
Story
Shopify財報解惑市場疑慮 AI變現與獲利能力成增長雙引擎
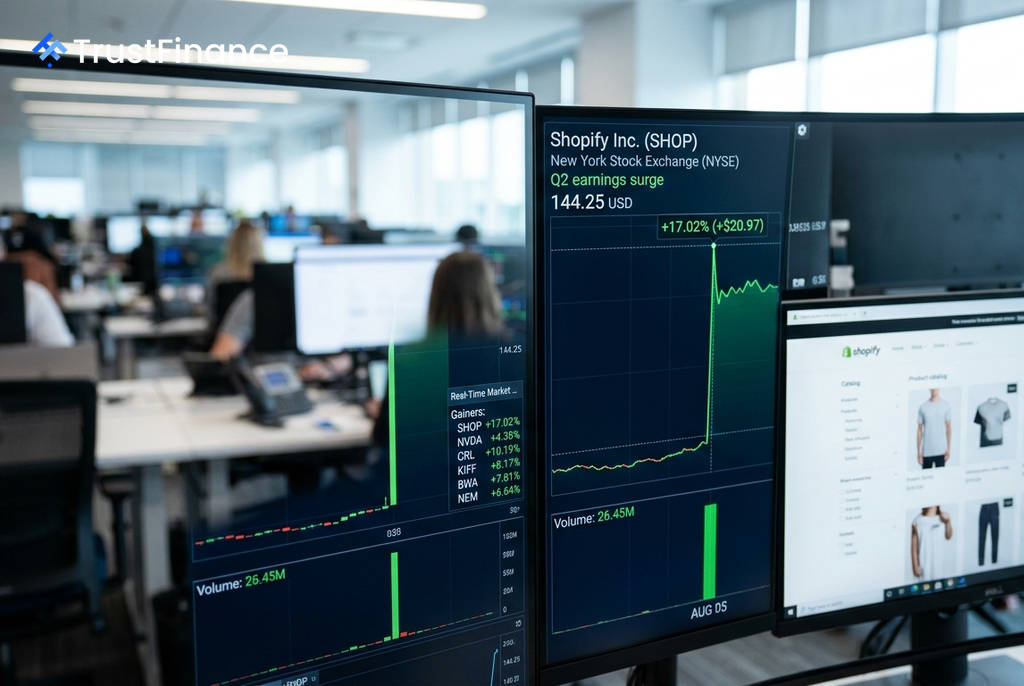
電商平台巨頭 Shopify 公布了優於市場預期的2026年第二季財報,營收與獲利能力顯著改善,消除了投資人對其增長持續性的疑慮。受此激勵,Shopify 股價單日大漲近 17%,收於 144.25 美元,幾乎收復第一季財報後的全數跌幅。
財報表現全面超標
Shopify本季的業績報告,對市場先前關切的多項問題提出了正面回應。關鍵財務數據表現亮眼,顯示公司營運重回正軌。
- 營收:達到 35.8 億美元,年增 34%,超出分析師預期的 34.5 億美元。
- 每股盈餘 (EPS):報 0.42 美元,高於市場預估的 0.40 美元,顯示第一季的獲利失誤為一次性事件。
- 商品交易總額 (GMV):年增 32% 至 1156 億美元,為連續第五個季度實現超過 30% 的增長。
- 自由現金流 (FCF):達到 6.54 億美元,利潤率擴大至 18%,營運效率顯著提升。
AI 變現與營運效率成亮點
本季財報最大的亮點在於 Shopify 證明了其 AI 策略正有效地轉化為實質收入。報告指出,由 AI 驅動的流量與訂單量年增三倍,顯示 AI 技術對商家銷售的直接貢獻。其中,名為 Sidekick 的 AI 助理,其每日活躍商家數年增 3.6 倍,進一步驗證了平台生態系的加速飛輪效應。
 Ad
在營運方面,Shopify 的利潤擴張趨勢明確。營業費用佔營收比重已從去年同期的 38% 降至 34%,自由現金流也從 4.22 億美元增長了 55%。此外,公司在企業客戶市場亦大有斬獲,單季內新增了 Balmain、Guess、Avon 及 e.l.f. 等知名品牌,展現其在高階市場的擴張動能。
未來催化劑與潛在風險
展望未來,市場將關注幾項關鍵催化劑,包括第三季財報指引(預期營收增長約 30%)、第四季的假日購物季表現、B2B業務的規模化,以及 50 億美元股票回購計畫的執行進度。國際市場同樣是增長重點,其 GMV 增長達 37%,顯示海外擴張策略奏效。
然而,投資人仍須留意潛在風險。首先,來自 Meta Platforms 的小型企業電商工具雖處於早期階段,但仍是長期的潛在競爭威脅。其次,儘管本季財報強勁,但分析師在過去90天內僅微幅上調全年 EPS 預期,暗示市場在更積極地上修預測前,可能希望看到第三季的業績再次確認增長趨勢。在股價尚未回到 52 週高點的情況下,Shopify 需要持續證明其 30% 以上的增長動能,以支持其估值的進一步提升。