
Story
Shopify के Q2 नतीजे उम्मीद से बेहतर, GMV में 32% की बढ़ोतरी से शेयर 17% उछले
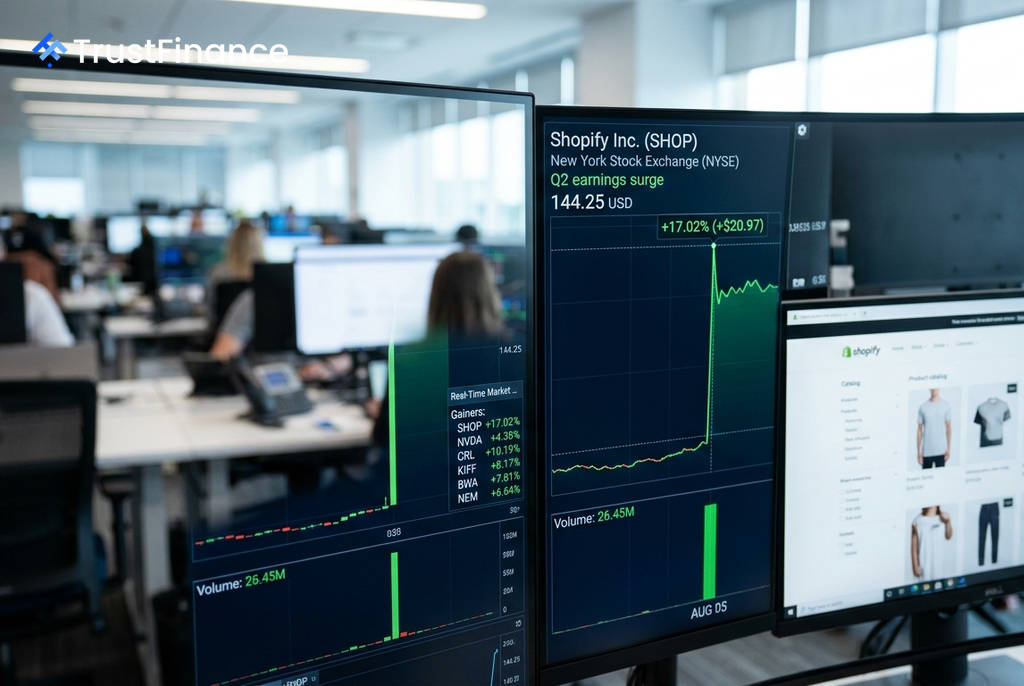
ई-कॉमर्स प्लेटफॉर्म Shopify Inc (SHOP) ने अपनी दूसरी तिमाही के नतीजों में दमदार प्रदर्शन किया है, जिससे इसके शेयरों में लगभग 17% की जोरदार तेजी देखी गई और यह $144.25 पर पहुंच गया। कंपनी ने राजस्व और लाभ दोनों में विश्लेषकों के अनुमानों को पीछे छोड़ दिया, जो पहली तिमाही के बाद निवेशकों की चिंताओं को दूर करता है।
नतीजों के मुख्य बिंदु
Investing.com द्वारा रिपोर्ट किए गए आंकड़ों के अनुसार, Shopify ने 2026 की दूसरी तिमाही में मजबूत वित्तीय प्रदर्शन दर्ज किया। यह प्रदर्शन पिछली तिमाही की तुलना में एक महत्वपूर्ण सुधार का संकेत देता है।
- राजस्व (Revenue): सालाना आधार पर 34% बढ़कर $3.58 अरब हो गया, जो $3.45 अरब के अनुमान से बेहतर था।
- प्रति शेयर आय (EPS): $0.42 रही, जबकि विश्लेषकों का अनुमान $0.40 था।
- सकल माल मात्रा (GMV): सालाना आधार पर 32% बढ़कर $115.6 अरब पर पहुंच गई।
- मुक्त नकदी प्रवाह (Free Cash Flow): $654 मिलियन रहा, जो 18% का मार्जिन दर्शाता है।
बाजार के लिए क्या हैं मायने
इन नतीजों ने बाजार के कई प्रमुख सवालों के जवाब दिए हैं। पहली तिमाही में EPS में आई कमी एक अस्थायी मुद्दा साबित हुई, क्योंकि दूसरी तिमाही में कंपनी ने लाभप्रदता में सुधार दिखाया है। यह लगातार पांचवीं तिमाही है जब Shopify ने GMV में 30% से अधिक की वृद्धि दर्ज की है, जो बाजार को कारोबार में निरंतर मजबूती का संकेत देता है।
 Ad
आर्टिफिशियल इंटेलिजेंस (AI) से कमाई एक वास्तविकता बन रही है, क्योंकि AI से संबंधित ट्रैफिक और ऑर्डर में साल-दर-साल तीन गुना वृद्धि हुई है। इसके अलावा, कंपनी ने Balmain, Guess, और e.l.f. जैसे बड़े एंटरप्राइज ग्राहकों को जोड़ा है, जो इसके प्लेटफॉर्म की बढ़ती स्वीकार्यता को दर्शाता है। परिचालन व्यय (Opex) राजस्व के 34% तक गिर गया है, जो मार्जिन विस्तार की स्थिरता का संकेत है।
भविष्य की राह और जोखिम
आगे देखते हुए, निवेशक कई प्रमुख उत्प्रेरकों पर नजर रखेंगे। कंपनी ने तीसरी तिमाही में राजस्व में 30% के आसपास की वृद्धि का अनुमान लगाया है। छुट्टियों का मौसम (Q4) पारंपरिक रूप से सबसे मजबूत होता है, और अंतरराष्ट्रीय बाजारों में विस्तार, जहां GMV 37% की दर से बढ़ रहा है, विकास को और गति दे सकता है।
हालांकि, कुछ जोखिम बने हुए हैं। Meta Platforms (META) द्वारा छोटे व्यवसायों के लिए कॉमर्स टूल का विकास एक संभावित प्रतिस्पर्धात्मक खतरा है। इसके अलावा, विश्लेषक तीसरी तिमाही के नतीजों की पुष्टि का इंतजार कर सकते हैं, जिसके बाद ही वे पूरे साल के अनुमानों में आक्रामक रूप से वृद्धि करेंगे।