
Story
ショッピファイ、第2四半期決算が予想上回り株価急騰 AI収益化が加速
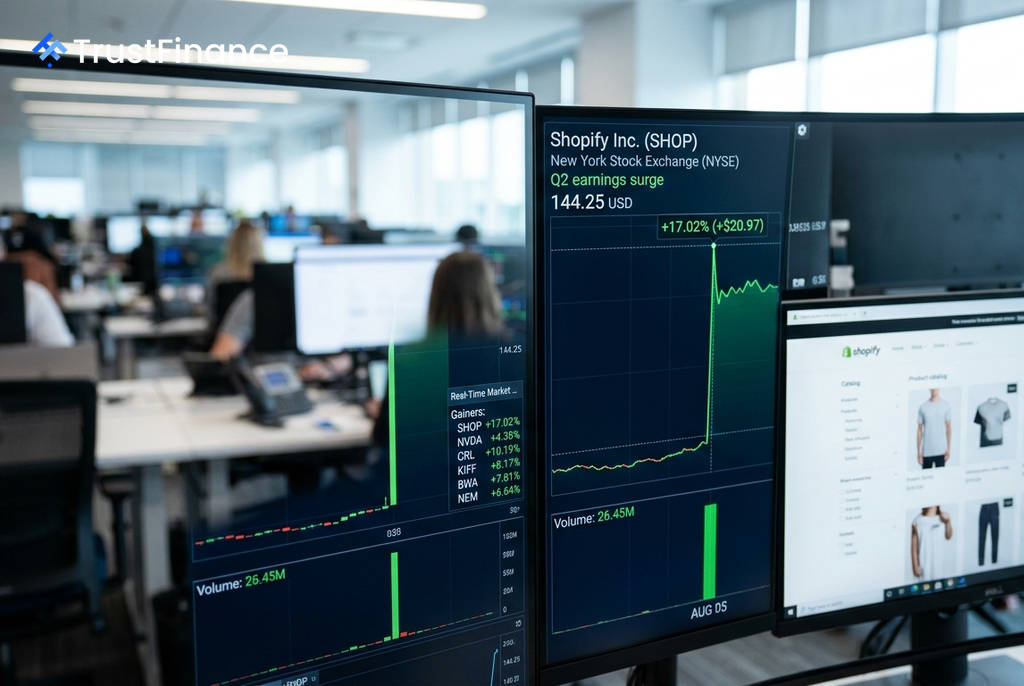
eコマースプラットフォーム大手のショッピファイ(Shopify)が発表した2026年第2四半期決算は、売上高と利益が共に市場予想を上回り、同社株は17%近く急騰した。AI機能の収益化や利益率の改善が示されたことで、第1四半期決算後の市場の懸念が払拭された形だ。
第2四半期決算、市場予想を大幅に上回る
Investing.comによると、ショッピファイの第2四半期決算は、第1四半期にEPS(1株当たり利益)が市場予想を大きく下回ったことで生じた投資家の不安を払拭する力強い内容となった。主要な財務指標は以下の通り。
- 売上高: 35億8000万ドル(前年同期比34%増)、市場予想(34億5000万ドル)を上回る
- EPS(1株当たり利益): 0.42ドル、市場予想(0.40ドル)を上回る
- 商品流通総額 (GMV): 1156億ドル(前年同期比32%増)
- フリーキャッシュフロー (FCF): 6億5400万ドル(売上高比18%)
この結果を受け、同社株は144.25ドルまで上昇し、第1四半期決算後に見られた下落分の大半を取り戻した。特に、商品流通総額が5四半期連続で30%以上の成長を達成したことは、事業の持続的な拡大基調を市場に印象付けた。
AI収益化の進展と事業の健全性
 Ad
今回の決算で特に注目されたのは、AI機能が実際の収益に結びついている点だ。同社によると、AI関連のトラフィックと注文数は前年同期比で3倍に増加した。これは、AIへの投資が具体的な成果を生み始めていることを示唆している。
また、大企業向け事業も好調で、同四半期にバルマン、ゲス、エイボン、e.l.f.といった著名ブランドを新たに顧客として獲得した。利益率の改善も顕著で、売上高に占める営業費用の割合は前年同期比で4パーセントポイント低下し34%となった。フリーキャッシュフローも前年の4億2200万ドルから大幅に増加しており、収益性の向上が続いている。
今後の注目点と懸念材料
ショッピファイは第3四半期の売上高について、30%台前半の成長を見込んでいる。また、フリーキャッシュフローのマージンは10%台後半から20%台前半になるとのガイダンスを示した。年末商戦を含む第4四半期の業績が、今後の株価を占う上で重要な要素となる。
一方で、リスクも残る。ロスチャイルドは決算発表前、メタ・プラットフォームズ(META)が提供する中小企業向けコマースツールとの競合を理由に、ショッピファイの投資判断を引き下げている。また、アナリストによる通期のEPSコンセンサス予想は、好決算にもかかわらず過去90日間でわずか1.39%の上昇にとどまっており、市場が第3四半期の結果を見極めたいとの慎重な姿勢を崩していないことがうかがえる。