
Story
쇼피파이, 2분기 호실적에 주가 17% 급등…AI 성장성 입증
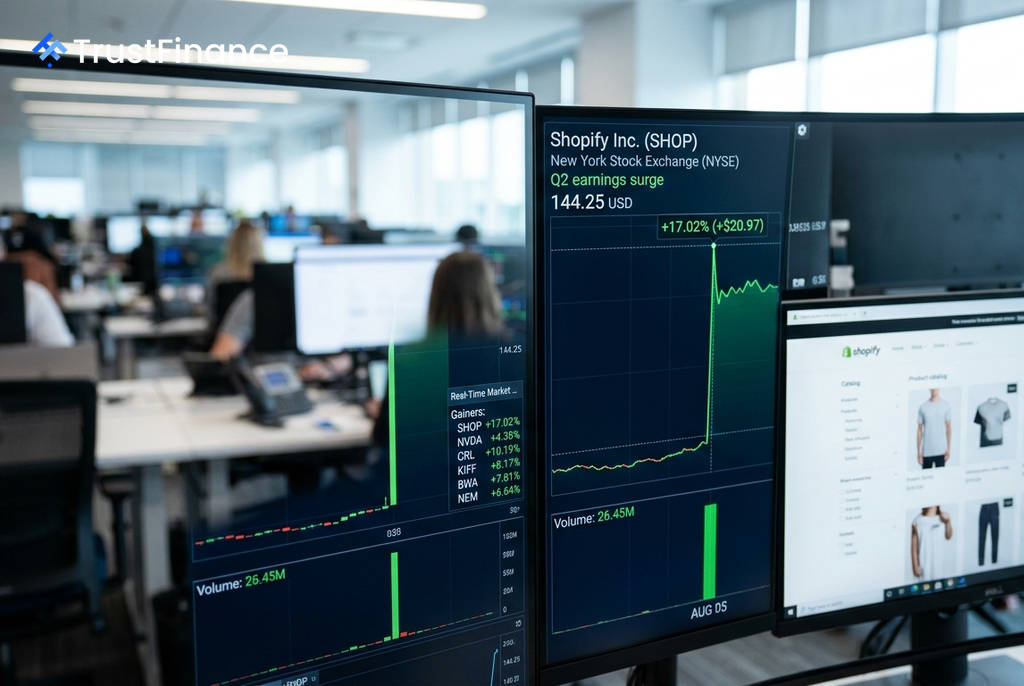
전자상거래 플랫폼 쇼피파이(Shopify)가 시장의 예상을 뛰어넘는 2026년 2분기 실적을 발표하며 주가가 17% 가까이 급등했습니다. 인공지능(AI) 서비스의 수익화 가능성을 입증하고 수익성을 개선하면서, 지난 1분기 실적 발표 이후 제기되었던 시장의 우려를 대부분 해소하는 데 성공했습니다.
예상을 뛰어넘은 2분기 실적
인베스팅닷컴(Investing.com)에 따르면 쇼피파이의 2분기 실적은 시장 컨센서스를 크게 상회했습니다. 이는 지난 1분기 주당순이익(EPS)이 예상을 하회하며 주가가 급락했던 것과는 대조적인 모습입니다.
- 매출: 35억 8,000만 달러 (전년 동기 대비 34% 증가, 예상치 1억 3,000만 달러 상회)
- 주당순이익(EPS): 0.42달러 (예상치 0.40달러 상회)
- 총 상품 거래액(GMV): 1,156억 달러 (전년 동기 대비 32% 증가)
- 잉여현금흐름(FCF): 6억 5,400만 달러 (매출 대비 18% 마진)
호실적 발표에 힘입어 쇼피파이 주가는 당일 144.25달러로 마감하며 1분기 실적 발표 이후의 하락분을 상당 부분 만회했습니다.
AI 수익화 등 핵심 우려 해소
 Ad
이번 실적 발표는 AI 수익화, 수익성 지속 가능성, 기업 고객 성장세 등 시장이 가졌던 주요 의문들에 대한 긍정적인 답변을 제시했습니다. 특히 AI 기반 서비스의 성과가 두드러졌는데, AI 관련 트래픽과 주문 건수는 전년 동기 대비 3배 증가했습니다.
또한, 영업비용이 매출의 34%로 전년 동기 대비 4%p 감소하고 잉여현금흐름이 55% 증가하는 등 수익성 개선 추세도 뚜렷했습니다. 발망(Balmain), 게스(Guess), 에이본(Avon) 등 유수의 브랜드를 신규 고객으로 유치하며 기업(Enterprise) 부문의 성장 동력도 건재함을 과시했습니다.
향후 성장 동력과 잠재적 리스크
쇼피파이는 3분기에도 30% 초반대의 매출 성장을 이어갈 것으로 전망하며 긍정적인 가이던스를 제시했습니다. 시장은 연말 쇼핑 시즌 실적, 신규 AI 기반 서비스의 전환율, 국제 및 B2B 부문 확장 등을 향후 주요 성장 촉매제로 주시하고 있습니다.
다만 잠재적 리스크도 남아있습니다. 로스차일드(Rothschild)가 지적했듯 메타 플랫폼(Meta Platforms)의 소상공인 대상 커머스 도구는 초기 단계지만 실질적인 위협 요인입니다. 또한, 호실적에도 불구하고 애널리스트들은 연간 EPS 컨센서스를 소폭 상향 조정하는 데 그쳐 3분기 실적을 통해 성장 지속성을 확인하려는 신중한 태도를 보이고 있습니다.