
Story
Shopify二季度业绩强劲,营收与GMV双位数增长,AI商业化显成效
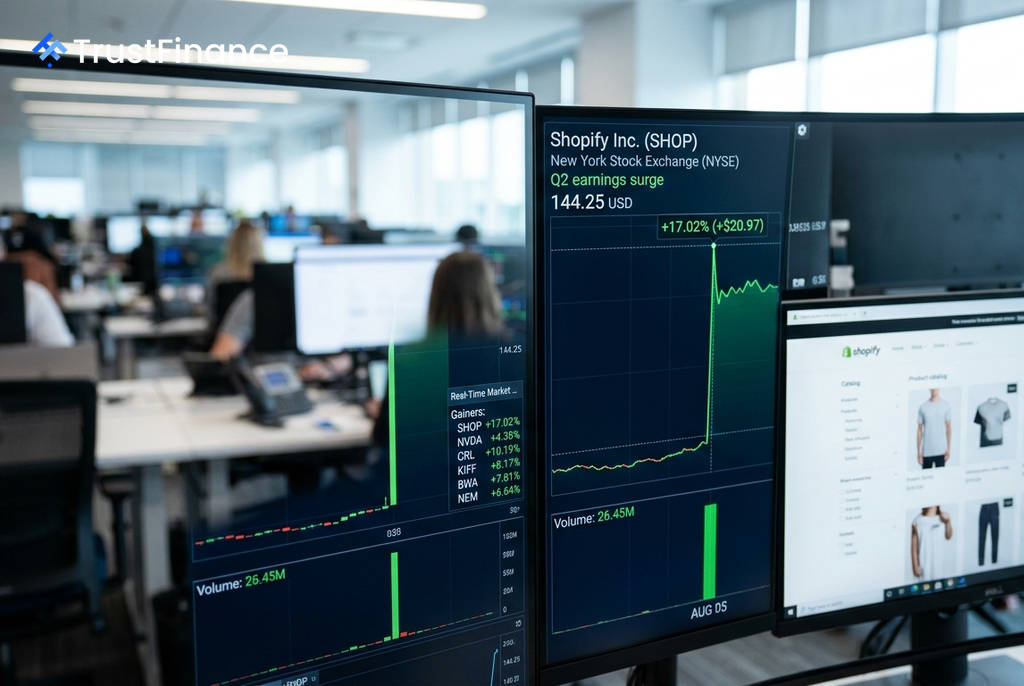
电子商务平台Shopify公布了表现亮眼的2026年第二季度财报,营收同比增长34%至35.8亿美元,超出分析师预期的34.5亿美元,推动其股价当日上涨近17%,收复了第一季度财报发布后的大部分失地。
强劲的业绩回应了市场此前的主要关切,显示出公司在盈利能力、AI商业化和企业客户增长方面取得了显著进展。
关键业绩指标全面超预期
根据财报,Shopify本季度的多项核心指标表现强劲,有效地缓解了投资者对第一季度业绩不佳的担忧。
- 商品交易总额 (GMV):同比增长32%,达到1156亿美元,已是连续第五个季度实现超过30%的增长。
- 每股收益 (EPS):录得0.42美元,高于市场普遍预期的0.40美元,表明第一季度的盈利失利是暂时性问题。
- 自由现金流 (FCF):达到6.54亿美元,利润率扩大至18%,较去年同期的4.22亿美元增长了55%。
- 运营效率:运营支出 (Opex) 占收入的比例同比下降4个百分点至34%,显示出利润率扩张具有可持续性。
此外,公司在企业市场继续发力,第二季度新增了包括Balmain、Guess、Avon和e.l.f.在内的多个知名品牌客户。
AI与国际业务成为增长新引擎
 Ad
本季度财报的一大亮点是人工智能(AI)工具的商业化潜力得到验证。数据显示,Shopify平台上的AI流量和订单量同比增长了两倍。其AI助手“Sidekick”的日活跃商家同比增长3.6倍,每日会话量增长4.8倍。商家在第二季度创建了3.6万个定制应用程序,远高于第一季度的1.2万个,平台生态系统正在加速发展。
国际业务同样是增长的重要驱动力。报告期内,国际市场的GMV增长了37%。同时,公司的支付业务已扩展至60个新国家,支付渗透率在全球GMV中已占到68%,同比增长了3个百分点。
未来催化剂与潜在风险
展望未来,市场将密切关注几大潜在的增长催化剂,包括第三季度的业绩指引(公司预计营收将实现低三十位数增长)、第四季度假日购物季的GMV表现、AI驱动的“代理式店面”(Agentic Storefronts)的转化率,以及B2B业务的规模化扩张。
然而,风险依然存在。首先,来自Meta等科技巨头在小企业电商工具领域的竞争不容忽视,投资机构Rothschild此前曾因此下调其评级。其次,尽管本季度业绩强劲,但分析师对全年每股收益的共识预测在过去90天内仅上调了1.39%,表明市场在大幅上调预期前,可能需要等待第三季度业绩的进一步确认。