
Story
火箭實驗室營收財測亮眼 毛利率因業務組合轉變承壓
Text size
Background
航太製造商火箭實驗室(Rocket Lab)週一發布了喜憂參半的第三季財務預測,雖然預期營收將高於華爾街預期,但毛利率指引卻不如預期,主要反映其業務組合的轉變,導致其盤後股價下跌約 3%。
財測展望與市場反應
火箭實驗室預計,第三季的營收將介於 2.5 億至 2.65 億美元之間,優於華爾街分析師平均預期的 2.385 億美元。這顯示其發射服務與太空系統兩大業務部門皆呈現強勁的增長態勢。
然而,該公司預測第三季的毛利率僅為 29% 至 31%,顯著低於 LSEG 彙編的分析師平均預估值 37.6%。公司表示,毛利率下滑的主因是產品組合的改變,利潤率較低的衛星平台建造業務,在整體營收中的佔比正在提高。
業務組合轉變的影響
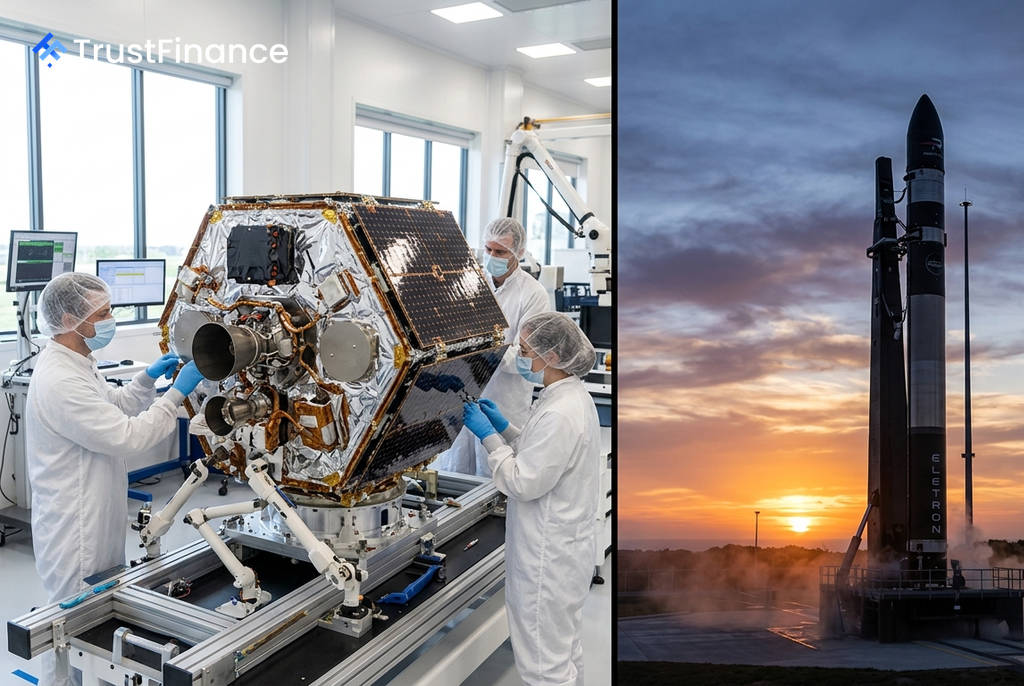
火箭實驗室正從單純的「電子號」(Electron)火箭發射服務商,擴展為更全面的衛星製造商。其太空系統部門(Space Systems)負責製造衛星零件、飛行器、太陽能電池等任務硬體,目前已是公司最大的營收來源。
 Ad
這項策略轉型帶動了公司第二季營收大幅成長 62%,達到創紀錄的 2.34 億美元,超出 2.314 億美元的市場預期。截至六月底,該公司創紀錄的 23.6 億美元積壓訂單,也為未來的成長提供了支撐。
長期投資與未來展望
為了鞏固市場地位,火箭實驗室持續投入鉅資開發其可重複使用的中型運載火箭「中子號」(Neutron),目標是爭取商業衛星星系、民用太空計畫及美國國家安全等領域的發射合約。根據公司規劃,「中子號」預計將在 2026 年第四季進行首次飛行。
開發新火箭、建造發射基礎設施,以及整合近期收購的業務(如雷射通訊公司 Mynaric),都構成了當前的龐大支出。這些投資雖然短期內對利潤率造成壓力,但被視為公司擴大業務版圖、實現長期增長的關鍵佈局。