
Story
Rocket Lab Proyeksikan Margin Lebih Rendah di Tengah Pergeseran ke Penjualan Satelit
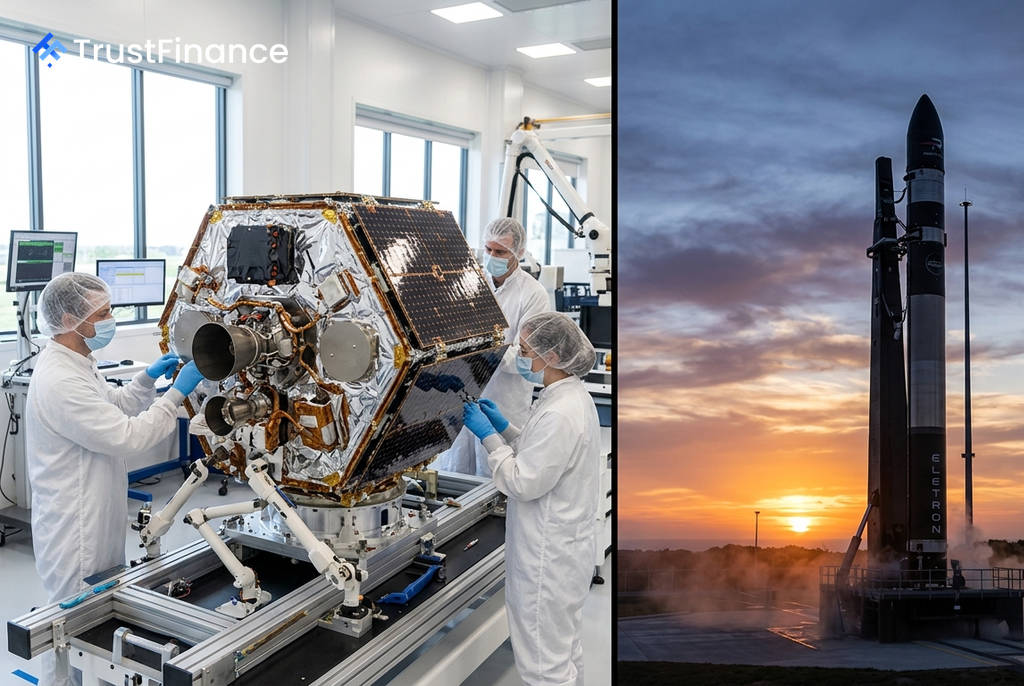
Rocket Lab (RKLB) memproyeksikan marjin kotor untuk kuartal ketiga akan lebih rendah dari perkiraan Wall Street, sebuah sinyal bahwa peningkatan penjualan platform satelit yang lebih kompleks namun bermargin lebih tipis kini mendominasi bauran bisnisnya. Meskipun demikian, perusahaan tetap memberikan panduan pendapatan yang melampaui ekspektasi, didukung oleh rekor portofolio pesanan.
Panduan Margin di Bawah Konsensus
Perusahaan yang berbasis di Long Beach, California ini memperkirakan marjin kotor pada kuartal ketiga berada di rentang 29% hingga 31%. Angka ini secara signifikan di bawah estimasi rata-rata analis sebesar 37,6%, menurut data yang dikompilasi oleh LSEG.
Penurunan proyeksi margin ini disebabkan oleh peningkatan kontribusi pendapatan dari pembangunan platform satelit. Meskipun bisnis ini menjadi pendorong pertumbuhan utama, produk ini secara inheren menghasilkan margin yang lebih rendah dibandingkan dengan komponen perangkat keras antariksa dan layanan peluncuran lainnya. Akibat panduan yang lebih lemah ini, saham Rocket Lab turun sekitar 3% dalam perdagangan setelah jam kerja.
Pendapatan Tetap Tumbuh Kuat
Di sisi lain, Rocket Lab memproyeksikan pendapatan kuartal ketiga antara $250 juta hingga $265 juta, melampaui estimasi Wall Street sebesar $238,5 juta. Optimisme ini didukung oleh kinerja kuat pada kuartal kedua, di mana pendapatan melonjak 62% menjadi rekor $234 juta, juga di atas ekspektasi.
 Ad
Kekuatan ini terutama berasal dari divisi *Space Systems*, yang memproduksi komponen satelit, wahana antariksa, sistem separasi, dan perangkat keras misi lainnya. Perusahaan juga melaporkan rekor simpanan pesanan (*backlog*) sebesar $2,36 miliar pada akhir Juni, yang mengindikasikan permintaan yang solid untuk masa depan.
Konteks Strategis dan Investasi
Panduan ini mencerminkan strategi Rocket Lab untuk berekspansi melampaui bisnis peluncuran roket Electron dan membangun operasi manufaktur satelit yang lebih luas. Perusahaan terus berinvestasi besar dalam pengembangan roket *medium-lift* baru yang dapat digunakan kembali, Neutron, yang ditargetkan untuk penerbangan perdananya pada kuartal keempat 2026.
Biaya pengembangan Neutron, pembangunan infrastruktur peluncuran, dan integrasi akuisisi terbaru seperti perusahaan komunikasi laser Mynaric, menjadi faktor yang menekan profitabilitas jangka pendek. Namun, langkah-langkah ini dirancang untuk memposisikan perusahaan agar dapat bersaing dalam misi konstelasi satelit komersial yang lebih besar dan program keamanan nasional AS di masa depan.