
Story
火箭实验室下调利润率指引,因低毛利卫星业务占比扩大
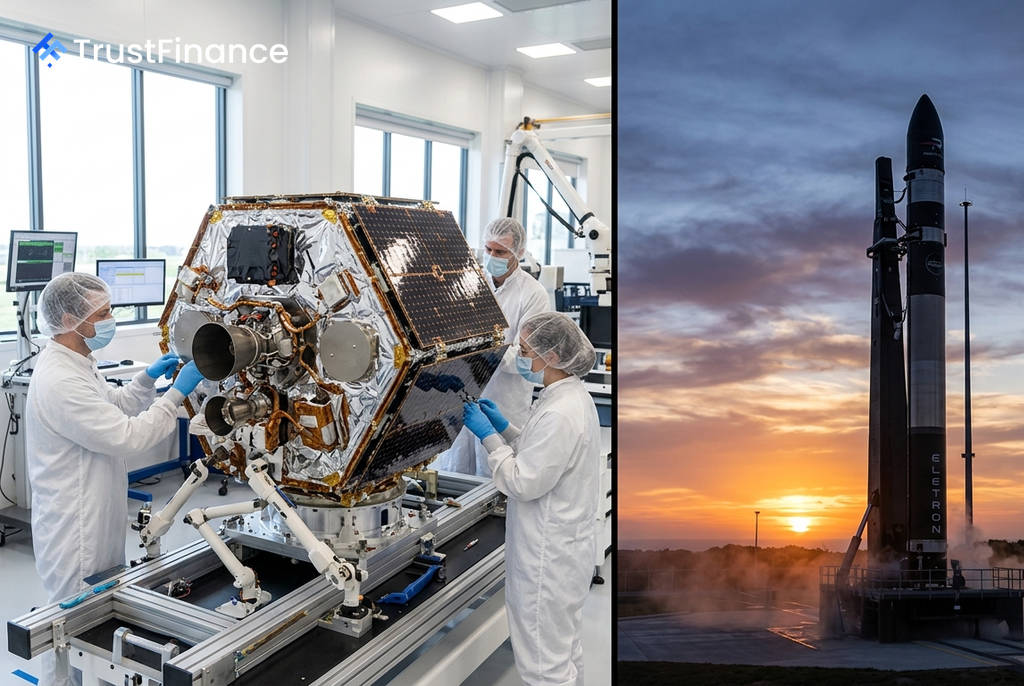
火箭实验室(Rocket Lab)周一发布的第三季度毛利率指引低于华尔街预期,主要因为利润率较低的卫星平台销售在其业务组合中的比重将有所增加。消息公布后,该公司股价在盘后交易中下跌约3%。
业绩指引喜忧参半
该公司预计第三季度的毛利率将在 29% 至 31% 之间,显著低于路孚特(LSEG)汇编的分析师平均预期 37.6%。公司表示,这一较弱的展望反映了预期的产品销售组合变化。
火箭实验室正在获得更多来自建造卫星平台的收入。这类业务涉及更大、更复杂的航天器,但其利润率通常低于公司的其他空间硬件和发射产品。随着公司从其核心的“电子号”(Electron)火箭发射业务扩展到更广泛的卫星制造领域,这部分业务的重要性日益凸显。
营收增长强劲,积压订单创新高
尽管利润率承压,但火箭实验室对营收的展望依然强劲。公司预计第三季度营收将在 2.5 亿至 2.65 亿美元之间,高于华尔街预估的 2.385 亿美元。
 Ad
这一乐观预期得益于其发射业务和空间系统业务的强劲增长势头。财报显示,公司第二季度营收同比增长 62%,达到创纪录的 2.34 亿美元,超过了 2.314 亿美元的预期,主要由其空间系统部门推动。截至6月底,该公司的积压订单总额已达到创纪录的 23.6 亿美元,为未来增长提供了有力支撑。
战略转型与长期投资
火箭实验室的业绩指引反映了其当前的战略重点。公司的空间系统部门现已成为最大的收入来源,业务涵盖卫星部件、航天器、分离系统和太阳能电池等。与此同时,公司仍在继续大力投资开发其可重复使用的中型运载火箭“中子号”(Neutron),目标是在 2026 年第四季度进行首次飞行。
开发“中子号”火箭、建设发射基础设施以及整合近期收购(如激光通信公司 Mynaric)带来了高额支出。这些长期投资旨在争夺商业卫星星座任务、民用太空项目和美国国家安全发射等领域的更大市场份额,但短期内对利润率构成了压力。