
Story
로켓랩, 3분기 마진율 전망치 하향… 저수익 위성 사업 비중 확대 여파
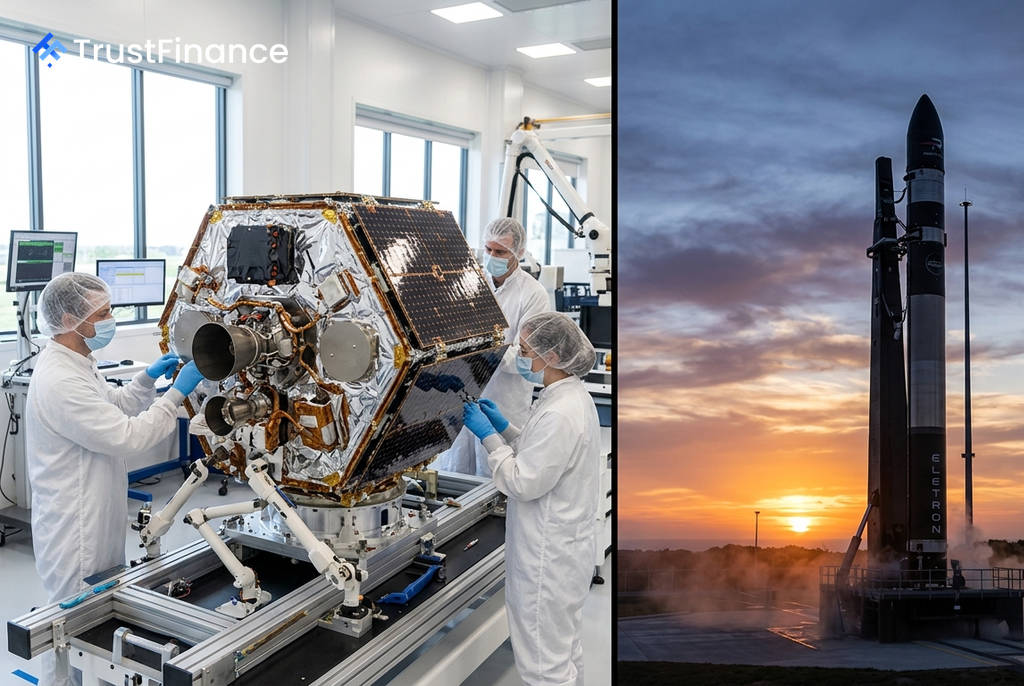
미국의 우주항공 기업 로켓랩(Rocket Lab)이 제품 믹스 변화로 인해 3분기 총 마진율이 월스트리트 예상치를 하회할 것이라고 발표했다. 이 소식에 로켓랩 주가는 시간 외 거래에서 약 3% 하락했다.
엇갈린 3분기 실적 전망
로켓랩은 3분기 총 마진율 가이던스로 29%에서 31%를 제시했다. 이는 LSEG가 집계한 애널리스트 평균 예상치인 37.6%를 크게 밑도는 수치다. 회사 측은 이러한 전망의 배경으로 상대적으로 마진이 낮은 위성 플랫폼 제작 부문의 매출 비중이 커지고 있기 때문이라고 설명했다.
반면, 3분기 매출 전망치는 월스트리트 예상을 뛰어넘었다. 로켓랩은 3분기 매출이 2억 5,000만 달러에서 2억 6,500만 달러 사이가 될 것으로 예상했으며, 이는 시장 전망치인 2억 3,850만 달러를 상회하는 수준이다.
사업 구조의 전략적 전환
이번 실적 전망은 로켓랩의 사업 구조 변화를 명확히 보여준다. 기존의 주력 사업이었던 '일렉트론' 로켓 발사를 넘어, 위성 부품, 우주선, 분리 시스템 등을 포함하는 우주 시스템 사업부로 무게 중심이 이동하고 있다.
 Ad
이 우주 시스템 사업부는 현재 회사 최대 매출원으로 자리 잡았으며, 2분기 실적에서도 이러한 성장이 증명됐다. 로켓랩의 2분기 매출은 전년 동기 대비 62% 급증한 2억 3,400만 달러를 기록하며 사상 최고치를 경신했다. 또한 6월 말 기준 23억 6,000만 달러에 달하는 기록적인 수주 잔고는 향후 성장 잠재력을 뒷받침한다.
투자자 관점: 장기 성장 위한 단기 수익성 희생
현재 로켓랩은 차세대 재사용 중형 로켓 '뉴트론(Neutron)' 개발에 막대한 자금을 투입하고 있다. 2026년 4분기 첫 비행을 목표로 하는 뉴트론은 상업용 위성군 임무, 민간 우주 프로그램, 국가 안보 발사 시장을 공략할 핵심 자산이다.
투자자들에게 이는 단기적인 수익성 압박 요인이지만, 장기적으로는 사업 다각화와 경쟁력 강화를 위한 필수적인 투자로 해석될 수 있다. 강력한 매출 성장세와 탄탄한 수주 잔고는 회사의 근본적인 수요 기반이 견고함을 시사하지만, 당분간은 신규 로켓 개발 비용과 저수익 사업부 비중 확대가 마진율에 부담으로 작용할 전망이다.