
Story
Perma-Fix 預告第二季虧損 股價自52週高點回落
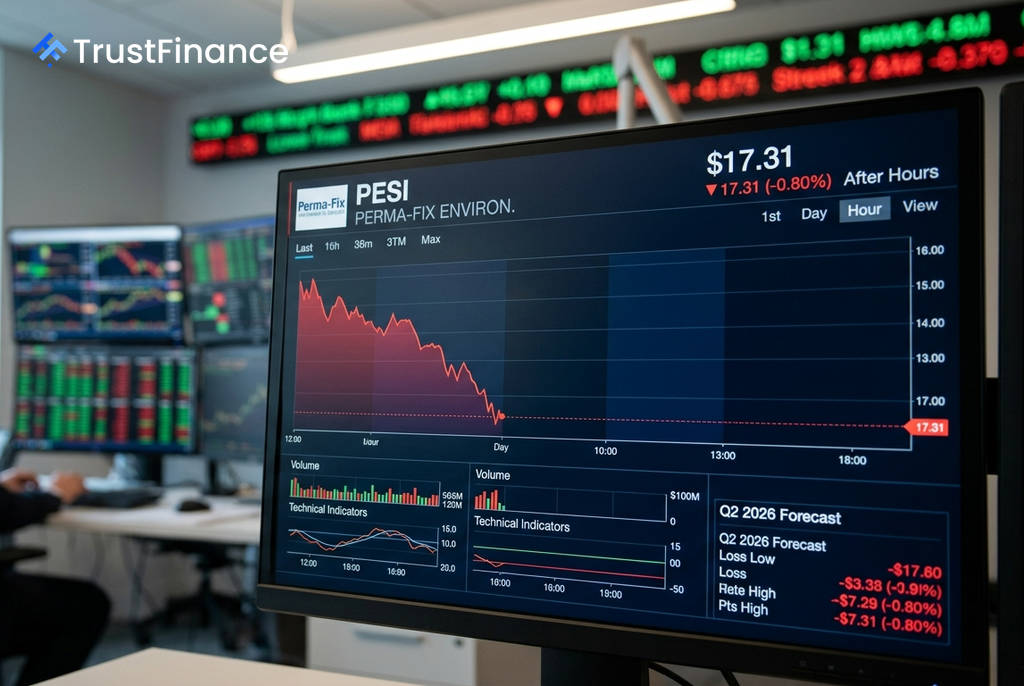
環境處理服務公司 Perma-Fix Environmental Services (NASDAQ: PESI) 股價在盤後交易中下跌 0.8% 至 17.31 美元,從常規交易時段創下的 18.73 美元的52週新高回落。此波賣壓主要來自公司在業務更新電話會議中預先揭露的第二季財務虧損,以及即將到期的內部人持股閉鎖期引發的市場擔憂。
財報預警與獲利了結
根據 Perma-Fix 發布的業務更新,公司預計 2026 年第二季營收約為 1300 萬美元,淨虧損則約 600 萬美元。管理層將虧損歸因於數個因素,包括漢福德 (Hanford) 相關特定廢物流的處理延遲、新專案啟動推遲,以及為預期中的廢物接收而預先投入的較高人事與營運成本。
由於股價甫創下一年新高,疲弱的財報預警為投資人提供了獲利了結的理由。儘管美國整體市場表現穩健,標普500指數上漲 0.3%,但 Perma-Fix 的公司特定利空消息仍主導了其盤後股價走勢。
閉鎖期屆滿與同業比較
加劇市場謹慎情緒的另一個因素是即將到期的持股閉鎖期。公司董事及高階主管在 2026 年 5 月的股權發行後簽署了閉鎖協議,限制其在 5 月 14 日起的 91 天內出售股票。這意味著閉鎖期將於 8 月 13 日左右結束,屆時可能出現的內部人賣壓,對小型股而言是一項潛在利空。
 Ad
從行業競爭來看,Perma-Fix 的營收表現也相對遜色。相較之下,其同業 Clean Harbors 的年營收增長了 11.9%,而 Casella Waste Systems 的營收則增長了 16.9%,兩者均超出分析師預期,凸顯了 Perma-Fix 在營收方面的挑戰。
積壓訂單成長帶來長期展望
儘管短期財務表現疲軟,但公司也釋出正面訊號。截至 2026 年 6 月 30 日,與處理業務相關的積壓訂單增長至約 1570 萬美元,較第一季末增長約 29%。此外,服務部門獲得了額外的美國能源部 (DOE) 及商業合約,支持未來十二個月的服務積壓訂單超過 1700 萬美元。
長期投資者可能關注漢福德場址處理量擴大所帶來的強勁訂單增長,以及若政府決定在 2030 年前灌漿處理高達 900 萬加侖的低放射性槽內廢液,將可能帶來更龐大的廢物處理量,這些潛在利多或能讓市場忽略近期的財務逆風。