
Story
Cổ phiếu Perma-Fix (PESI) điều chỉnh sau khi đạt đỉnh 52 tuần do dự báo kết quả kinh doanh yếu kém
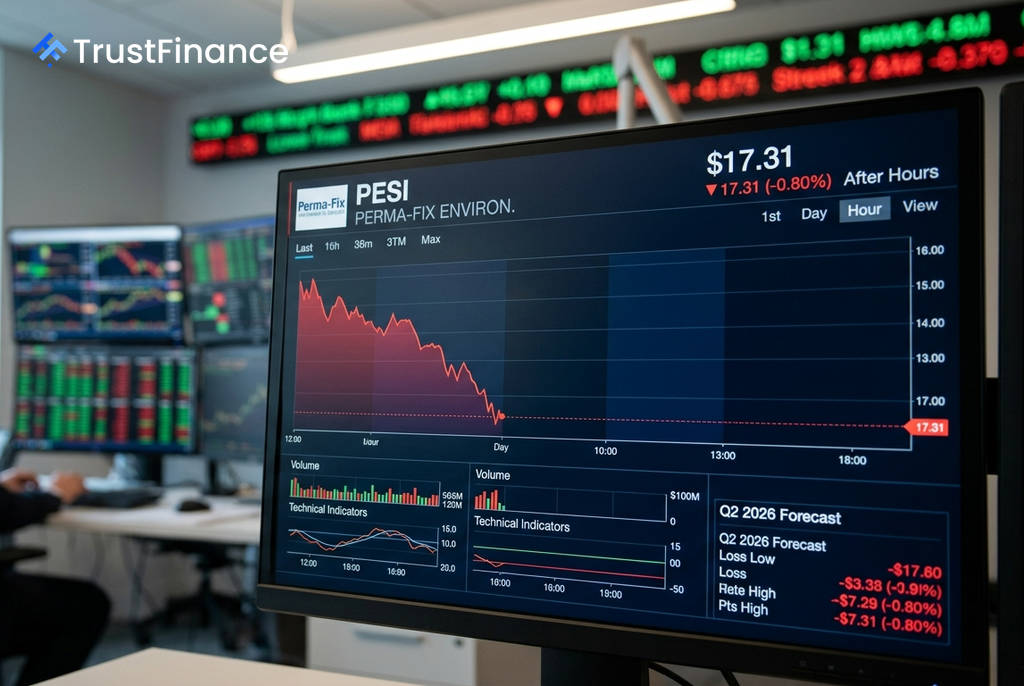
Cổ phiếu của Perma-Fix Environmental Services (NASDAQ: PESI) đã giảm nhẹ trong phiên giao dịch ngoài giờ, sau khi chạm mức cao nhất trong 52 tuần, do nhà đầu tư phản ứng với thông tin công ty dự kiến sẽ báo lỗ trong quý II và áp lực từ việc sắp hết hạn một thỏa thuận khóa cổ phiếu.
Cảnh báo lợi nhuận và áp lực chốt lời
Trong phiên giao dịch ngoài giờ, cổ phiếu PESI đã giảm 0,8% xuống còn 17,31 USD, điều chỉnh từ mức đỉnh mới trong 52 tuần là 18,73 USD đạt được trong phiên giao dịch chính thức. Động thái này diễn ra sau khi công ty tổ chức buổi cập nhật kinh doanh quý II/2026.
Theo thông báo, Perma-Fix dự kiến các kết quả sơ bộ cho quý II bao gồm:
- Doanh thu: khoảng 13 triệu USD
- Lỗ ròng: khoảng 6,0 triệu USD
Ban lãnh đạo cho biết kết quả này là do sự chậm trễ trong việc xử lý một số dòng chất thải liên quan đến dự án Hanford, các dự án bị trì hoãn khởi động, cùng với chi phí nhân sự và vận hành cao hơn dự kiến.
Các yếu tố kỹ thuật và bối cảnh ngành
 Ad
Thêm vào áp lực ngắn hạn là việc các thỏa thuận khóa cổ phiếu (lock-up) của các giám đốc và lãnh đạo điều hành, ký kết sau đợt chào bán cổ phiếu vào tháng 5/2026, sắp hết hạn. Các hạn chế bán cổ phiếu dự kiến kết thúc vào khoảng ngày 13 tháng 8 năm 2026, làm dấy lên lo ngại về khả năng gia tăng nguồn cung cổ phiếu trên thị trường, một yếu tố thường gây áp lực lên các cổ phiếu vốn hóa nhỏ.
Trong bối cảnh đó, các đối thủ cạnh tranh trong ngành quản lý chất thải như Clean Harbors và Casella Waste Systems lại báo cáo tăng trưởng doanh thu lần lượt là 11,9% và 16,9% so với cùng kỳ năm trước, cho thấy sự sụt giảm hiệu suất tương đối của Perma-Fix về mặt doanh thu.
Triển vọng tích cực từ lượng đơn hàng tồn đọng
Tuy nhiên, vẫn có những tín hiệu tích cực cho triển vọng dài hạn của công ty. Lượng đơn hàng tồn đọng (backlog) liên quan đến mảng xử lý chất thải đã tăng khoảng 29% so với cuối quý I, đạt 15,7 triệu USD tính đến ngày 30 tháng 6 năm 2026.
Mảng dịch vụ cũng ghi nhận lượng backlog hơn 17 triệu USD cho mười hai tháng tới nhờ các hợp đồng mới từ Bộ Năng lượng Hoa Kỳ và các khách hàng thương mại. Các nhà đầu tư lạc quan chỉ ra tiềm năng tăng trưởng từ việc mở rộng xử lý tại Hanford và khả năng xử lý khối lượng chất thải lớn hơn đáng kể trong tương lai là lý do để nhìn xa hơn những yếu kém tài chính ngắn hạn.