
Story
Perma-Fix发布二季度业绩预警,股价在创下52周新高后承压
Text size
Background
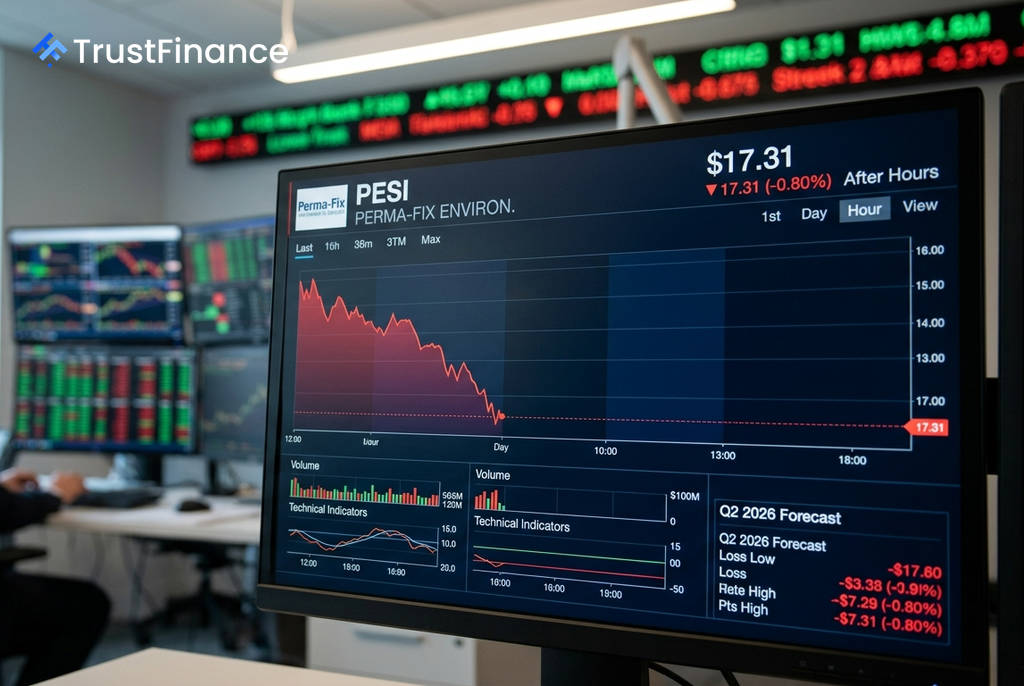
环境服务公司Perma-Fix Environmental Services (PESI) 的股价在盘后交易中下跌0.8%至17.31美元。此前,该股在常规交易时段曾触及18.73美元的52周新高,但随后因公司发布的第二季度业务更新引发投资者获利了结。
业绩预警与项目延迟
根据Perma-Fix在美东时间下午4:30业务电话会议上披露的信息,公司预计2026年第二季度将面临挑战。
- 初步业绩:公司预告第二季度收入约为1300万美元,净亏损约为600万美元。
- 原因分析:管理层将亏损归因于几个因素,包括处理某些与汉福德(Hanford)相关的废物流出现延迟、新项目启动推迟,以及为预期中的废物接收而预先投入的更高人事和运营成本。
与此形成对比的是,废物管理行业的同行表现更为强劲。Clean Harbors的收入同比增长11.9%,Casella Waste Systems的收入则增长了16.9%,这凸显了Perma-Fix在营收方面的相对落后。
锁定期满增加短期压力
 Ad
加剧市场短期担忧的另一个因素是即将到期的股票锁定期。在2026年5月的股权发行后,公司董事和高管签订了锁定期协议,该协议限制在2026年5月14日起的91天内出售股票。
这意味着锁定期将在8月13日左右结束,届时内部人士可能出售股票,这通常会对小盘股的股价构成潜在的抛售压力。
积压订单增长提供长期视角
尽管短期财务表现疲软,但公司业务也存在积极迹象。截至2026年6月30日,其处理相关业务的积压订单增至约1570万美元,较第一季度末增长了约29%。此外,服务部门获得了美国能源部(DOE)和商业客户的额外合同,支撑未来十二个月的服务积压订单超过1700万美元。
长期看涨的投资者认为,由汉福德处理业务扩张驱动的强劲订单增长,以及到2030年可能固化处理多达900万加仑低放射性储罐废物的潜力,是超越当前财务困境的理由。