
Story
Saham Perma-Fix Mundur dari Level Tertinggi 52 Minggu Pasca Rilis Proyeksi Kerugian Kuartal II
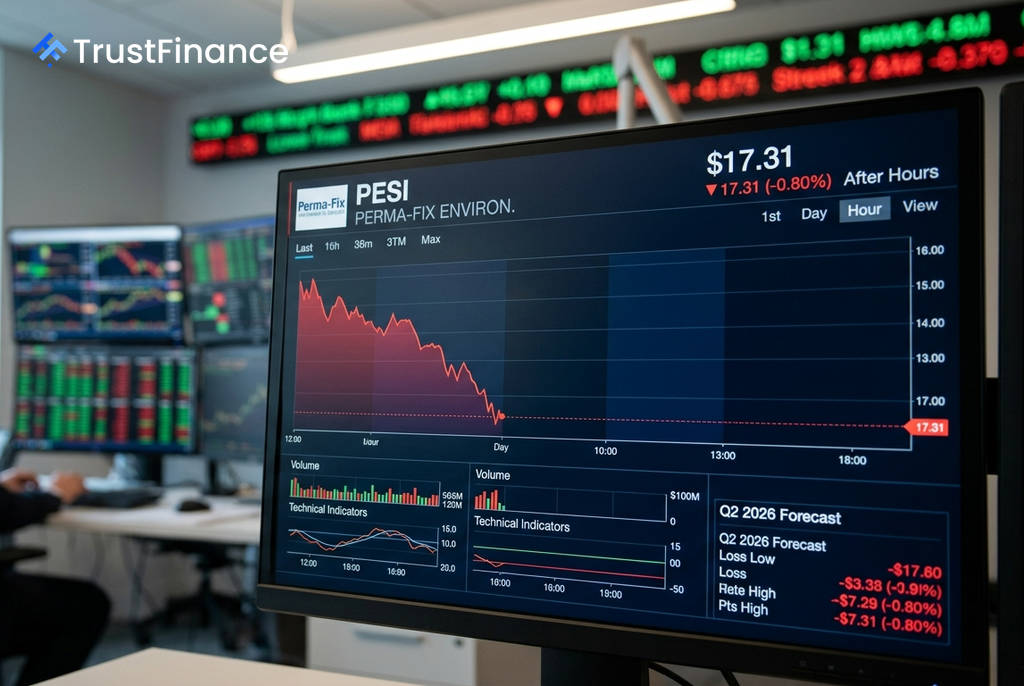
Saham Perma-Fix Environmental Services (NASDAQ: PESI) turun 0,8% dalam perdagangan pasca-jam kerja menjadi $17,31, mundur dari level tertinggi baru dalam 52 minggu di $18,73 yang dicapai selama sesi reguler. Penurunan ini terjadi setelah investor mencerna rilis informasi bisnis kuartal kedua (Q2) 2026 perusahaan.
Proyeksi Kinerja Keuangan Mengecewakan
Dalam rilisnya, Perma-Fix mengumumkan proyeksi awal pendapatan Q2 2026 sekitar $13 juta dengan proyeksi kerugian bersih sekitar $6,0 juta. Manajemen menyebutkan beberapa faktor sebagai penyebab, termasuk penundaan pemrosesan aliran limbah tertentu yang terkait dengan fasilitas Hanford, keterlambatan dimulainya proyek, serta biaya personel dan operasional yang lebih tinggi untuk mengantisipasi penerimaan limbah.
Kinerja ini kontras dengan perusahaan sejenis di sektor pengelolaan limbah. Clean Harbors melaporkan pertumbuhan pendapatan tahunan sebesar 11,9%, sementara Casella Waste Systems mencatat kenaikan pendapatan 16,9%, yang menyoroti kinerja Perma-Fix yang relatif di bawah ekspektasi pasar.
Faktor Tambahan yang Menekan Saham
Selain angka kerugian, tekanan jual juga dipengaruhi oleh dua faktor lain. Pertama, aksi ambil untung (profit-taking) oleh investor setelah saham mencapai puncaknya dalam setahun. Kedua, mendekatnya akhir periode *lock-up* saham bagi direktur dan eksekutif perusahaan.
 Ad
Perjanjian *lock-up* yang dibuat setelah penawaran saham pada Mei 2026 akan berakhir sekitar 13 Agustus 2026. Berakhirnya periode ini membuka kemungkinan bagi para eksekutif untuk menjual saham mereka, sebuah faktor yang sering kali menjadi sentimen negatif bagi saham berkapitalisasi kecil.
Prospek Jangka Panjang Tetap Positif
Di tengah pelemahan jangka pendek, perusahaan melaporkan beberapa catatan positif yang menjadi fokus investor jangka panjang. *Backlog* terkait pemrosesan limbah tumbuh sekitar 29% dari kuartal sebelumnya menjadi $15,7 juta per 30 Juni 2026.
Selain itu, segmen Jasa berhasil mengamankan kontrak tambahan dari Departemen Energi AS (DOE) dan klien komersial, yang mendukung *backlog* jasa senilai lebih dari $17 juta untuk dua belas bulan ke depan. Potensi pertumbuhan jangka panjang didukung oleh perluasan pemrosesan di Hanford dan kemungkinan volume limbah yang jauh lebih besar di masa depan.