
Story
Saham Perma-Fix Merosot Akibat Amaran Kerugian dan Tempoh Sekatan Jualan Bakal Berakhir
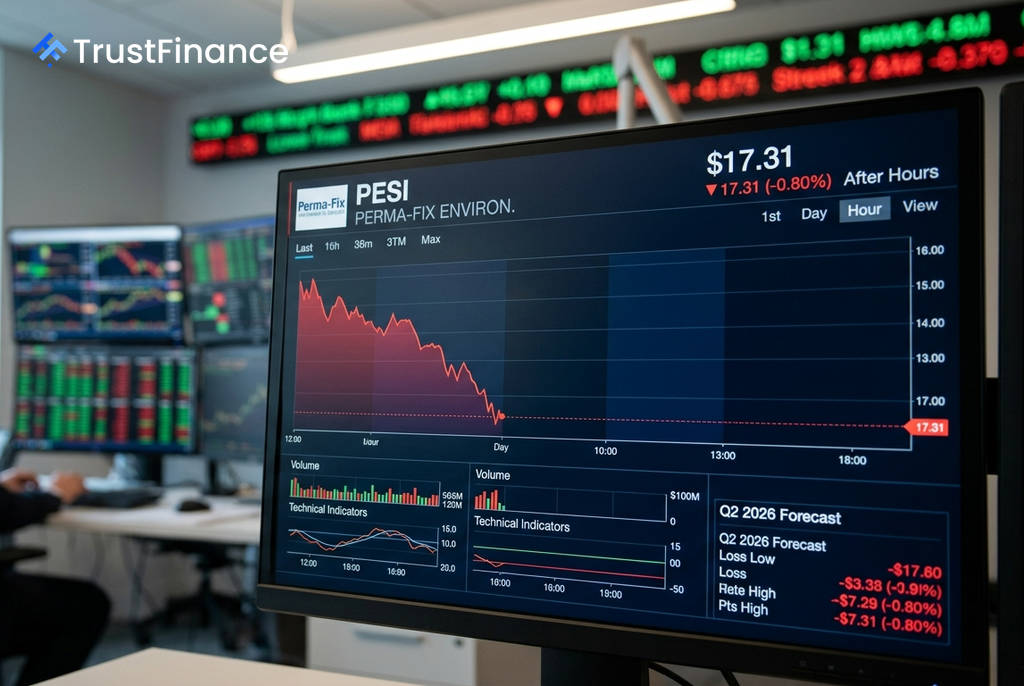
Saham Perma-Fix Environmental Services (PESI) susut 0.8% kepada $17.31 dalam dagangan selepas waktu pasaran, berundur daripada paras tertinggi 52 minggu baharu pada $18.73 yang dicapai semasa sesi dagangan biasa. Penurunan ini berlaku selepas pelabur menilai panggilan kemas kini perniagaan syarikat untuk suku kedua 2026.
Amaran Kerugian Suku Kedua
Dalam kemas kini tersebut, pihak pengurusan mengumumkan anggaran awal hasil suku kedua 2026 sekitar $13 juta dengan kerugian bersih dianggarkan sebanyak $6.0 juta. Menurut syarikat, keputusan ini disebabkan oleh beberapa faktor:
- Kelewatan dalam rawatan sisa berkaitan loji Hanford.
- Penangguhan permulaan beberapa projek.
- Kos kakitangan dan operasi yang lebih tinggi bagi menampung jangkaan penerimaan sisa.
Prestasi ini berbeza dengan pesaing dalam segmen pengurusan sisa seperti Clean Harbors dan Casella Waste Systems, yang masing-masing melaporkan pertumbuhan hasil tahun ke tahun sebanyak 11.9% dan 16.9%, sekali gus menonjolkan prestasi Perma-Fix yang kurang memberangsangkan dari segi pendapatan.
Faktor Tambahan Yang Menekan Saham
 Ad
Selain prestasi kewangan yang lemah, sentimen pelabur turut dipengaruhi oleh dua faktor utama. Pertama, aktiviti pengambilan untung berlaku selepas saham mencecah paras tertinggi dalam setahun. Kedua, kebimbangan mengenai tamatnya tempoh sekatan jualan saham (*lock-up agreement*) yang melibatkan para pengarah dan pegawai eksekutif syarikat.
Perjanjian sekatan ini, yang bermula selepas tawaran ekuiti pada Mei 2026, dijangka berakhir sekitar 13 Ogos 2026. Ini bermakna pihak dalaman syarikat akan dibenarkan menjual saham mereka, yang berpotensi meningkatkan tekanan jualan ke atas saham bermodal kecil seperti PESI.
Tinjauan Positif Daripada Tunggakan Kontrak
Walaupun berdepan cabaran jangka pendek, syarikat turut melaporkan beberapa perkembangan positif. Tunggakan kontrak berkaitan rawatan sisa meningkat kepada kira-kira $15.7 juta setakat 30 Jun 2026, iaitu kenaikan sebanyak 29% dari suku pertama. Di samping itu, segmen Perkhidmatan memperoleh anugerah kontrak baharu yang menyokong tunggakan perkhidmatan bernilai lebih $17 juta untuk dua belas bulan akan datang.
Penganalisis jangka panjang melihat pertumbuhan tunggakan ini, yang didorong oleh pengembangan pemprosesan di Hanford, sebagai petunjuk potensi masa depan. Prospek ini mungkin menjadi lebih cerah jika keputusan dibuat untuk memproses sehingga 9 juta gelen sisa tangki tahap rendah menjelang 2030.