
Story
分析:Paycom憑藉估值與資本效率優勢 在中型科技股中脫穎而出
Summary
根據一項篩選分析,美國中型科技股中,薪資軟體公司 Paycom 因其在品質、估值及復甦潛力間取得良好平衡而受到青睞,其資本運用效率與估值水準優於同業 Bentley Systems。
Text size
Background
根據 Investing.com 發表的一項分析,在經過篩選的美國中型科技股中,薪資與人力資本管理軟體供應商 Paycom (PAYC) 脫穎而出,主因其在企業品質、估值合理性與潛在復甦力道之間取得了最清晰的平衡。
資本效率與估值成關鍵
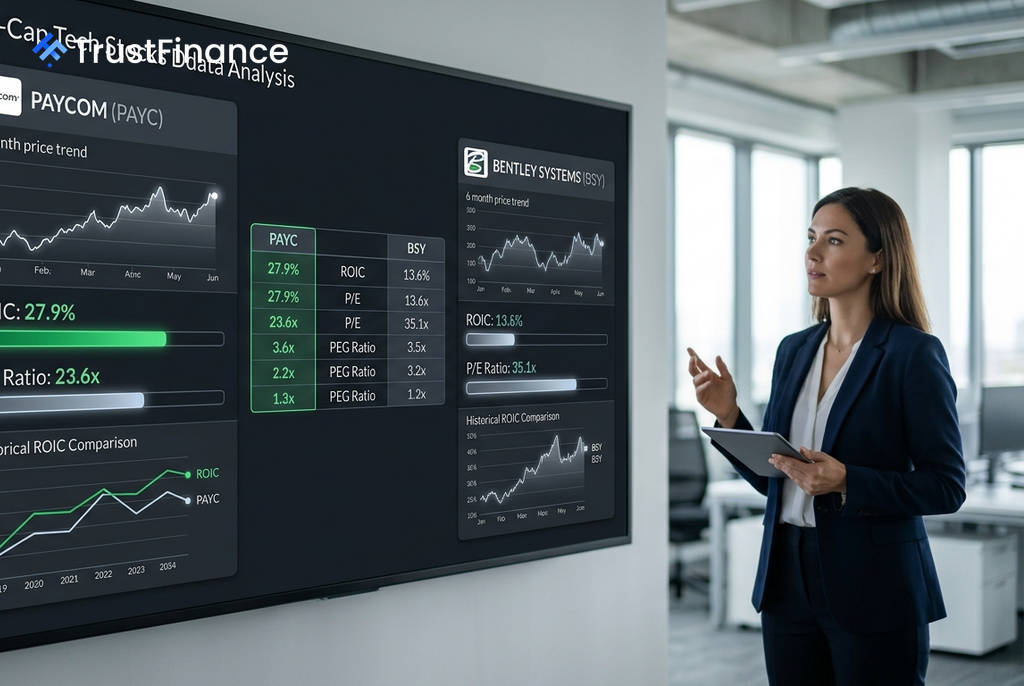
該分析將 Paycom 與基礎設施工程軟體公司 Bentley Systems (BSY) 進行比較,指出 Paycom 在關鍵財務指標上更具優勢。這些指標突顯了兩家公司的不同投資屬性:
- 資本運用效率:Paycom 的投入資本回報率 (ROIC) 高達 27.9%,是 Bentley Systems 13.6% 的兩倍多,顯示其資本運用效率明顯更高。
- 估值水準:Paycom 的本益比 (P/E) 為 23.6 倍,股價營收成長比 (PEG) 為 0.76,相較之下,Bentley Systems 的本益比為 35.1 倍,PEG 為 2.14,意味著 Paycom 的估值更具吸引力。
- 現金流表現:Paycom 的自由現金流 (FCF) 收益率為 5.9%,也為其投資價值提供了支撐。
成長前景與投資考量
 Ad
然而,分析也點出,Paycom 並非一個高速成長的故事。其營收成長率為 9.2%,近期市場關注焦點在於其成長能否重新加速。因此,Paycom 更符合「以合理價格投資優質企業」的論點,而非一檔動能股。
相較之下,Bentley Systems 擁有更強勁的成長前景,營收成長率為 12.8%。但其較高的估值也意味著,投資人對於其業務執行延遲的容忍空間較小。此外,該公司的人工智慧 (AI) 變現預計要到 2027 年才會實現,為其長期展望增添變數。
市場定位總結
總體而言,該分析將 Paycom 定位為尋求平衡、重視基本面與估值的投資者的首選。對於願意承擔較高估值風險以換取更強成長潛力的投資人而言,Bentley Systems 則提供了另一種選擇。