
Story
Paycom dẫn đầu lựa chọn cổ phiếu công nghệ vốn hóa trung bình nhờ định giá và hiệu quả vốn
Summary
Theo một phân tích, Paycom (PAYC) nổi bật trong số các cổ phiếu công nghệ vốn hóa trung bình của Mỹ nhờ sự cân bằng giữa chất lượng, định giá hấp dẫn và tiềm năng phục hồi, qua đó chiếm ưu thế so với các đối thủ như Bentley Systems (BSY).
Paycom (PAYC) đang nổi lên như một lựa chọn hàng đầu trong nhóm cổ phiếu công nghệ vốn hóa trung bình của Mỹ, nhờ sự kết hợp tối ưu giữa các yếu tố chất lượng, định giá và tiềm năng phục hồi. Theo một phân tích của Investing.com, công ty này mang lại một hồ sơ đầu tư cân bằng hơn so với các công ty cùng ngành.
So sánh trực diện
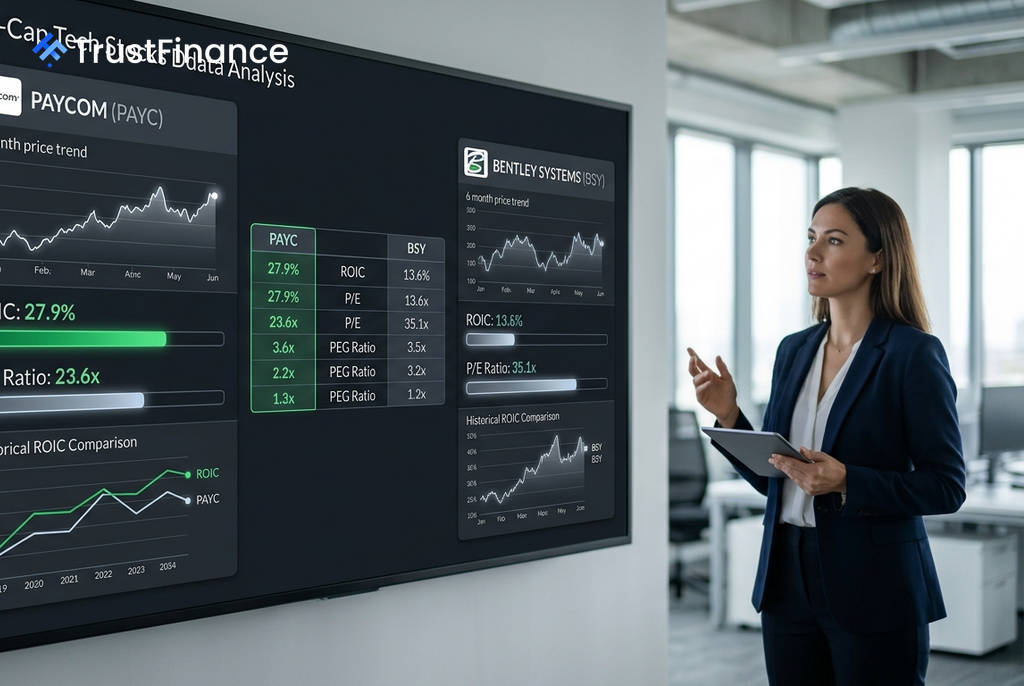
Phân tích này đã đặt Paycom và một công ty khác trong cùng phân khúc, Bentley Systems (BSY), lên bàn cân để so sánh các chỉ số tài chính quan trọng. Dữ liệu cho thấy sự khác biệt rõ rệt về hiệu quả hoạt động và định giá.
- Paycom (PAYC):
- Hệ số P/E: 23,6x
- Tăng trưởng doanh thu: 9,2%
- Tỷ suất sinh lời trên vốn đầu tư (ROIC): 27,9%
- Tỷ lệ PEG: 0,76
- Tỷ suất dòng tiền tự do (FCF yield): 5,9%
- Bentley Systems (BSY):
- Hệ số P/E: 35,1x
- Tăng trưởng doanh thu: 12,8%
- Tỷ suất sinh lời trên vốn đầu tư (ROIC): 13,6%
- Tỷ lệ PEG: 2,14
Tại sao Paycom chiếm ưu thế
Paycom được đánh giá cao hơn chủ yếu dựa trên hai yếu tố chính: hiệu quả sử dụng vốn và định giá hợp lý. Tỷ suất ROIC 27,9% của công ty cao hơn gấp đôi so với mức 13,6% của Bentley Systems, cho thấy khả năng tạo ra lợi nhuận từ vốn đầu tư một cách vượt trội.
 Ad
Về mặt định giá, Paycom cũng tỏ ra hấp dẫn hơn. Cổ phiếu này đang giao dịch với hệ số P/E là 23,6 lần và tỷ lệ PEG là 0,76, thấp hơn đáng kể so với mức P/E 35,1 lần và PEG 2,14 của Bentley. Dòng tiền mạnh mẽ với tỷ suất FCF 5,9% càng củng cố thêm luận điểm đầu tư vào Paycom.
Cân nhắc về tăng trưởng
Tuy nhiên, các nhà đầu tư cần lưu ý rằng câu chuyện của Paycom không phải là về đà tăng trưởng đột phá. Tăng trưởng doanh thu của công ty không có dấu hiệu bứt tốc mạnh mẽ, khiến đây trở thành một lựa chọn theo trường phái "chất lượng với giá hợp lý" hơn là một cổ phiếu tăng trưởng nóng.
Ngược lại, Bentley Systems có hồ sơ tăng trưởng mạnh hơn, nhưng việc thương mại hóa các sản phẩm trí tuệ nhân tạo (AI) dự kiến sẽ không diễn ra cho đến năm 2027. Mức định giá cao hiện tại của Bentley cũng để lại ít dư địa cho các sai sót trong quá trình thực thi chiến lược. Do đó, Paycom được xem là lựa chọn nổi bật cho sự cân bằng, trong khi Bentley phù hợp hơn với các nhà đầu tư ưu tiên tăng trưởng.