
Story
페이컴, 가치평가 및 자본 효율성 기반 유망 중형 기술주로 부상
Summary
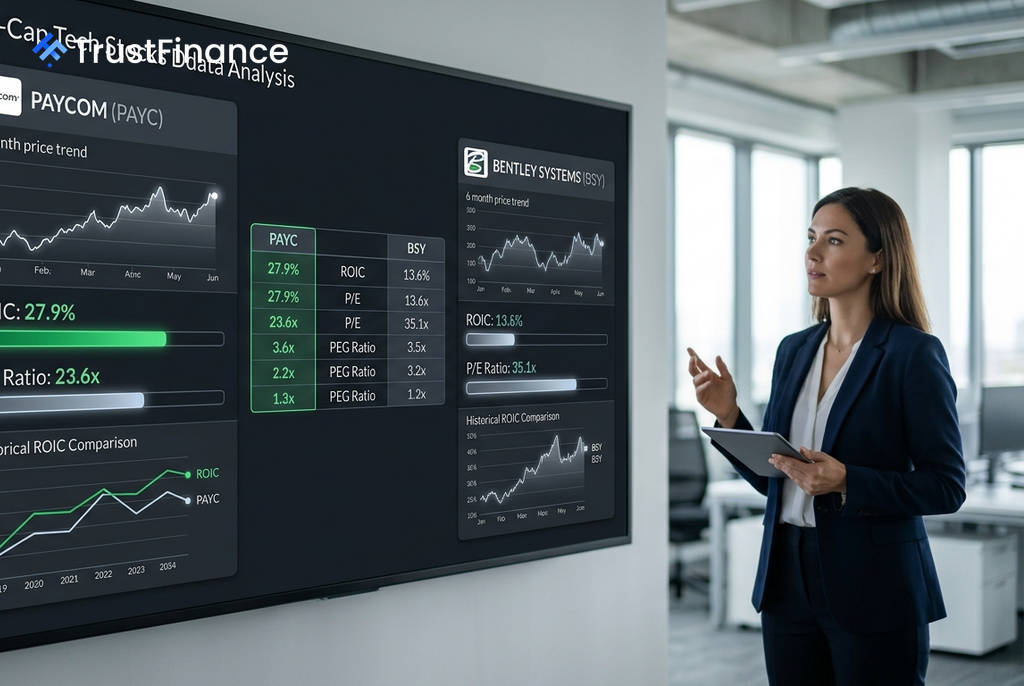
Investing.com의 분석에 따르면, 페이컴(Paycom)은 높은 자본수익률과 합리적인 가치평가를 바탕으로 벤틀리 시스템즈를 제치고 품질, 가치, 회복 잠재력의 균형을 갖춘 유망 미국 중형 기술주로 평가받았다.
Investing.com의 분석에 따르면, 인적자원관리 소프트웨어 기업 페이컴(Paycom, PAYC)이 품질, 가치평가, 회복 잠재력 측면에서 가장 균형 잡힌 미국 중형 기술주로 선정되었다. 페이컴은 특히 높은 자본 효율성과 매력적인 밸류에이션 지표에서 경쟁사 대비 우위를 보였다.
자본 효율성 및 가치평가 우위
이번 분석에서 페이컴은 여러 핵심 지표에서 긍정적인 평가를 받았다. 특히 자본 활용의 효율성을 나타내는 투하자본수익률(ROIC)이 27.9%에 달해, 경쟁사로 비교된 벤틀리 시스템즈(BSY)의 13.6%를 두 배 이상 상회했다.
가치평가 측면에서도 페이컴은 더 매력적인 것으로 나타났다. 주요 지표는 다음과 같다.
- 주가수익비율(PER): 페이컴은 23.6배로 벤틀리 시스템즈의 35.1배보다 낮았다.
- 주가이익성장비율(PEG): 페이컴은 0.76으로, 2.14인 벤틀리 시스템즈에 비해 현저히 낮아 성장성 대비 저평가된 것으로 분석되었다.
- 잉여현금흐름(FCF) 수익률: 페이컴은 5.9%의 잉여현금흐름 수익률을 기록하며 견고한 현금 창출 능력을 입증했다.
성장성과 리스크 요인
 Ad
다만 페이컴의 성장세가 폭발적으로 가속화되는 국면은 아니라는 점은 유의해야 할 부분이다. 페이컴의 최근 매출 성장률은 9.2%로, 이는 '고속 성장'보다는 '합리적 가격의 우량주' 논리를 뒷받침한다.
반면 벤틀리 시스템즈는 12.8%의 더 높은 매출 성장률을 보였지만, 높은 가치평가는 실적 지연에 대한 부담으로 작용할 수 있다. 또한, 벤틀리 시스템즈의 인공지능(AI)을 통한 수익화는 2027년까지는 가시화되기 어려울 것으로 전망되었다.
투자자 시사점
결론적으로 Investing.com은 페이컴을 품질과 가치의 균형을 추구하는 투자자에게 더 적합한 선택지로 평가했다. 한편, 벤틀리 시스템즈는 더 높은 성장 잠재력에 초점을 맞추고 그에 따른 밸류에이션 리스크를 감수할 수 있는 투자자에게 대안이 될 수 있다고 덧붙였다.