
Story
Paycom因估值与资本效率优势,成中盘科技股优选
Summary
根据一项对美国中盘科技股的筛选分析,人力资本管理软件公司 Paycom (PAYC) 因其更具吸引力的估值、卓越的资本效率和复苏潜力而脱颖而出。
Text size
Background
根据一项对美国中盘科技股的分析,人力资本管理软件公司 Paycom (PAYC) 在质量、估值和复苏潜力方面展现出最均衡的优势,成为该领域的突出选择。
Paycom 的核心优势
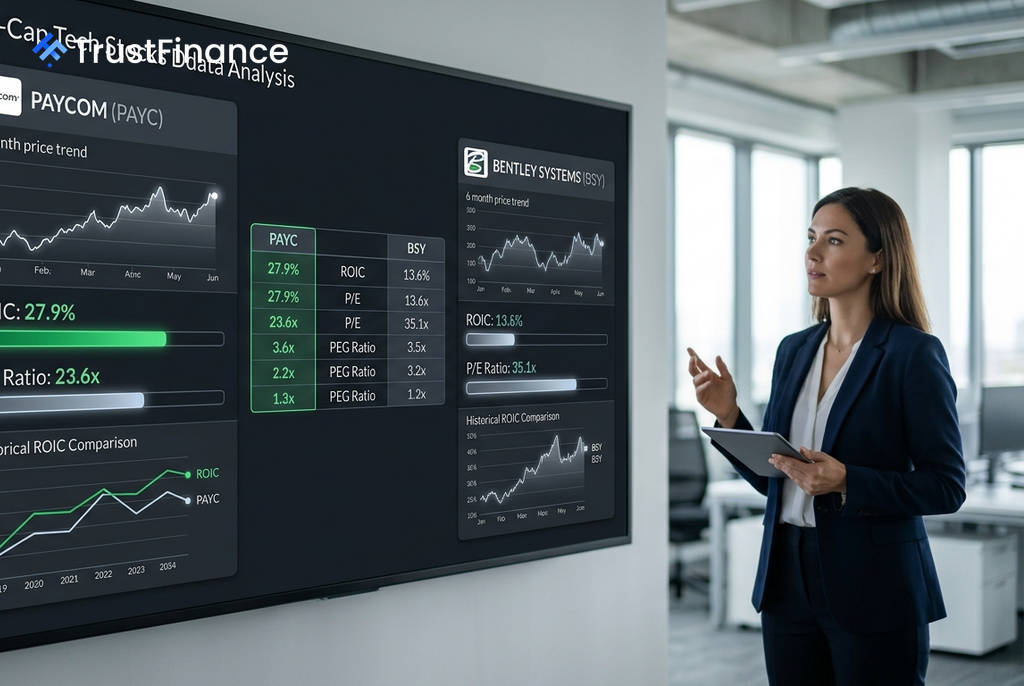
Investing.com 的分析显示,Paycom 在资本效率和估值方面明显优于同行。其 27.9% 的投入资本回报率 (ROIC) 远超 Bentley Systems (BSY) 的 13.6%,表明其资本使用效率更高。
在估值方面,Paycom 的吸引力也更为显著:
- 市盈率 (P/E): Paycom 为 23.6倍,而 Bentley Systems 为 35.1倍。
- 市盈率相对盈利增长比率 (PEG): Paycom 为 0.76,远低于 Bentley Systems 的 2.14。
- 自由现金流收益率 (FCF yield): Paycom 拥有 5.9% 的自由现金流收益率,为其财务状况提供了有力支撑。
增长前景与风险考量
 Ad
尽管 Paycom 的基本面稳健,但其增长并非爆发式的。分析指出,市场关注的焦点在于其收入增长能否重新加速,这使其成为一个“以合理价格投资优质公司”的案例,而非一个动量交易的故事。
相比之下,Bentley Systems 拥有更强的增长前景,但其较高的估值为执行层面的任何延迟都留下了更小的容错空间。此外,根据早前报道,该公司的 AI 商业化预计要到 2027 年才能实现。
投资者视角
综合来看,对于寻求平衡投资组合的投资者而言,Paycom 是一个突出的选择,它结合了高质量的业务和合理的估值。而对于更侧重于成长性、并愿意为此承担更高估值风险的投资者,Bentley Systems 则提供了另一种选择。