
Story
Orange股價回檔逾11% 瑞銀看好買入機會但技術面與債務仍存隱憂
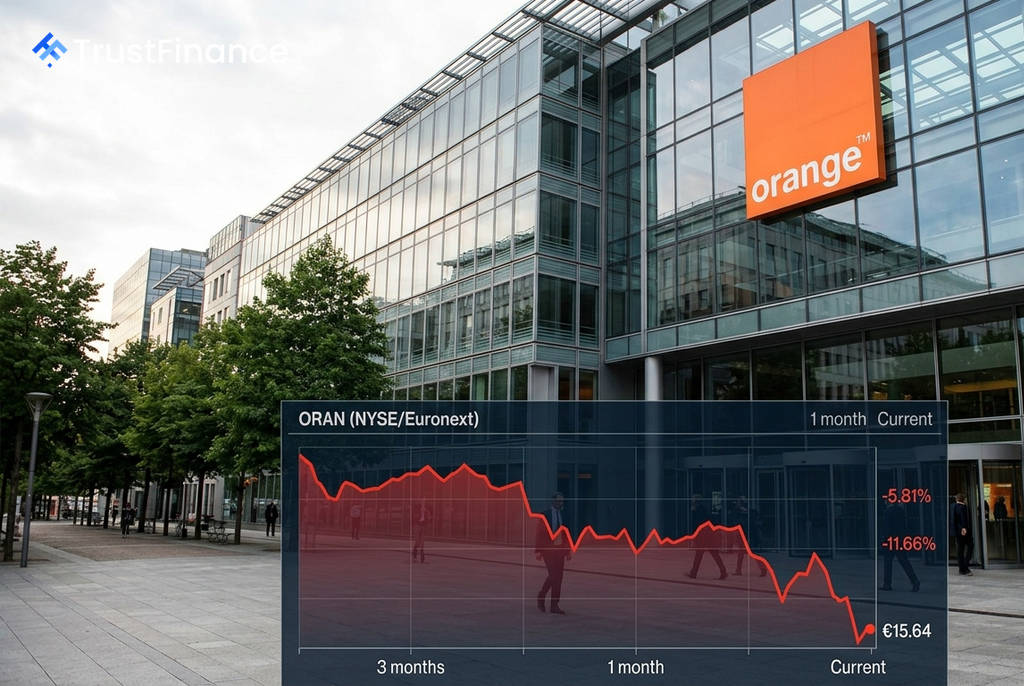
法國電信巨頭Orange (ORAN) 的股價近期經歷顯著回檔,引發市場對其是否為良好買入時機的討論。儘管部分分析師看好其長期前景,但短期技術面疲弱、估值上檔空間有限以及沉重的債務負擔,皆為投資者應審慎評估的因素。
股價表現與估值分析
根據Investing.com截至2026年9月3日的數據,Orange股價在過去一個月下跌了5.81%,三個月內跌幅擴大至11.66%。儘管過去一年仍有15.64%的漲幅,但近期疲態顯露無遺。
從估值角度來看,其追蹤本益比為10.4倍,看似並不昂貴。然而,InvestingPro的公允價值模型估算其價值為16.99歐元,相較於當時約15.64歐元的市價,潛在上漲空間僅約8.6%。這意味著當前的股價僅提供了有限的安全邊際,而非顯著的低估。
基本面:現金流穩健但債務高昂
Orange的營運基本面呈現穩定成長。公司營收從2022年的391.3億歐元增長至2025年的404.0億歐元。截至2026年6月30日的數據顯示,其EBITDA為121.0億歐元,槓桿自由現金流則達到50.3億歐元,顯示出強勁的現金生成能力。
然而,高額負債是主要的隱憂。資料顯示,其總債務高達567.5億歐元。雖然穩定的現金流有助於償債,但龐大的債務規模限制了公司在營運上犯錯的空間,並可能對未來的股東回報造成壓力。
多空觀點與技術指標
 Ad
市場對Orange的看法分歧,多空因素並存:
- 看多理由:Orange在2026年7月28日公布的第二季每股盈餘超出預期185.71%,帶動股價當日上漲6%。瑞銀 (UBS) 在股價回檔後重申「買入」評級,目標價設為21.50歐元,認為對於尋求防禦性成長及股東回報潛力的投資者而言,當前是折價買入的良機。
- 看空理由:與SFR的潛在交易雖然可能擴大規模並改善現金流,但也帶來了執行與監管方面的不確定性風險。
技術分析顯示,日線與週線訊號分別為「賣出」及「強力賣出」,週線的相對強弱指數 (RSI) 為42.654,顯示短期動能偏弱。關鍵的週線支撐位在14.61歐元,而樞軸點位於15.37歐元。投資者可關注股價能否站穩樞軸點之上,作為趨勢穩定的初步信號。
投資前景展望
總結而言,Orange憑藉其4.8%的股息殖利率和持續改善的現金流,對於以收益為導向的投資者具有一定吸引力。然而,沉重的債務負擔和疲弱的短期技術圖表,使得此次股價下跌尚不能被視為已探底的明確買入信號。
對此股感興趣的投資者,更穩健的策略或許是保持觀察,等待股價出現更明確的穩定跡象,例如持續站穩15.37歐元的週線樞軸點之上,或在基本面未惡化的情況下進一步回落至14.61歐元附近的支撐區。