
Story
Cổ phiếu Orange điều chỉnh: Tín hiệu trái chiều cho nhà đầu tư trong bối cảnh nợ cao
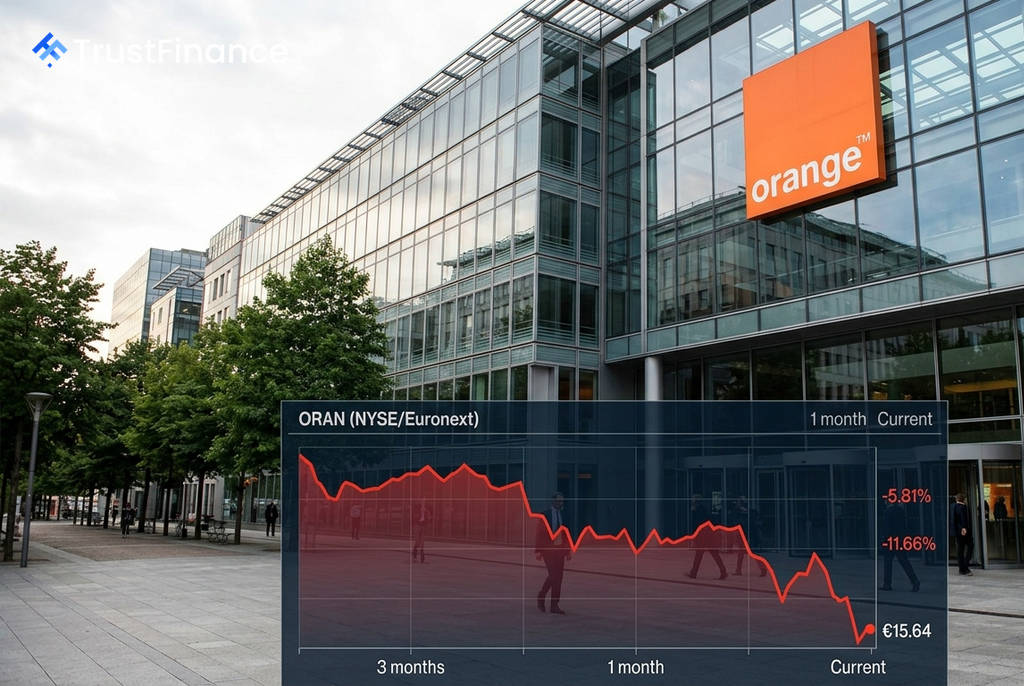
Cổ phiếu của tập đoàn viễn thông Pháp Orange (ORAN) đã trải qua một đợt điều chỉnh đáng kể trong ngắn hạn, tuy nhiên các yếu tố cơ bản và phân tích kỹ thuật lại đưa ra những tín hiệu trái chiều. Diễn biến này đặt ra câu hỏi liệu đây có phải là một cơ hội mua vào hấp dẫn hay là một dấu hiệu cho thấy sự thận trọng là cần thiết.
Diễn biến giá và định giá
Trong vòng một tháng qua, cổ phiếu Orange đã giảm 5,81% và mất 11,66% giá trị trong ba tháng gần nhất, theo dữ liệu ngày 3/9/2026. Mặc dù vậy, tính trong một năm, cổ phiếu này vẫn ghi nhận mức tăng 15,64%.
- Giá hiện tại: €15,64 (tính đến 3/9/2026)
- Biên độ 52 tuần: €13,08 – €18,81
- Tỷ suất cổ tức: 4,8%
- Chỉ số P/E (12 tháng gần nhất): 10,4x
Theo mô hình của InvestingPro, giá trị hợp lý của cổ phiếu được ước tính ở mức €16,99, cho thấy tiềm năng tăng giá chỉ khoảng 8,6% so với giá hiện tại. Điều này cho thấy cổ phiếu không bị định giá quá thấp một cách rõ rệt.
Các yếu tố cơ bản: Dòng tiền mạnh đối mặt với gánh nặng nợ
Nền tảng tài chính của Orange cho thấy sự ổn định với doanh thu tăng từ 39,13 tỷ Euro năm 2022 lên 40,40 tỷ Euro năm 2025. Tính đến ngày 30/6/2026, tăng trưởng doanh thu đạt 3,0%, EBITDA là 12,10 tỷ Euro và dòng tiền tự do có đòn bẩy đạt 5,03 tỷ Euro.
Tuy nhiên, mối lo ngại chính đến từ cấu trúc vốn của công ty. Tổng nợ của Orange ở mức €56,75 tỷ (tính đến 30/6/2026). Mặc dù dòng tiền mạnh giúp công ty quản lý các nghĩa vụ nợ, gánh nặng này vẫn hạn chế đáng kể không gian cho các sai sót trong hoạt động kinh doanh.
 Ad
Tín hiệu kỹ thuật và các yếu tố xúc tác
Các chỉ báo kỹ thuật đang đưa ra những tín hiệu mâu thuẫn. Tín hiệu hàng ngày là "Bán" và tín hiệu hàng tuần là "Bán mạnh", cho thấy áp lực giảm giá trong ngắn hạn vẫn còn. Tuy nhiên, biểu đồ hàng tháng lại cho tín hiệu "Mua", gợi ý rằng xu hướng dài hạn vẫn chưa hoàn toàn bị phá vỡ.
Triển vọng tích cực (Bull case):
- Gần đây, Orange đã công bố lợi nhuận trên mỗi cổ phiếu (EPS) quý II vượt dự báo tới 185,71%.
- Ngân hàng UBS đã nâng hạng cổ phiếu lên "Mua" với giá mục tiêu €21,50. Các nhà phân tích của UBS cho rằng đợt điều chỉnh này là một cơ hội mua vào đối với "một câu chuyện tăng trưởng phòng thủ với tiềm năng tăng trưởng dòng tiền tự do/lợi nhuận cho cổ đông đáng kể".
Rủi ro (Bear case):
- Giao dịch với SFR có thể cải thiện quy mô và dòng tiền, nhưng cũng đi kèm với rủi ro về thực thi và pháp lý.
- Gánh nặng nợ lớn vẫn là một yếu tố cản trở.
Đối với các nhà đầu tư, Orange vẫn là một cổ phiếu đáng chú ý nhờ hồ sơ cổ tức hấp dẫn và dòng tiền cải thiện. Tuy nhiên, các tín hiệu kỹ thuật yếu trong ngắn hạn và nợ cao đòi hỏi sự kiên nhẫn. Các nhà đầu tư có thể theo dõi sự ổn định của giá trên ngưỡng pivot hàng tuần là €15,37 hoặc một đợt điều chỉnh sâu hơn về vùng hỗ trợ €14,61 trước khi đưa ra quyết định.