
Story
Saham Orange Alami Pembetulan: Penganalisis Lihat Potensi Peluang Beli
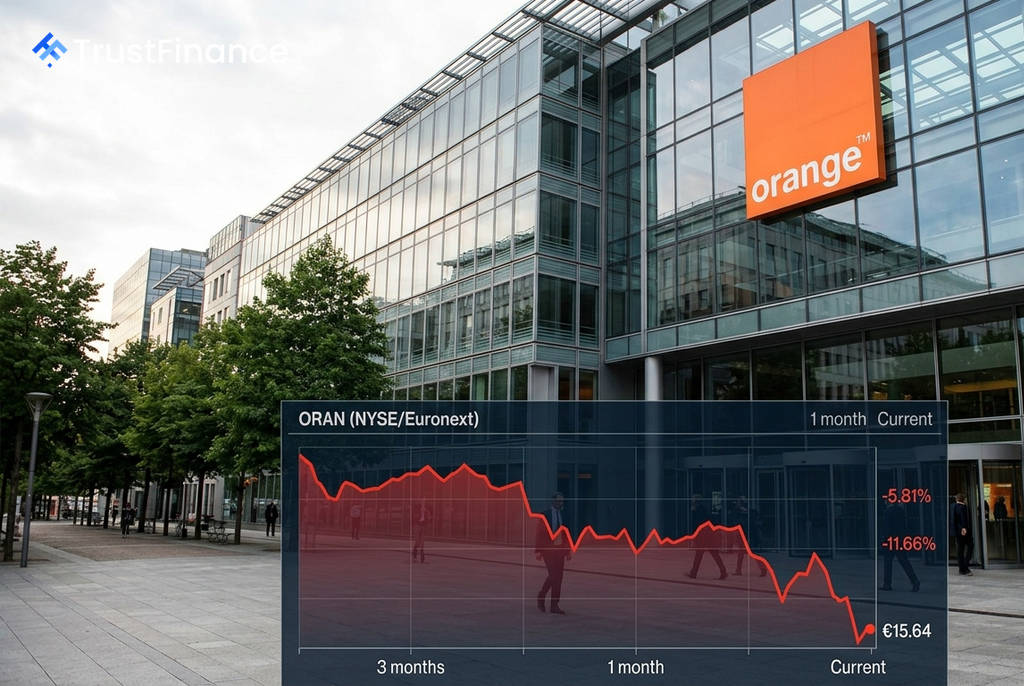
Saham gergasi telekomunikasi Eropah, Orange SA (ORAN), telah mengalami tekanan jualan yang ketara baru-baru ini, menimbulkan persoalan sama ada penurunan ini merupakan peluang belian bagi pelabur. Walaupun isyarat teknikal jangka pendek menunjukkan kelemahan, asas kewangan syarikat dan pandangan optimis daripada beberapa penganalisis memberikan gambaran yang lebih bercampur.
Penilaian dan Asas Kewangan
Saham Orange telah mencatatkan penurunan sebanyak 5.81% dalam tempoh sebulan dan 11.66% dalam tiga bulan yang lalu, didagangkan pada sekitar €15.64 setakat 3 September 2026. Walaupun penurunan ini ketara, penilaian syarikat masih kelihatan munasabah.
Menurut data InvestingPro, nilai saksama untuk saham ini dianggarkan pada €16.99, yang hanya mencadangkan potensi kenaikan sebanyak 8.6% dari harga semasa. Dari segi asas, Orange menunjukkan prestasi yang stabil dengan pertumbuhan hasil sebanyak 3.0% setakat 30 Jun 2026, dan aliran tunai bebas berleveraj yang kukuh sebanyak €5.03 bilion. Namun, kebimbangan utama pelabur adalah paras hutang syarikat yang tinggi, berjumlah €56.75 bilion.
- Hasil Dividen: 4.8% (setakat 3 Sep 2026)
- Nisbah P/E (Trailing): 10.4x (setakat 30 Jun 2026)
- Julat 52 Minggu: €13.08 – €18.81
Isyarat Teknikal Bercampur
Analisis teknikal menunjukkan gambaran yang tidak menentu. Isyarat harian dan mingguan masing-masing berada pada tahap "Jual" dan "Jual Kukuh", menandakan momentum negatif dalam jangka pendek. Indeks Kekuatan Relatif (RSI) mingguan berada pada 42.654, menunjukkan ruang untuk penurunan selanjutnya sebelum mencapai paras *oversold*.
 Ad
Paras teknikal utama yang perlu diperhatikan ialah:
- Sokongan Mingguan: €14.61
- Pivot Mingguan: €15.37
- Rintangan Mingguan: €15.94
Walau bagaimanapun, isyarat pada carta bulanan adalah lebih membina dengan isyarat "Beli", menunjukkan bahawa trend jangka panjang mungkin masih utuh. Percanggahan antara isyarat jangka pendek dan panjang ini memerlukan kesabaran daripada pelabur.
Pandangan Penganalisis dan Prospek
Sentimen positif datang daripada penganalisis di UBS, yang baru-baru ini menaik taraf saham Orange kepada "Beli" dengan sasaran harga €21.50. Mereka berpendapat bahawa penurunan harga semasa adalah peluang untuk membeli saham dalam "kisah pertumbuhan defensif dengan potensi pulangan pemegang saham yang material." Pandangan ini disokong oleh prestasi pendapatan suku kedua Orange yang cemerlang, di mana ia mengatasi unjuran EPS sebanyak 185.71%.
Namun begitu, risiko tetap wujud, terutamanya yang berkaitan dengan potensi transaksi SFR yang boleh meningkatkan skala tetapi turut membawa risiko pelaksanaan dan kawal selia. Dengan paras hutang yang tinggi, syarikat mempunyai margin yang kecil untuk sebarang kesilapan operasi. Pelabur akan memantau dengan teliti laporan pendapatan syarikat yang seterusnya, dijadualkan pada 27 Oktober 2026.