
Story
오렌지 주가, 단기 조정 속 매수 기회일까…부채 부담은 변수
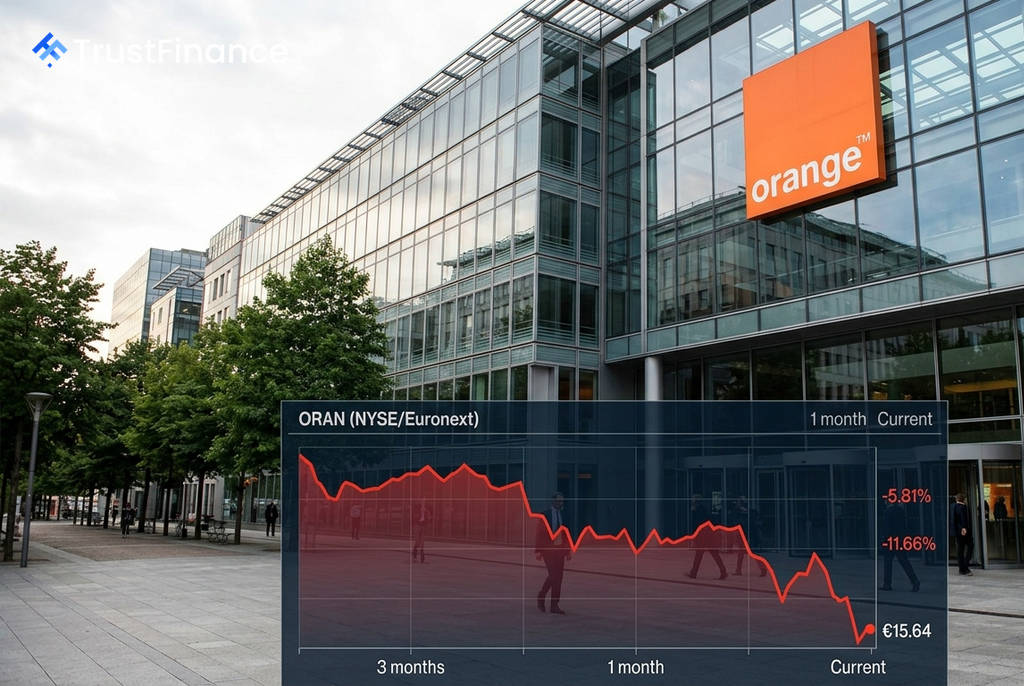
프랑스 통신 대기업 오렌지(ORAN)의 주가가 최근 단기 조정을 겪으며 투자자들 사이에서 매수 기회에 대한 논의가 활발하다. 견조한 펀더멘털과 배당 매력에도 불구하고, 상당한 부채 규모와 엇갈리는 기술적 신호는 신중한 판단이 필요함을 시사한다.
주가 하락과 밸류에이션 현황
Investing.com에 따르면 오렌지의 주가는 최근 1개월간 5.81%, 3개월간 11.66% 하락했다. 9월 3일(현지시간) 기준 주가는 15.64유로에 거래되었으며, 이는 52주 최고가인 18.81유로 대비 상당폭 낮은 수준이다.
밸류에이션 측면에서 6월 30일 기준 후행 주가수익비율(P/E)은 10.4배로 부담스럽지 않은 수준이다. 그러나 InvestingPro가 산정한 공정가치는 16.99유로로, 현재 주가 대비 약 8.6%의 상승 여력만을 시사해 저평가 매력이 크다고 보기는 어렵다.
견조한 현금 흐름 대 높은 부채 부담
오렌지의 펀더멘털은 양면성을 보인다. 긍정적인 측면은 꾸준한 성장과 현금 창출 능력이다.
- 2025년 매출은 404억 유로로 2022년(391.3억 유로) 대비 증가했다.
- 6월 30일 기준 EBITDA(상각 전 영업이익)는 121억 유로, 잉여현금흐름(Levered FCF)은 50.3억 유로에 달했다.
 Ad
반면, 높은 부채는 주요 우려 사항이다. 6월 30일 기준 총부채는 567.5억 유로에 달해, 견조한 현금 창출 능력에도 불구하고 재무적 유연성을 제약할 수 있는 요인으로 작용한다.
엇갈리는 기술적 신호와 시장 전망
기술적 지표는 단기적 약세와 장기적 강세 신호가 혼재되어 있다. 일간 및 주간 차트에서는 '매도' 및 '강력 매도' 신호가 나타나고 있으나, 월간 차트에서는 '매수' 신호가 유지되고 있어 방향성이 불분명하다.
시장 전문가들의 시각도 나뉜다. UBS는 최근의 주가 하락을 매수 기회로 평가하며 목표주가를 21.50유로로 제시했다. UBS는 보고서에서 "방어적 성장과 주주환원 성장 잠재력에 관심 있는 투자자라면 현재 상황을 활용해야 한다"고 분석했다. 반면, SFR과의 거래는 규모의 경제를 가져올 수 있으나 실행 및 규제 관련 리스크를 동반한다는 지적도 나온다.
결론적으로 오렌지는 4.8%에 달하는 배당 수익률과 현금 흐름을 바탕으로 소득 중심 투자자에게 매력적인 종목이다. 그러나 현재의 기술적 약세와 부채 부담을 고려할 때, 주가가 주간 피벗(pivot) 가격인 15.37유로 이상에서 안정되거나, 펀더멘털 악화 없이 주간 지지선인 14.61유로 근방까지 추가 하락할 경우 분할 매수를 고려하는 신중한 전략이 유효해 보인다.