
Story
瑞穗更新美國REITs首選名單 看好日照帶辦公室與防禦型零售股
Text size
Background
瑞穗銀行 (Mizuho) 近日發布其最新的美國不動產投資信託 (REITs) 首選名單,該名單匯集了其分析師團隊最具信心的、由催化劑驅動的投資標的。此份名單涵蓋七個子產業別的27檔精選個股,反映了瑞穗對市場的由下而上分析結果。
辦公室REITs:看好日照帶復甦
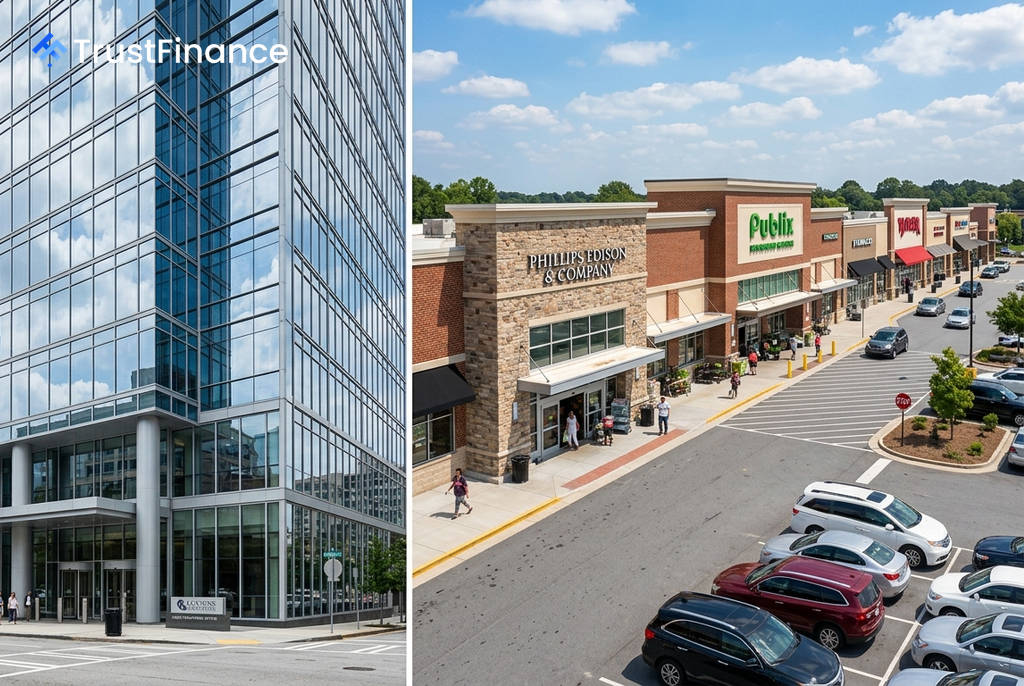
專注於美國日照帶市場的辦公室REIT Cousins Properties (CUZ) 成為瑞穗的重點推薦之一。該公司在奧斯汀、亞特蘭大、達拉斯等八個市場擁有超過 1,910萬平方英尺 的物業。
瑞穗指出,其主要投資催化劑包括:
- 日照帶市場基本面復甦:尤其在奧斯汀,租戶需求年增約 30%,顯示出強勁動能。
- 執行風險較低:公司在2026年第二季展現了強勁的租賃活動,並擁有約 100萬平方英尺 的待開發項目,上半年現金租金利差更達到 +12%。
- 資產負債表彈性:公司具備透過出售非核心資產和機會性收購來實現外部增長的財務彈性。
儘管如此,市場仍對該公司在奧斯汀的曝險以及科技業風險存有疑慮,特別是近期該地區的負吸納量趨勢,以及租賃動能是否能持續。同時,在當前股權成本的限制下,公司能否進行增值性資本部署也受到關注。
 Ad
零售REITs:青睞防禦型購物中心
在八月的更新中,以雜貨店為核心的購物中心REIT Phillips Edison & Company (PECO) 也被納入首選名單。該公司約有 94% 的年度基本租金來自於具防禦性的社區型鄰里中心。
瑞穗認為PECO的優勢在於其穩健的營運與成長前景。公司已將其2026財年的收購指引中值提高至 5.5億美元,加權平均收益率為6.7%。此外,PECO擁有領先同業的新簽租約利差,以及高達 97.5% 的出租率,且對高風險觀察名單租戶的曝險有限,預計將推動其2026年及2027年的營運資金 (FFO) 實現高於平均的增長。
然而,投資人也正密切關注,在潛在的經濟衰退期間,購物中心的租賃需求將如何表現,以及目前強勁的基本面是否已達頂峰。近期,PECO公布了優於預期的第二季財報並上調全年展望,同時宣布了一項最高達 4億美元 的市場價格增資計畫。