
Story
みずほ証券、米国REITの推奨銘柄を更新 オフィス・商業施設セクターから2銘柄を選出
Text size
Background
みずほ証券は、米国REITセクターに関する最新の「トップピック・リスト」を公表した。このリストは、同社の米国アナリストによるボトムアップ分析に基づき、独自の成長カタリストを持つと判断された確信度の高い投資アイデアをまとめたものである。
リストには7つのセクターから合計27銘柄が選出されている。各銘柄の選定は、みずほ証券のレーティング、目標株価、業績予想をブルームバーグのコンセンサスデータと比較し、その確信度を評価した上で決定される。
注目される2つの推奨銘柄
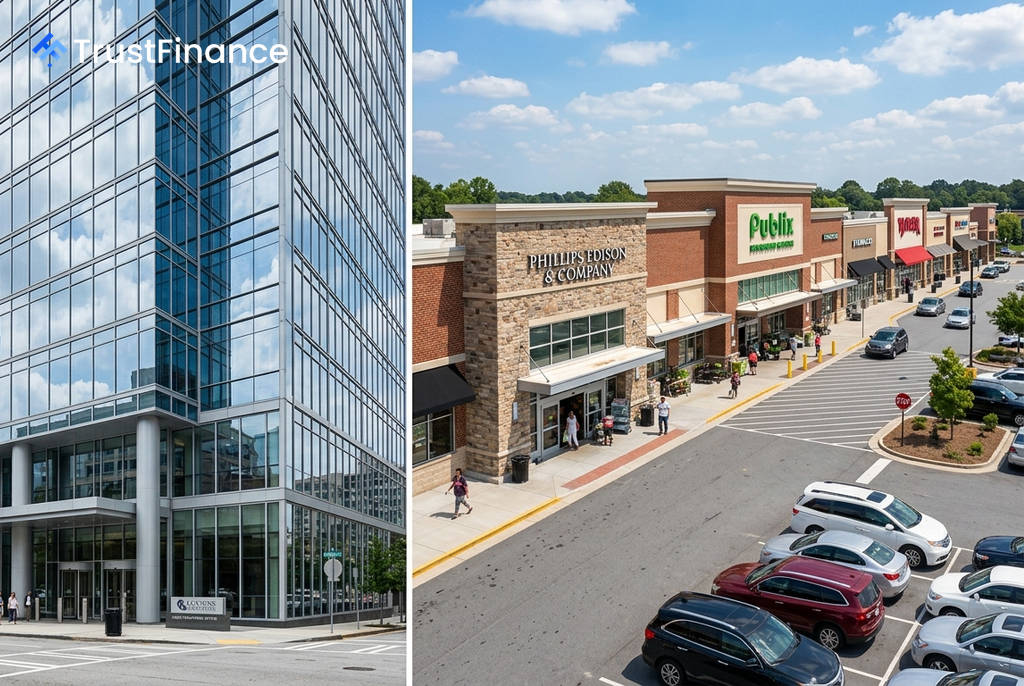
8月の更新で特に注目されるのは、オフィスと商業施設の各セクターから選出された以下の2銘柄である。
Cousins Properties (CUZ)
サンベルト地域に特化したオフィスREITで、アトランタ、オースティン、ダラスなど8市場で1,910万平方フィートを超える物件を保有している。みずほ証券が注目する主なカタリストは以下の通り。
- サンベルト市場の回復: 特にオースティンではテナント需要が前年同期比で約30%増加するなど、ファンダメンタルズの回復が顕著である。
- 好調なリース活動: 2026年上半期にはキャッシュ賃料スプレッドがプラス12%を記録し、第2四半期の力強いリース実績も執行リスクの低さを示している。
- 財務の柔軟性: 非中核資産の売却や機動的な物件取得を通じて、外部成長を追求できる財務体質を持つ。
 Ad
同社は2026年第2四半期に市場予想を上回る決算を発表し、通期見通しを引き上げた。一方で、投資家の間ではオースティン市場へのエクスポージャーやハイテク業界のリスク、リースモメンタムの持続性に対する懸念も残る。
Phillips Edison & Company (PECO)
食料品スーパーを核テナントとするショッピングセンターに特化したREITで、8月の更新で新たにリスト入りした。年間基本賃料の約94%が、景気変動に強いとされる近隣型商業施設から得られている。
- 積極的な物件取得: 2026年度の物件取得ガイダンスを5億5,000万ドルに引き上げた。第2四半期末までにすでに2億6,700万ドルを取得済みである。
- 高い稼働率とリーススプレッド: 稼働率は97.5%とセクター内で最高水準にあり、新規リーススプレッドも業界をリードしている。
- FFO成長への期待: 積極的な資本配分戦略により、2026年および2027年のFFO(Funds From Operations、不動産投資信託におけるキャッシュフロー指標)は平均を上回る成長が見込まれる。
同社も第2四半期決算が市場予想を上回り、通期見通しを引き上げた。セクター全体のリスクとしては、景気後退局面におけるリース需要の動向や、現在の好調なファンダメンタルズがピークに達している可能性などが挙げられる。