
Story
Mizuho Rilis Daftar REIT Unggulan AS, Soroti Cousins Properties dan Phillips Edison
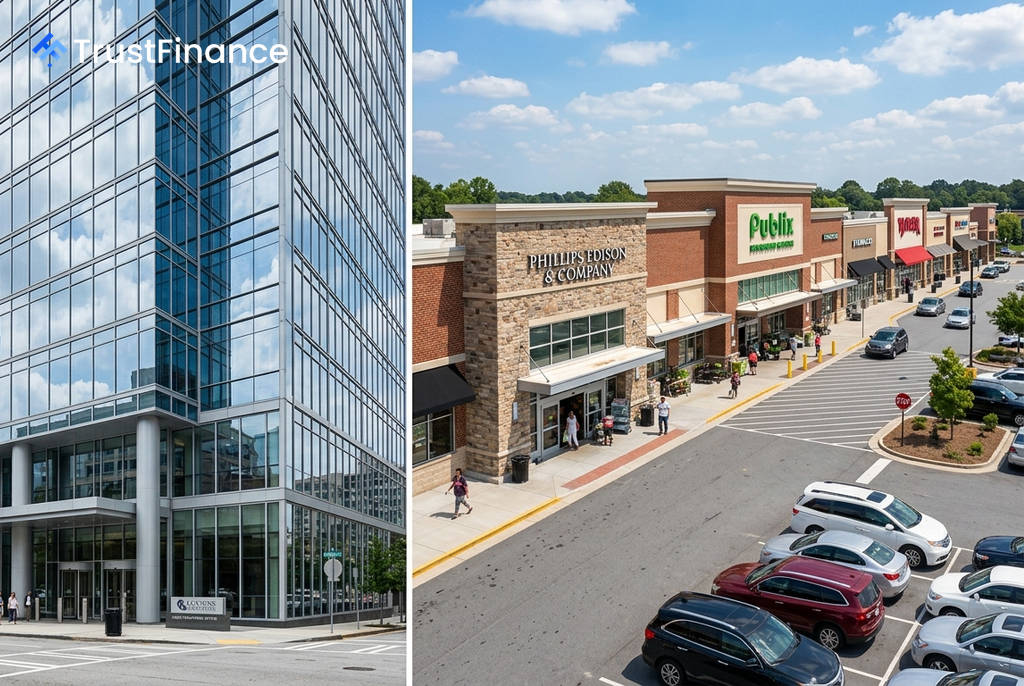
Mizuho telah merilis daftar "Top Picks" terbaru untuk sektor Dana Investasi Real Estat (REIT) di Amerika Serikat, menyoroti ide-ide investasi yang didorong oleh katalis dengan keyakinan tertinggi. Daftar ini mencerminkan analisis *bottom-up* dari para analis Mizuho di AS.
Daftar tersebut menampilkan 27 pilihan utama yang tersebar di tujuh sektor properti. Tingkat keyakinan dinilai dengan membandingkan peringkat, target harga, dan estimasi pendapatan Mizuho terhadap data konsensus Bloomberg.
Analisis Saham Unggulan
Di antara emiten yang disorot, dua nama menonjol dengan katalis spesifik dan kinerja keuangan yang kuat.
Cousins Properties (CUZ)
Emiten REIT perkantoran yang berfokus di kawasan Sunbelt AS ini tetap menjadi pilihan utama. Cousins Properties memiliki lebih dari 19,1 juta kaki persegi properti di pasar-pasar utama seperti Austin, Atlanta, dan Dallas. Menurut Mizuho, katalis utama bagi perusahaan ini meliputi:
- Pemulihan fundamental di pasar Sunbelt, dengan permintaan penyewa di Austin menunjukkan peningkatan sekitar 30% secara tahunan.
- Aktivitas sewa yang kuat pada kuartal kedua 2026 dan selisih sewa tunai yang positif sebesar 12% pada paruh pertama tahun ini, menunjukkan risiko eksekusi yang lebih rendah.
- Fleksibilitas neraca keuangan untuk mengejar pertumbuhan eksternal melalui penjualan aset non-inti dan akuisisi oportunistik.
 Ad
Meskipun demikian, Mizuho mencatat adanya kekhawatiran investor terkait eksposur perusahaan terhadap pasar Austin dan risiko dari sektor teknologi. Cousins Properties baru-baru ini melaporkan pendapatan dan laba kuartal kedua 2026 yang melampaui ekspektasi analis dan menaikkan prospek setahun penuhnya.
Phillips Edison & Company (PECO)
Phillips Edison & Company (PECO), sebuah REIT pusat perbelanjaan dengan *anchor tenant* toko grosir, merupakan tambahan baru dalam daftar pilihan Mizuho. Sekitar 94% dari pendapatan sewa dasar tahunannya berasal dari pusat-pusat perbelanjaan lingkungan yang bersifat defensif.
Katalis positif untuk PECO termasuk kenaikan panduan akuisisi untuk tahun fiskal 2026 menjadi $550 juta pada titik tengah, dengan imbal hasil rata-rata tertimbang 6,7%. Perusahaan juga mempertahankan tingkat okupansi tertinggi di sektornya sebesar 97,5%.
Strategi penempatan modal perusahaan diperkirakan akan mendorong pertumbuhan *Funds from Operations* (FFO) di atas rata-rata pada tahun 2026 dan 2027. Seperti Cousins, PECO juga melaporkan hasil kuartal kedua yang melampaui perkiraan Wall Street, menaikkan prospek setahun penuh, dan mengumumkan rencana penawaran saham *at-the-market* hingga $400 juta.