
Story
瑞穗更新美国REITs首选名单,聚焦办公及零售地产领域
Text size
Background
瑞穗银行(Mizuho)发布了其最新的美国房地产投资信托基金(REITs)首选名单,该名单汇集了其分析师团队在美国市场中最具信心、由催化剂驱动的投资标的。这份名单反映了瑞穗美国分析师的自下而上的研究成果,展示了他们最为看好的投资机会。
名单筛选标准与构成
据瑞穗称,该首选名单共包含27只个股,覆盖七个不同的房地产板块。其信心水平的评估标准,是通过比较瑞穗自身的评级、目标价和盈利预测与彭博社的共识数据。这显示了公司对特定股票的看好程度超过市场普遍预期。
重点推荐个股分析
在最新的八月更新中,瑞穗特别强调了两家公司,分别代表了办公和零售地产领域的投资机会。
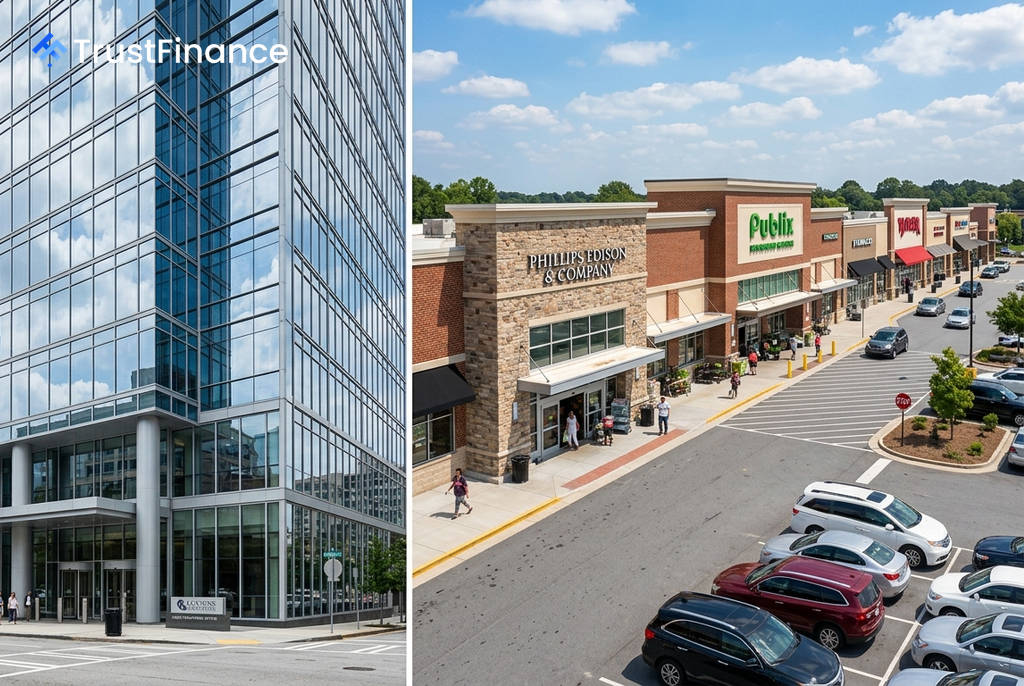
Cousins Properties (CUZ)
 Ad
Cousins Properties是一家专注于美国“阳光地带”的办公地产REIT,在奥斯汀、亚特兰大和达拉斯等八个市场拥有超过1910万平方英尺的物业。
- 增长催化剂:瑞穗指出,其核心驱动力在于阳光地带市场的基本面复苏,特别是奥斯汀市场,租户需求同比增长约30%。公司在2026年第二季度强劲的租赁活动、约100万平方英尺的在建项目以及2026年上半年+12%的现金租金价差,均显示出较低的执行风险。
- 投资者担忧:尽管前景乐观,但投资者仍对其在奥斯汀的敞口和科技行业的风险表示担忧。此外,鉴于当前股权成本的限制,市场对其能否以增值方式部署资本也存有疑问。
- 近期业绩:该公司近期公布的2026年第二季度财报和营收均超出分析师预期,并上调了全年业绩指引。
Phillips Edison & Company (PECO)
Phillips Edison & Company (PECO) 是一家以食杂店为核心租户的购物中心REIT,其约94%的年基本租金来自具有防御性的社区购物中心。
- 增长催化剂:PECO将2026财年的收购指引中值上调至5.5亿美元,加权平均收益率为6.7%。公司拥有行业领先的新签租约价差和高达97.5%的出租率,且受高风险租户的影响有限。瑞穗认为,其资本部署策略将推动公司在2026和2027年实现高于平均水平的运营资金(FFO)增长。
- 投资者担忧:市场对购物中心板块的主要疑虑在于,如果经济出现衰退,租赁需求将如何表现,以及当前强劲的基本面是否已达到顶峰。
- 近期动态:PECO公布的2026年第二季度业绩同样超出华尔街预期,并上调了全年展望。公司还披露了一项高达4亿美元的随时配股(at-the-market)发行计划。