
Story
Mizuho Công Bố Lựa Chọn Cổ Phiếu REIT Hàng Đầu Mới Tại Mỹ
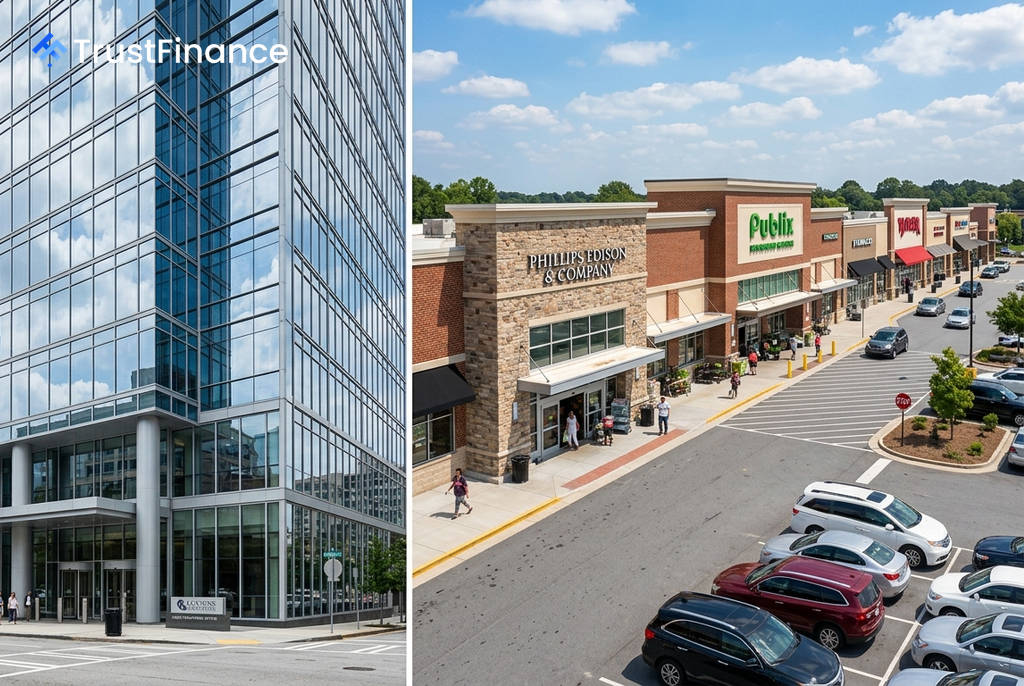
Công ty dịch vụ tài chính Mizuho vừa công bố danh sách các lựa chọn cổ phiếu hàng đầu (Top Picks List) mới nhất cho ngành quỹ tín thác đầu tư bất động sản (REIT) của Mỹ, chỉ ra những cơ hội đầu tư có niềm tin cao và được thúc đẩy bởi các yếu tố xúc tác cụ thể.
Danh sách này bao gồm 27 lựa chọn hàng đầu thuộc bảy phân khúc khác nhau, được tổng hợp dựa trên phân tích từ dưới lên của các chuyên gia phân tích tại Mizuho. Các lựa chọn này phản ánh những cổ phiếu được ưa thích nhất của công ty trong toàn ngành.
Các lựa chọn nổi bật
Trong bản cập nhật tháng 8, Mizuho đã nêu bật hai công ty với những luận điểm đầu tư đáng chú ý.
Cousins Properties (CUZ)
Cousins Properties là một quỹ REIT văn phòng tập trung vào khu vực Vành đai Mặt trời (Sunbelt), sở hữu hơn 19,1 triệu feet vuông bất động sản tại các thị trường trọng điểm như Austin, Atlanta và Phoenix. Mizuho chỉ ra các yếu tố xúc tác chính cho công ty:
- Sự phục hồi cơ bản: Các thị trường Sunbelt đang cho thấy sự phục hồi, đặc biệt là Austin với nhu cầu thuê tăng khoảng 30% so với cùng kỳ năm trước.
- Hiệu quả hoạt động: Công ty đã chứng tỏ rủi ro thực thi thấp hơn thông qua hoạt động cho thuê mạnh mẽ trong quý II, danh mục dự án đang triển khai rộng khoảng 1 triệu feet vuông và chênh lệch tiền thuê đạt mức dương 12% trong nửa đầu năm 2026.
- Bảng cân đối kế toán linh hoạt: Sức mạnh tài chính cho phép công ty theo đuổi tăng trưởng thông qua việc bán các tài sản không cốt lõi và thực hiện các thương vụ mua lại mang tính cơ hội.
 Ad
Tuy nhiên, báo cáo cũng lưu ý rằng các nhà đầu tư vẫn còn lo ngại về rủi ro liên quan đến thị trường Austin và ngành công nghệ. Gần đây, Cousins Properties đã báo cáo doanh thu và lợi nhuận quý II/2026 vượt kỳ vọng của các nhà phân tích và nâng cao triển vọng cả năm.
Phillips Edison & Company (PECO)
Phillips Edison & Company (PECO), một quỹ REIT chuyên về các trung tâm mua sắm có siêu thị hoặc cửa hàng tạp hóa lớn, là một cái tên mới trong danh sách của Mizuho. Công ty có một danh mục đầu tư mang tính phòng thủ cao, với khoảng 94% tiền thuê cơ bản hàng năm đến từ các trung tâm lân cận.
Các điểm mạnh chính của PECO được Mizuho nhấn mạnh bao gồm:
- Tăng trưởng thông qua mua lại: Công ty đã nâng mục tiêu mua lại trong năm tài chính 2026 lên mức trung bình 550 triệu USD với tỷ suất vốn hóa bình quân 6,7%.
- Các chỉ số hoạt động hàng đầu: PECO duy trì chênh lệch giá thuê mới dẫn đầu ngành và tỷ lệ lấp đầy cao nhất ở mức 97,5%, đồng thời có ít rủi ro từ các khách thuê trong danh sách theo dõi.
- Triển vọng tăng trưởng FFO: Chiến lược triển khai vốn của công ty được kỳ vọng sẽ thúc đẩy tăng trưởng Lợi nhuận từ hoạt động kinh doanh (FFO) trên mức trung bình vào năm 2026 và 2027.
PECO cũng đã công bố kết quả kinh doanh quý II/2026 vượt dự báo và nâng triển vọng cả năm. Tuy vậy, những câu hỏi chung cho phân khúc trung tâm mua sắm vẫn tồn tại, chẳng hạn như nhu cầu thuê sẽ biến động ra sao trong một cuộc suy thoái tiềm tàng.