
Story
Lululemon財報黯淡下修財測 股價重挫逾17%
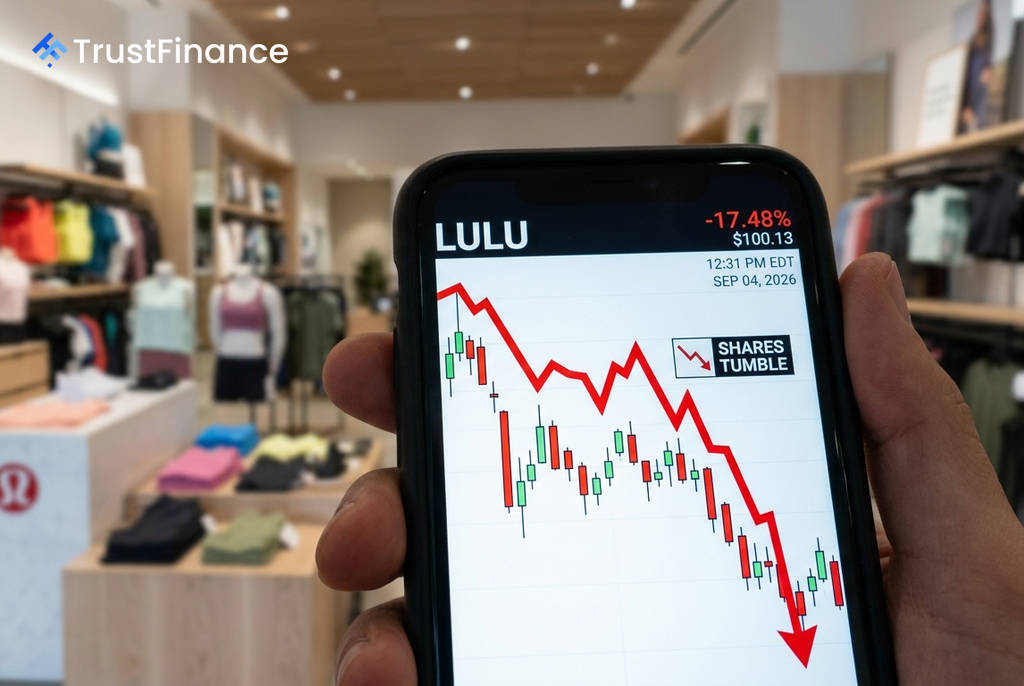
運動服飾零售商 Lululemon (LULU) 公布第二季財報後,因營收未達標且全年財測遠遜於預期,股價在9月4日重挫 17.77% 至 100.13美元。儘管每股盈餘優於預期,但主要受一次性關稅退稅利益挹注,未能掩蓋北美市場需求疲軟的核心問題。
財報細節:營收與財測雙雙失利
根據財報,Lululemon 第二季營收年減4%至 24.2億美元,低於市場共識預期的24.6億美元。全球同店銷售額下滑約 10%,主要受北美地區客流量與產品需求減弱拖累。
雖然帳面每股盈餘(EPS)為 2.92美元,看似亮眼,但其中約 0.86美元 來自關稅退稅及相關利息。公司同時大幅下修2026財年展望,將營收預測區間下調至 103.5億至105.0億美元(意味著年減5%至7%),每股盈餘預測也從先前的10.95至11.15美元,下修至 9.48至9.73美元。第三季展望更為嚴峻,預計營收將年減10%至11%。
營運挑戰不僅是總體經濟因素
Lululemon 管理層在財報會議上坦承,業績下滑不僅僅是宏觀經濟疲軟所致,公司在產品執行、客流量以及負面社群媒體評論方面也面臨挑戰。數據顯示,核心產品女子緊身褲(leggings)的銷售額在第二季大幅下滑了約 20%,凸顯特定產品類別已遭受衝擊。
 Ad
從地區來看,雖然全球其他地區營收增長5%,中國大陸營收名目增長4%,但同店銷售額仍下滑8%,顯示中國市場的增長力道尚不足以抵銷北美市場的頹勢。為應對挑戰,公司正重新檢討產品開發時程與庫存管理,並將2026財年的淨開店數目標從約40家下修至約35家。
市場反應與未來展望
市場將此次財報視為一次重大的「盈利預期重置」,而非單純的季度失手。Guggenheim、瑞銀(UBS)及摩根士丹利(Morgan Stanley)等多家投行在報告發布後,仍維持謹慎評級。
投資人的焦點現已轉向即將於9月7日當週上任的新任執行長 Heidi O’Neill。市場普遍預期她將對產品、行銷及資本配置策略進行調整。未來值得關注的催化劑包括:
- 新任CEO的策略方向:是否能有效重振品牌吸引力。
- 核心產品銷售:女子緊身褲等關鍵品類的銷售能否回穩。
- 北美同店銷售數據:客流量能否止跌是觀察重點。
- 中國市場復甦情況:能否重拾國際增長引擎的角色。