
Story
ルルレモン株が急落、見せかけの増益と大幅な業績下方修正を嫌気
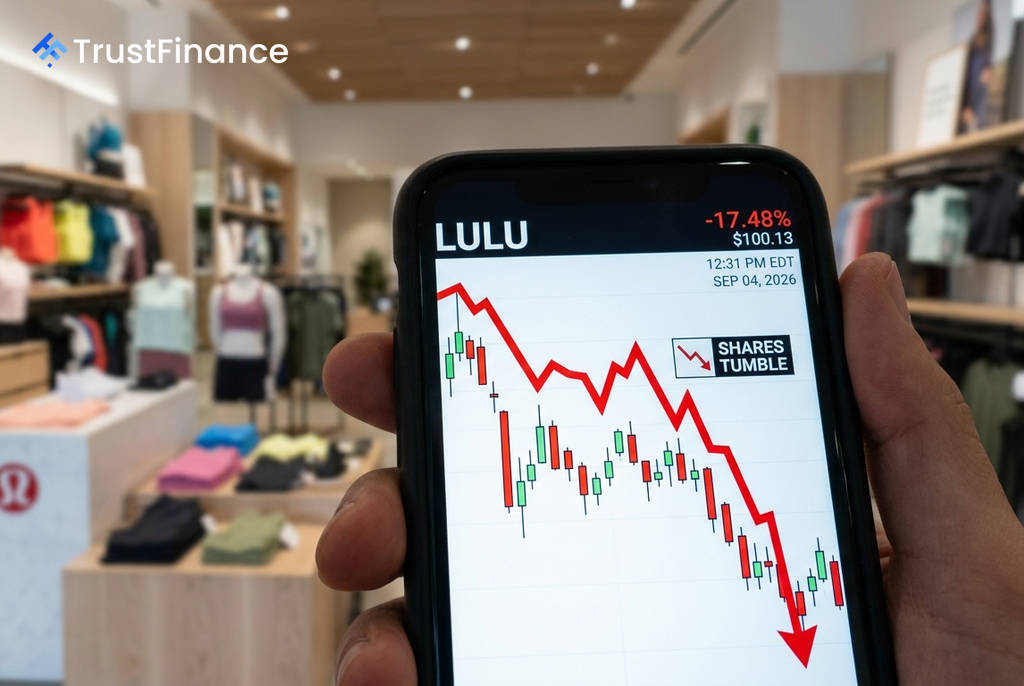
アスレチックウェア大手のルルレモン・アスレティカ(LULU)が発表した第2四半期決算を受け、同社の株価は17%以上急落した。1株当たり利益(EPS)は市場予想を上回ったが、これは一過性の要因によるもので、売上高の減少と大幅な通期業績見通しの引き下げが、事業の深刻な減速懸念を招いた。
見せかけの好決算、実態は収益悪化
同社の第2四半期(8月期)決算では、売上高が前年同期比4%減の24億2000万ドルとなり、市場予想の24億6000万ドルに届かなかった。特に北米での客足の鈍化と需要減が響き、全世界の既存店売上高は約10%減少した。
一方で、EPSは2.92ドルと市場予想を上回った。しかし、この中には関税の還付金と関連利息による約0.86ドル分のかさ上げが含まれている。この一過性の利益を除けば、実質的な収益は市場が期待した水準を大きく下回るものであった。特に、中核事業である女性向けレギンスの売上高が約20%減少したことは、ブランドの勢いに陰りが見えていることを示唆している。
大幅な下方修正が示す「リセット」
経営陣は決算説明会で、業績不振の原因がマクロ経済環境の悪化だけではなく、製品戦略の実行ミスや客足の減少、ソーシャルメディアでの否定的な論調にもあることを認めた。この状況を反映し、同社は2026年度の通期見通しを大幅に下方修正した。
- 通期売上高見通し: 従来の109.5億~111.5億ドルから103.5億~105.0億ドルへ引き下げ(5~7%の減少を示唆)。
- 通期EPS見通し: 従来の10.95~11.15ドルから9.48~9.73ドルへ引き下げ。
 Ad
さらに、第3四半期の見通しはより厳しく、売上高は10%~11%の減少、EPSは0.93~0.98ドルと予測されている。この大幅な下方修正を受け、市場は単なる四半期の業績不振ではなく、事業の根本的な「リセット」が必要な状況だと判断している。
新CEOの手腕と今後の注目点
市場の関心は、9月7日の週に就任する新CEO、ハイジ・オニール氏の戦略に移っている。投資家は、製品、マーケティング、資本配分に関する見直しが迅速に行われることを期待しているが、即座の業績回復は見込んでいない。
今後の重要なカタリスト(変動要因)は以下の通りとなる。
- 新経営陣の戦略: 製品デザイン、販促活動、店舗展開計画の変更。
- 製品の回復: 特に女性向けレギンスの売上が安定するかどうか。
- 北米の既存店売上高: 減少幅の縮小が確認できるか。
- 中国事業の動向: 第2四半期の売上は4%増だったが既存店売上は8%減と期待外れ。回復すれば国際的な成長ストーリーが再評価される可能性がある。
株価は過去1年間で50%以上下落しているが、本格的な反発には、割安感だけでなく、新経営陣による需要回復の具体的な証拠が不可欠となる。