
Story
Saham Lululemon Merosot Tajam Susulan Unjuran Pendapatan Dipotong, Hasil Suku Kedua Terlepas Jangkaan
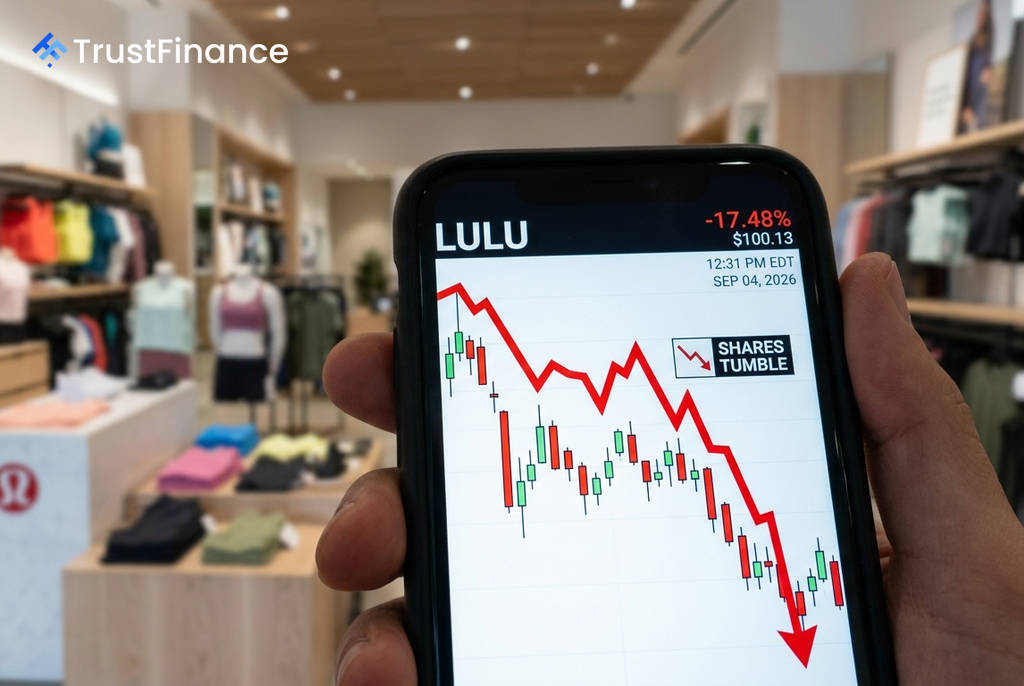
Saham Lululemon Athletica (LULU) jatuh mendadak selepas syarikat itu melaporkan hasil suku kedua yang terlepas jangkaan penganalisis dan memotong unjuran kewangan tahun penuhnya dengan ketara. Walaupun pendapatan sesaham (EPS) kelihatan mengatasi ramalan, ia disokong oleh manfaat pembayaran balik tarif sekali sahaja, sekali gus menyembunyikan prestasi operasi yang lebih lemah.
Butiran Prestasi Suku Kedua
Bagi suku kedua, Lululemon melaporkan hasil sebanyak $2.42 bilion, menurun 4% tahun ke tahun dan di bawah anggaran konsensus sebanyak $2.46 bilion. Jualan setanding global jatuh kira-kira 10%, didorong oleh kelemahan trafik dan permintaan produk di Amerika Utara.
Syarikat mencatatkan pendapatan sesaham (EPS) sebanyak $2.92. Walau bagaimanapun, angka ini termasuk manfaat kira-kira $0.86 sesaham daripada bayaran balik tarif. Tanpa item ini, prestasi pendapatan asas adalah jauh lebih rendah. Berikutan laporan itu, saham syarikat merosot sebanyak 17.77% kepada $100.13 pada 4 September 2026, menandakan reaksi pasaran yang negatif.
Unjuran Suram dan Cabaran Operasi
Faktor utama yang menekan saham adalah unjuran syarikat yang jauh lebih rendah. Lululemon kini menjangkakan hasil fiskal 2026 berada dalam julat $10.35 bilion hingga $10.50 bilion, menyiratkan penurunan 5% hingga 7% berbanding tahun sebelumnya. Unjuran EPS tahun penuh juga dipotong kepada $9.48–$9.73, turun daripada julat $10.95–$11.15 sebelumnya.
Pihak pengurusan mengakui bahawa kelemahan ini bukan semata-mata disebabkan oleh faktor makroekonomi. Cabaran termasuk pelaksanaan produk, trafik pelanggan yang lemah, dan sentimen negatif di media sosial. Secara khusus, jualan bagi produk teras seperti seluar bingkap wanita (leggings) merosot kira-kira 20% pada suku kedua, menunjukkan masalah khusus kategori.
 Ad
Tumpuan Pelabur dan Pemangkin Seterusnya
Pasaran kini melihat laporan ini sebagai satu 'penetapan semula' (reset) untuk unjuran masa depan syarikat, bukan sekadar prestasi sukuan yang lemah. Pelabur akan memantau dengan teliti beberapa pemangkin utama untuk menilai sama ada pemulihan boleh berlaku.
Perkara utama yang perlu diperhatikan termasuk:
- Peralihan CEO: CEO baharu, Heidi O’Neill, akan memulakan tugas pada minggu 7 September 2026, dengan jangkaan akan ada perubahan dalam strategi produk, pemasaran dan peruntukan modal.
- Penerimaan Produk: Kejayaan pelancaran produk baharu pada akhir 2026, terutamanya dalam menstabilkan kategori wanita.
- Jualan di Amerika Utara: Sebarang tanda pemulihan dalam jualan setanding di pasaran teras ini akan menjadi isyarat positif.
- Momentum di China: Walaupun hasil di Tanah Besar China meningkat 4%, jualan setanding masih menurun 8%. Pemulihan di rantau ini penting untuk naratif pertumbuhan antarabangsa.
Bagi pelabur, persoalan utama ialah sama ada pengurusan baharu dapat memulihkan permintaan sebelum margin keuntungan syarikat menerima satu lagi tekanan.