
Story
美債殖利率誘人 該直接持有公債還是投資債券ETF?
Text size
Background
在美國利率走升的環境下,投資人面臨一項關鍵抉擇:是該直接購買美國公債以鎖定當前的高殖利率,還是選擇具備流動性與分散性的債券ETF?儘管兩者看似相似,其結構性差異將在不同的利率預期下,導致截然不同的投資結果。
當前殖利率與報酬表現
根據 Investing.com 於 2026 年 8 月 11 日的數據,美國公債殖利率曲線提供了具吸引力的收益。然而,規模最大的幾檔債券ETF,今年以來卻因利率上升導致價格下跌,呈現負報酬。
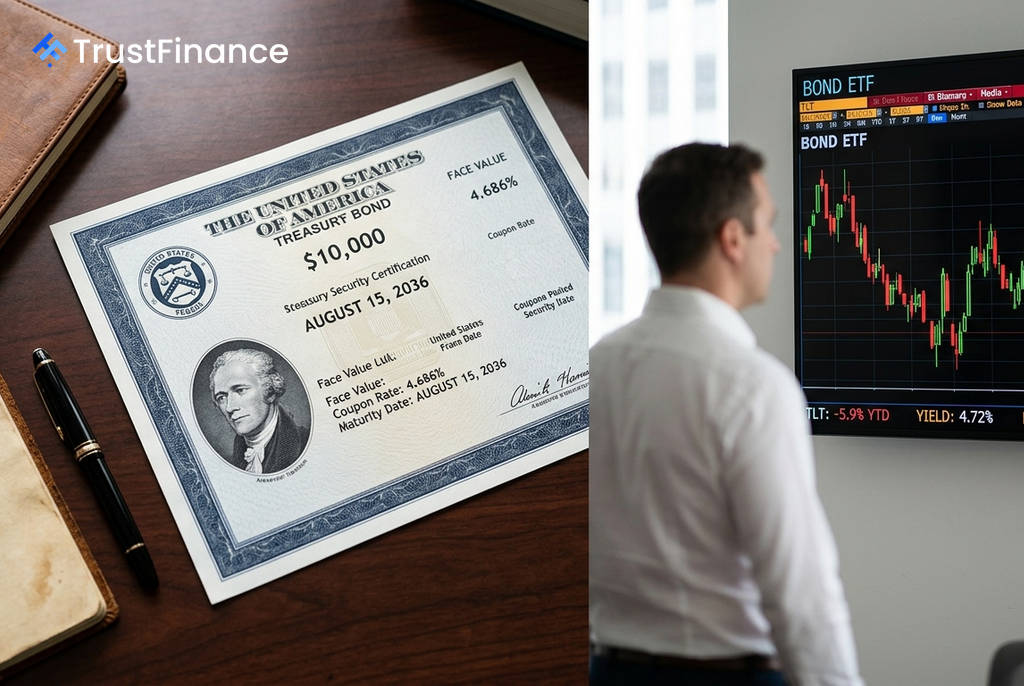
- 美國 10 年期公債:殖利率為 4.686% (若持有至到期,報酬即鎖定)。
- 美國 30 年期公債:殖利率為 5.237% (若持有至到期,報酬即鎖定)。
- iShares 核心美國綜合債券ETF (AGG):殖利率 4.04%,年初至今總報酬率 -2.64%,費用率 0.03%。
- iShares 20年期以上美國公債ETF (TLT):殖利率 4.72%,年初至今總報酬率 -5.90%,費用率 0.15%。
- iShares iBoxx 投資等級公司債ETF (LQD):殖利率 4.65%,年初至今總報酬率 -3.86%,費用率 0.14%。
- iShares iBoxx 高收益公司債ETF (HYG):殖利率 5.89%,年初至今總報酬率 -1.47%,費用率 0.49%。
結構性差異:鎖定收益 vs. 承擔價格波動
直接持有公債與投資債券ETF的核心區別在於「到期日」的概念。購買一張 10 年期美國公債,相當於與政府簽訂合約,承諾在 10 年後取回本金,並在此期間收取固定利息。即使市場利率上升導致債券市價下跌,只要持有至到期,投資人的最終報酬率不受影響。
 Ad
相對地,債券ETF是一個不斷買賣債券的滾動式投資組合,它沒有一個固定的到期日。當利率上升時,ETF持有的舊債券價格下跌,導致ETF的淨值 (NAV) 下滑,投資人的本金將蒙受損失。儘管ETF的殖利率會隨之上升,但這無法彌補既有的資本利損。長天期債券ETF如 TLT,因其存續期間較長,對利率變動的敏感度更高,價格波動也更為劇烈。
投資價值何在?視利率預期而定
最終的價值判斷取決於投資人對未來利率走向的看法。不同的預期,將導向不同的最佳策略。
- 若預期利率將持平或下降:直接購買個別公債可能是更佳選擇。投資人可以鎖定當前處於高檔的殖利率,例如 10 年期的 4.686% 或 30 年期的 5.237%,且無須支付管理費用。若未來利率如預期下降,這些債券的市價還會上漲。
- 若預期利率將進一步上升:則應避免鎖定長期利率。在此情境下,持有短天期債券ETF或貨幣市場基金,會是更為穩健的策略,可減少因利率上行造成的資本損失。
- 若首要考量為流動性與分散性:債券ETF 仍具優勢。像 AGG 或 Vanguard 的 BND 這類綜合型債券ETF,僅需極低的費用(約 0.03%),即可讓投資人立即分散投資於數千檔橫跨政府、企業及抵押貸款的債券,並隨時可在市場上買賣。