
Story
Obligasi Pemerintah AS vs. ETF Obligasi: Analisis Nilai di Tengah Kenaikan Suku Bunga
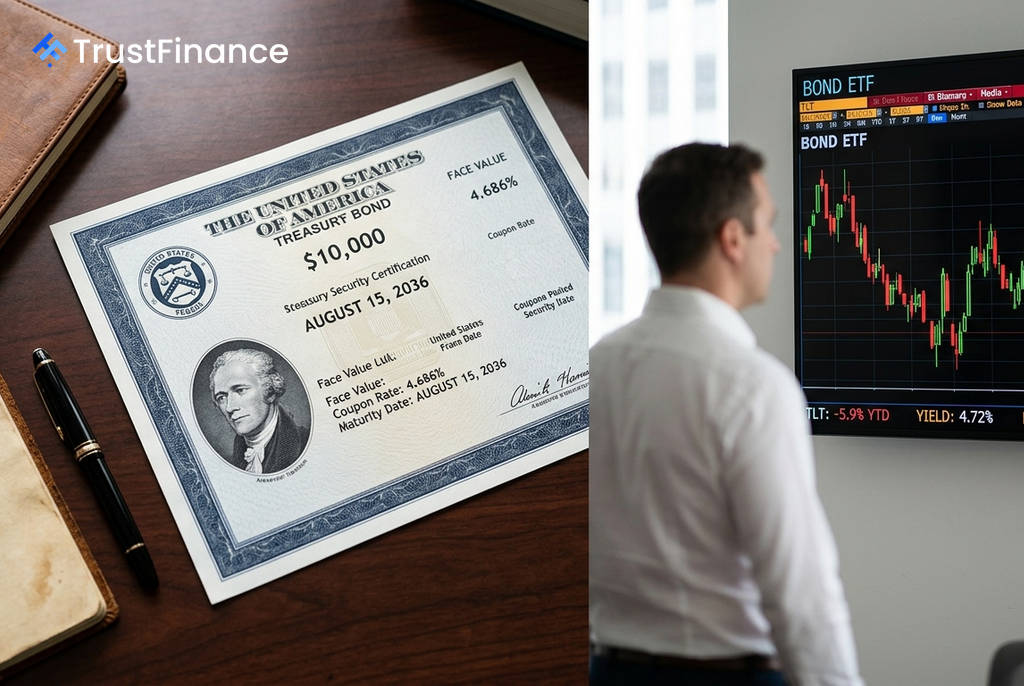
Investor di pasar pendapatan tetap menghadapi pilihan krusial: mengamankan imbal hasil yang tinggi melalui obligasi Pemerintah AS individual atau memilih diversifikasi dan likuiditas yang ditawarkan oleh Exchange-Traded Fund (ETF) obligasi. Pilihan ini menjadi semakin kompleks karena kenaikan suku bunga telah menekan harga ETF, meskipun imbal hasil yang ditawarkan kini lebih tinggi.
Lanskap Imbal Hasil Saat Ini
Berdasarkan data Investing.com per 11 Agustus 2026, terdapat perbedaan signifikan antara imbal hasil yang ditawarkan dan kinerja aktual instrumen utang. Obligasi Pemerintah AS menawarkan imbal hasil yang solid di sepanjang kurva, sementara ETF obligasi terbesar justru mencatatkan kerugian sejak awal tahun (YTD).
- Obligasi Pemerintah AS (dipegang hingga jatuh tempo):
- Tenor 2 Tahun: 4,224%
- Tenor 10 Tahun: 4,686%
- Tenor 30 Tahun: 5,237%
- ETF Obligasi Terkemuka (Kinerja YTD):
- iShares 20+ Year Treasury Bond ETF (TLT): Imbal hasil 4,72%, kinerja YTD -5,90%
- iShares Core U.S. Aggregate Bond ETF (AGG): Imbal hasil 4,04%, kinerja YTD -2,64%
- iShares iBoxx $ Investment Grade Corporate Bond ETF (LQD): Imbal hasil 4,65%, kinerja YTD -3,86%
- iShares iBoxx $ High Yield Corporate Bond ETF (HYG): Imbal hasil 5,89%, kinerja YTD -1,47%
Perbedaan Struktural: Jaminan vs. Risiko Harga
Perbedaan mendasar terletak pada cara kedua instrumen ini berfungsi. Obligasi individual, seperti obligasi Pemerintah AS, adalah janji untuk mengembalikan nilai pokok investasi pada tanggal jatuh tempo. Jika seorang investor membelinya dan menahannya hingga jatuh tempo, fluktuasi harga di pasar sekunder tidak akan memengaruhi total pengembalian yang telah "dikunci" sejak awal.
 Ad
Sebaliknya, ETF obligasi tidak memiliki tanggal jatuh tempo. ETF ini secara konstan membeli dan menjual obligasi untuk mempertahankan strategi portofolionya. Ketika suku bunga acuan naik, harga obligasi-obligasi lama di dalam portofolio ETF akan turun, yang secara langsung menekan Nilai Aktiva Bersih (NAB) atau harga per unit ETF tersebut. Kerugian ini menjadi nyata bagi investor saat mereka menjual unit ETF miliknya.
Analisis untuk Investor
Pilihan antara obligasi individual dan ETF bergantung pada tujuan investasi dan pandangan terhadap arah suku bunga di masa depan.
- Untuk Mengunci Imbal Hasil: Obligasi Pemerintah AS individual adalah pilihan yang superior. Investor dapat mengamankan imbal hasil saat ini, misalnya 4,686% untuk 10 tahun, tanpa dikenakan rasio biaya (expense ratio) dan dengan jaminan pengembalian pokok saat jatuh tempo.
- Untuk Fleksibilitas dan Diversifikasi: ETF seperti iShares AGG atau Vanguard BND menawarkan eksposur instan ke ribuan obligasi pemerintah, korporasi, dan sekuritas berbasis hipotek dengan biaya sangat rendah (sekitar 0,03%). Instrumen ini sangat likuid dan mudah diperjualbelikan.
- Untuk Imbal Hasil Maksimal (dengan Risiko Lebih Tinggi): ETF seperti iShares HYG menawarkan imbal hasil tertinggi di 5,89%, namun ini berasal dari obligasi korporasi berperingkat non-investasi (high-yield), yang membawa risiko kredit atau gagal bayar yang lebih tinggi.
Pada akhirnya, keputusan investasi bergantung pada keyakinan investor. Jika investor percaya suku bunga telah mencapai puncaknya atau akan turun, mengunci imbal hasil tinggi saat ini dengan obligasi individual adalah strategi yang menarik. Namun, jika ada ketidakpastian atau kebutuhan akan likuiditas, ETF tetap menjadi alat yang efisien untuk mendapatkan eksposur ke pasar obligasi yang lebih luas.