
Story
米国債と債券ETF:金利上昇局面でどちらに投資妙味があるか
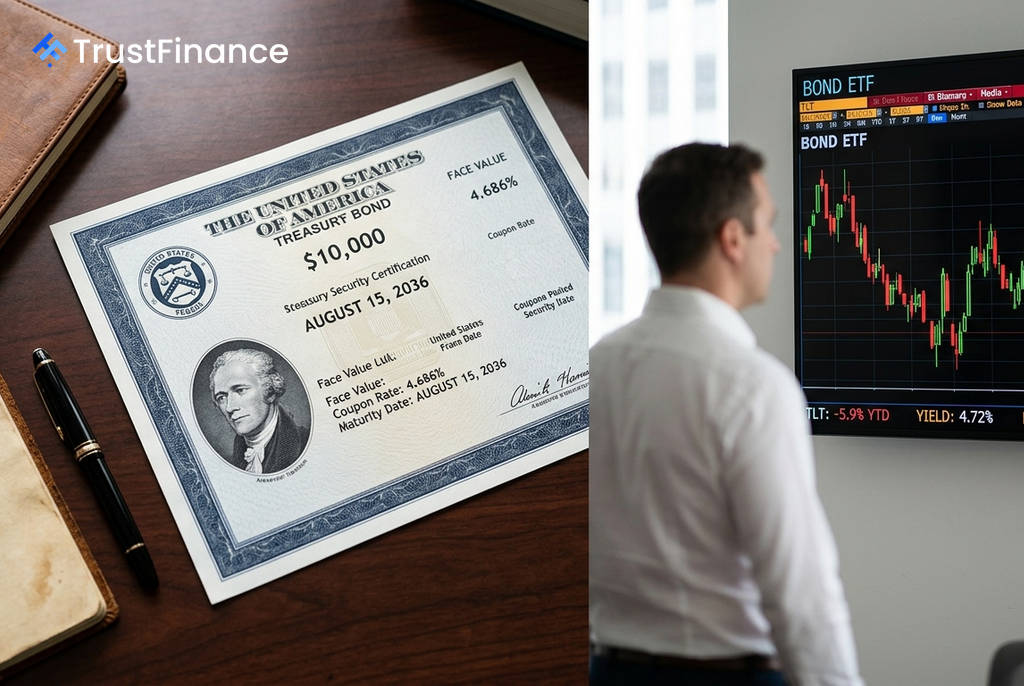
米国の債券市場では、国債が魅力的な利回りを提供する一方で、多くの債券上場投資信託(ETF)は年初来でマイナスのリターンを記録しており、投資家は難しい選択を迫られています。利回りを確定させるために個別債券を保有するべきか、それとも金利変動のリスクを受け入れつつETFの利便性を取るべきか、その判断は金利の先行き見通しに大きく左右されます。
パフォーマンスの比較
Investing.comが2026年8月11日に集計したデータによると、利回り環境は以下のようになっています。個別債券は満期まで保有すれば元本が保証される一方、ETFは価格変動により年初来リターンがマイナスとなっています。
- 米国2年債利回り: 4.224%
- 米国10年債利回り: 4.686%
- 米国30年債利回り: 5.237%
対照的に、主要な債券ETFのパフォーマンスは以下の通りです。
- iシェアーズ・コア 米国総合債券市場ETF (AGG): 利回り4.04%、年初来リターン-2.64%、経費率0.03%
- バンガード・トータル債券市場ETF (BND): 利回り4.03%、年初来リターン-2.57%、経費率0.03%
- iシェアーズ 米国国債 20年超ETF (TLT): 利回り4.72%、年初来リターン-5.90%、経費率0.15%
- iシェアーズ iBoxx 米ドル建て投資適格社債 ETF (LQD): 利回り4.65%、年初来リターン-3.86%、経費率0.14%
- iシェアーズ iBoxx 米ドル建てハイイールド社債 ETF (HYG): 利回り5.89%、年初来リターン-1.47%、経費率0.49%
構造的な違いとリスク
 Ad
個別債券と債券ETFの最大の違いは、その構造にあります。個別債券は、満期まで保有すれば、発行時に約束された利息と元本を受け取ることができます。市場金利の変動によって債券の時価は変動しますが、満期保有を前提とする投資家にとっては問題になりません。
一方、債券ETFは特定の満期を持たず、構成銘柄を常に入れ替えるポートフォリオです。金利が上昇すると、ETFが保有する既存の債券価格が下落し、ETFの基準価額(NAV)が低下します。これが、多くのETFで年初来リターンがマイナスとなっている直接的な原因です。特に、TLTのようにデュレーション(金利変動に対する価格感応度)が長いETFは、金利上昇局面で大きな価格下落リスクを伴います。
投資戦略別の選択肢
どちらの金融商品が優れているかは、投資家の目的と金利見通しによって異なります。
- 利回りの確定を重視する場合: 個別債券が最適です。現在の10年債利回り4.686%や30年債利回り5.237%を満期まで確保でき、経費率もかかりません。
- 流動性と分散投資を重視する場合: 債券ETFに軍配が上がります。AGGやBNDのような総合債券ETFは、0.03%という低い経費率で、政府債、社債、モーゲージ担保証券など数千の銘柄に即座に分散投資が可能です。
- より高いインカムを追求する場合: HYGは5.89%と高い利回りを提供しますが、これは信用リスクの高いハイイールド債(ジャンク債)への投資であり、相応のリスクを伴うことを理解する必要があります。
現在のイールドカーブでは、2年債から10年債への投資で100ベーシスポイント以上の利回り上昇が得られます。これは市場がデュレーション・リスクを取ることに対してプレミアムを支払っていることを意味します。このプレミアムが「価値」あるものかどうかは、今後の金利がピークに達したと考えるかどうかにかかっています。