
Story
Trái phiếu Kho bạc Mỹ và ETF Trái phiếu: Đâu là kênh đầu tư giá trị hơn lúc này?
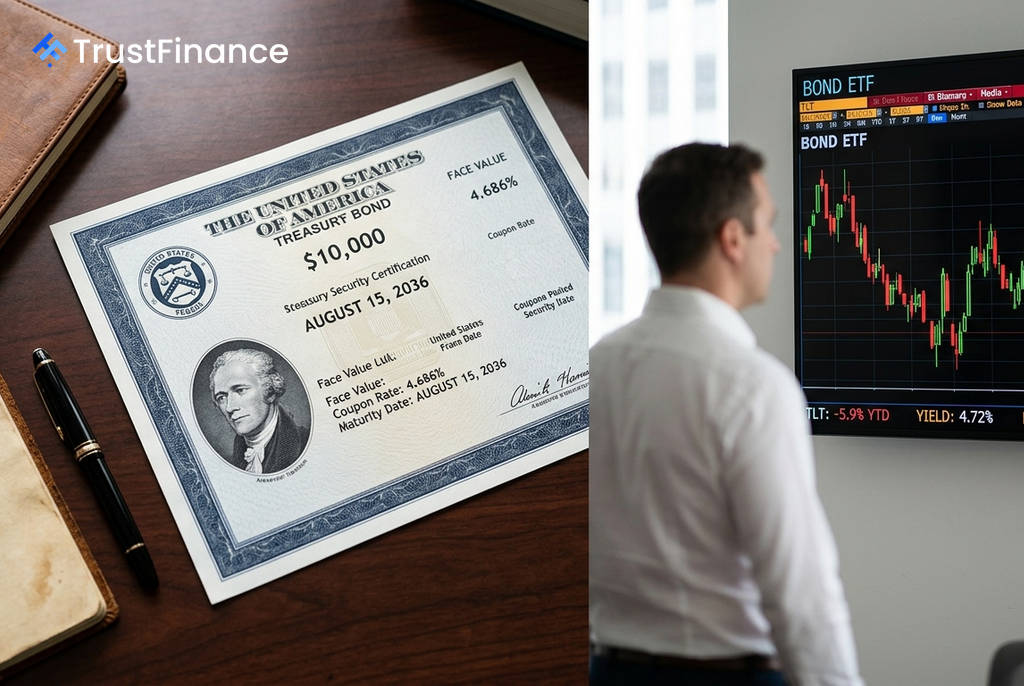
Trong bối cảnh lợi suất trái phiếu Kho bạc Mỹ dao động từ 4,22% đến 5,24% trên toàn bộ đường cong lợi suất, các quỹ hoán đổi danh mục (ETF) trái phiếu lớn cũng đưa ra mức lợi suất cạnh tranh. Tuy nhiên, các quỹ này lại ghi nhận mức sụt giảm từ 1,5% đến 5,9% từ đầu năm đến nay do giá trị của chúng bị ảnh hưởng tiêu cực bởi lãi suất gia tăng.
Sự phân hóa này đặt ra một lựa chọn chiến lược cho các nhà đầu tư: nên ưu tiên việc khóa một mức lợi suất cố định cho đến ngày đáo hạn với trái phiếu riêng lẻ, hay chấp nhận sự biến động về giá để đổi lấy tính thanh khoản và đa dạng hóa của các quỹ ETF.
Bối cảnh Lợi suất và Hiệu suất
Theo dữ liệu từ Investing.com ngày 11 tháng 8 năm 2026, thị trường trái phiếu đang cho thấy một bức tranh phức tạp giữa lợi suất và hiệu suất đầu tư.
- Trái phiếu Kho bạc Mỹ (nắm giữ đến đáo hạn):
- Kỳ hạn 2 năm: 4,224%
- Kỳ hạn 10 năm: 4,686%
- Kỳ hạn 30 năm: 5,237%
- Các quỹ ETF Trái phiếu lớn (hiệu suất từ đầu năm - YTD):
- iShares AGG (Tổng hợp thị trường): Lợi suất 4,04%, hiệu suất -2,64%
- Vanguard BND (Tổng hợp thị trường): Lợi suất 4,03%, hiệu suất -2,57%
- iShares TLT (Kho bạc dài hạn >20 năm): Lợi suất 4,72%, hiệu suất -5,90%
- iShares LQD (Trái phiếu doanh nghiệp hạng đầu tư): Lợi suất 4,65%, hiệu suất -3,86%
- iShares HYG (Trái phiếu doanh nghiệp lợi suất cao): Lợi suất 5,89%, hiệu suất -1,47%
Khác biệt Cấu trúc và Rủi ro Lãi suất
Sự khác biệt cốt lõi nằm ở cấu trúc của hai loại tài sản. Một trái phiếu riêng lẻ là cam kết trả lại vốn gốc vào ngày đáo hạn, và nhà đầu tư sẽ nhận được mức lợi suất đã được "khóa" tại thời điểm mua nếu nắm giữ đến cùng. Biến động giá trên thị trường thứ cấp không ảnh hưởng đến kết quả cuối cùng này.
 Ad
Ngược lại, một quỹ ETF trái phiếu là một danh mục liên tục được mua bán và không có ngày đáo hạn cụ thể. Khi lãi suất thị trường tăng, giá của các trái phiếu cũ trong danh mục của quỹ sẽ giảm, kéo theo giá trị tài sản ròng (NAV) của quỹ ETF đi xuống. Đây chính là rủi ro lãi suất (interest rate risk) đã khiến các nhà đầu tư ETF thua lỗ trong năm nay, đặc biệt với các quỹ có thời hạn bình quân (duration) dài như TLT.
Lựa chọn nào phù hợp?
Việc xác định đâu là "giá trị" tốt hơn phụ thuộc vào mục tiêu và nhận định của nhà đầu tư về xu hướng lãi suất trong tương lai.
- Để khóa lợi suất: Trái phiếu Kho bạc riêng lẻ là lựa chọn vượt trội. Nhà đầu tư có thể đảm bảo mức lợi suất 4,686% cho 10 năm hoặc 5,237% cho 30 năm mà không phải trả phí quản lý và không bị ảnh hưởng bởi biến động giá nếu nắm giữ đến đáo hạn.
- Để linh hoạt và đa dạng hóa: Các quỹ ETF như AGG hay BND mang lại lợi thế. Chỉ với một giao dịch, nhà đầu tư có thể sở hữu một danh mục đa dạng gồm hàng nghìn trái phiếu khác nhau và có thể bán ra bất cứ lúc nào. Mức phí quản lý chỉ 0,03% là không đáng kể so với lợi ích này.
- Để tối đa hóa thu nhập: Quỹ ETF trái phiếu lợi suất cao như HYG có thể hấp dẫn với mức lợi suất 5,89%, nhưng đi kèm với đó là rủi ro tín dụng cao hơn (rủi ro vỡ nợ của doanh nghiệp phát hành) và mức phí quản lý 0,49%.
Cuối cùng, quyết định đầu tư phụ thuộc vào việc nhà đầu tư có tin rằng lãi suất đã đạt đỉnh hay chưa. Nếu tin rằng lãi suất sẽ đi ngang hoặc giảm, việc khóa lợi suất cao hiện tại với trái phiếu riêng lẻ là một chiến lược hợp lý. Ngược lại, nếu dự báo lãi suất sẽ tiếp tục tăng, các công cụ có thời hạn ngắn hoặc tương đương tiền mặt sẽ là nơi trú ẩn an toàn hơn.