
Story
摩根士丹利上調HPE評級至「增持」 看好潛在漲幅近三成
Text size
Background
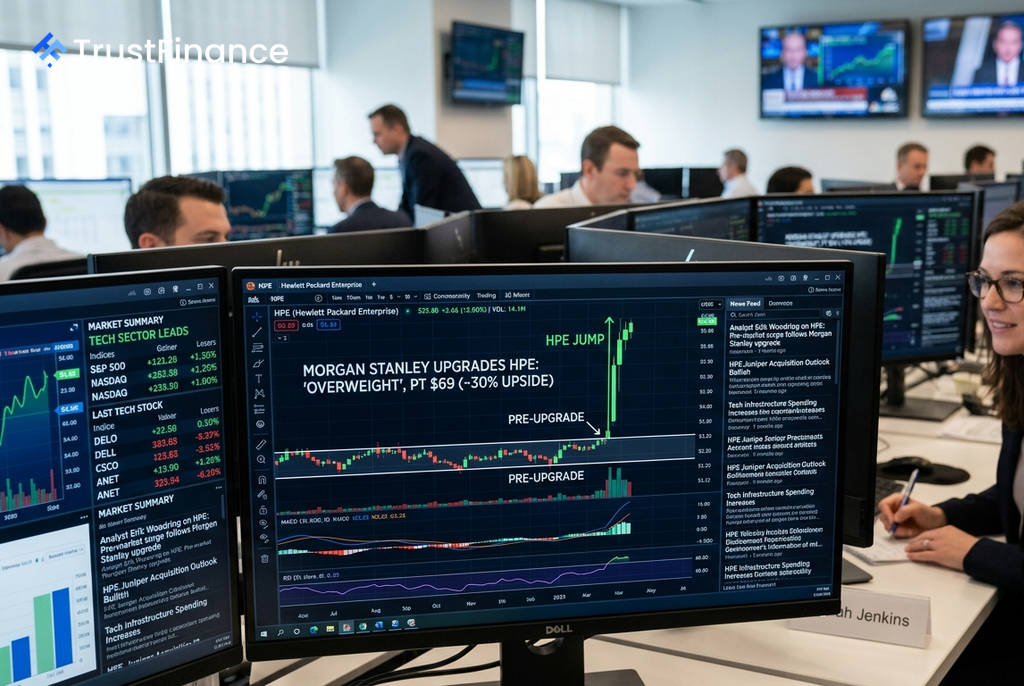
受摩根士丹利(Morgan Stanley)將評級上調的利多消息激勵,企業科技巨擘慧與科技(Hewlett Packard Enterprise, NYSE: HPE)週一股價在盤前交易中大漲 5%。該投資銀行將HPE的股票評級從「持平觀望」(Equalweight)提升至「增持」(Overweight),並將目標價設定為 69美元。
大摩看好企業基礎設施前景
摩根士丹利分析師 Erik Woodring 在報告中指出,HPE是該行在企業基礎設施週期中「首選的OEM(原始設備製造商),提供具吸引力的風險回報」。相較於HPE上週五 53.22美元 的收盤價,新的目標價意味著近 30% 的潛在上漲空間。
報告認為,深入研究企業支出趨勢後發現,伺服器、儲存和網路等領域普遍存在顯著的增長潛力。分析師相信,市場目前低估了HPE的增長動能。
三大催化劑支撐看漲觀點
 Ad
摩根士丹利列舉了支持其樂觀前景的三個主要原因:
- 瞻博網路(Juniper)併購效益:該行表示,近期通路調查與資訊長(CIO)訪談顯示,在完成對瞻博網路的收購後,HPE的競爭護城河正在擴大。網路業務正從複雜的「整合故事」轉變為一個高增長、高利潤的獲利引擎。
- 被低估的基本面:市場忽略了公司潛在的財務動能,包括加速的自由現金流轉換、優於預期的債務削減(去槓桿化),以及日益增長的股東回報選項。
- 估值不對稱:由於HPE股價已大致回吐了上次財報發布後的漲幅,摩根士丹利認為目前已形成一個典型的具吸引力的風險回報格局。目前的股價並未完全反映公司提升後的盈利能力或估值倍數擴張的潛力。
投資展望與風險
Woodring在報告中總結道,HPE目前在企業基礎設施領域中,提供了盈餘增長潛力、估值支撐和評級上修潛力的最佳組合。然而,報告也提醒投資者,純粹的營運執行力仍是其面臨的主要風險。