
Story
Saham HPE Melonjak Usai Morgan Stanley Naikkan Peringkat, Targetkan Potensi Kenaikan 30%
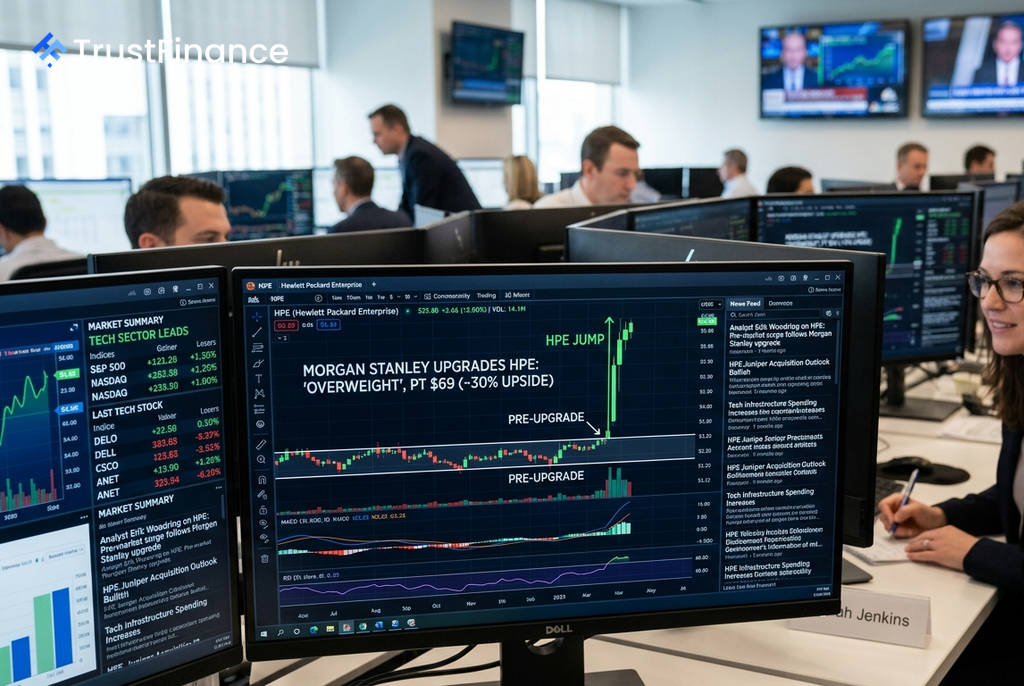
Saham Hewlett Packard Enterprise (NYSE: HPE) melonjak sekitar 5% dalam perdagangan pra-pasar hari Senin setelah Morgan Stanley menaikkan peringkatnya dari "Equalweight" menjadi "Overweight". Bank investasi tersebut menetapkan target harga baru sebesar $69, menyiratkan potensi kenaikan hampir 30% dari harga penutupan hari Jumat di $53,22.
Alasan di Balik Peningkatan Peringkat
Analis Morgan Stanley, Erik Woodring, menyebut HPE sebagai "OEM pilihan perusahaan untuk memanfaatkan siklus infrastruktur enterprise, menawarkan risiko/imbal hasil yang menarik." Menurut catatan tersebut, analisis mendalam terhadap belanja perusahaan menunjukkan potensi kenaikan signifikan di seluruh segmen server, penyimpanan (storage), dan jaringan (networking).
Morgan Stanley mengidentifikasi beberapa faktor utama mengapa pasar dinilai belum sepenuhnya mengapresiasi potensi HPE:
- Katalis Akuisisi Juniper: Akuisisi Juniper Networks dinilai akan mengubah segmen jaringan HPE menjadi mesin laba dengan pertumbuhan dan margin yang tinggi. Survei terhadap CIO dan mitra penjualan menunjukkan posisi kompetitif HPE semakin kuat.
- Fundamental yang Kuat: Pasar dianggap mengabaikan momentum keuangan perusahaan, termasuk percepatan konversi arus kas bebas, pengurangan utang (deleveraging) yang lebih cepat dari perkiraan, dan meningkatnya opsi untuk imbal hasil bagi pemegang saham.
- Valuasi yang Menarik: Dengan harga saham yang telah terkoreksi setelah lonjakan pasca-laporan keuangan terakhir, Morgan Stanley melihat adanya profil risiko/imbal hasil yang sangat menarik. Valuasi saat ini dianggap belum mencerminkan peningkatan potensi pendapatan perusahaan.
 Ad
Prospek dan Risiko bagi Investor
Secara keseluruhan, pesan dari Morgan Stanley jelas: HPE saat ini menawarkan kombinasi terbaik dari potensi kenaikan pendapatan, dukungan valuasi, dan potensi *re-rating* di sektor infrastruktur enterprise.
Meski demikian, Woodring mencatat bahwa risiko utama yang dihadapi perusahaan tetap pada "eksekusi operasional murni." Hal ini berarti kemampuan manajemen untuk menjalankan strategi dan mengintegrasikan akuisisi secara efektif akan menjadi kunci untuk merealisasikan potensi kenaikan yang diproyeksikan.