
Story
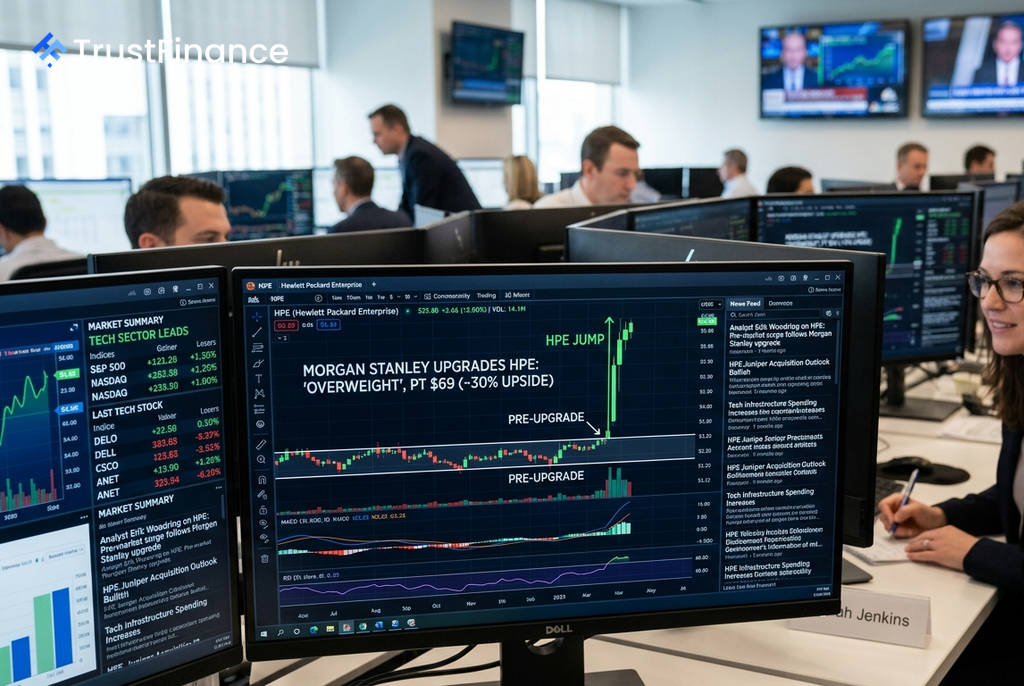
摩根士丹利上调慧与科技评级至“增持”,目标价看涨近30%
Text size
Background
受投行摩根士丹利上调评级利好消息提振,慧与科技(HP Enterprise, NYSE: HPE)股价在周一盘前交易中大幅上涨5%。该行将HPE的股票评级从“与大市同步”(Equalweight)上调至“增持”(Overweight),并给出69美元的目标价,较上周五53.22美元的收盘价高出近30%。
上调评级的核心逻辑
摩根士丹利分析师 Erik Woodring 在报告中指出,HPE是该行在企业基础设施周期中的“首选原始设备制造商(OEM),提供了极具吸引力的风险回报”。该行对企业支出的深入分析表明,服务器、存储和网络领域均存在显著的增长潜力。
摩根士丹利认为,市场低估了HPE的增长潜力,其升级评级主要基于以下几点:
- Juniper并购的催化作用:对瞻博网络(Juniper Networks)的收购整合正顺利进行。最新的渠道调查和首席信息官(CIO)访谈显示,HPE的竞争护城河正在拓宽,网络业务正从复杂的“整合故事”转变为高增长、高利润的增长引擎。
- 被低估的基本面:市场未能充分认识到公司潜在的财务动能。Woodring强调,HPE的自由现金流转换正在加速,债务削减(去杠杆)速度快于预期,并且为股东回报提供了更多选择。
- 不对称的估值优势:鉴于HPE股价已基本回吐了上次财报后的涨幅,摩根士丹利认为当前估值提供了一个典型的“风险回报不对称”的买入机会。目前的股价并未反映公司提升后的盈利能力或市盈率扩张的潜力。
 Ad
市场展望与风险
摩根士丹利总结称,在企业基础设施领域,HPE目前在“盈利上行空间、估值支撑和评级重估潜力”方面提供了最佳组合。
尽管分析师Woodring也提到,纯粹的运营执行力仍然是公司的主要风险,但其向投资者传递的整体信息非常明确。此次评级上调为关注企业技术板块的投资者提供了一个强烈的积极信号。