
Story
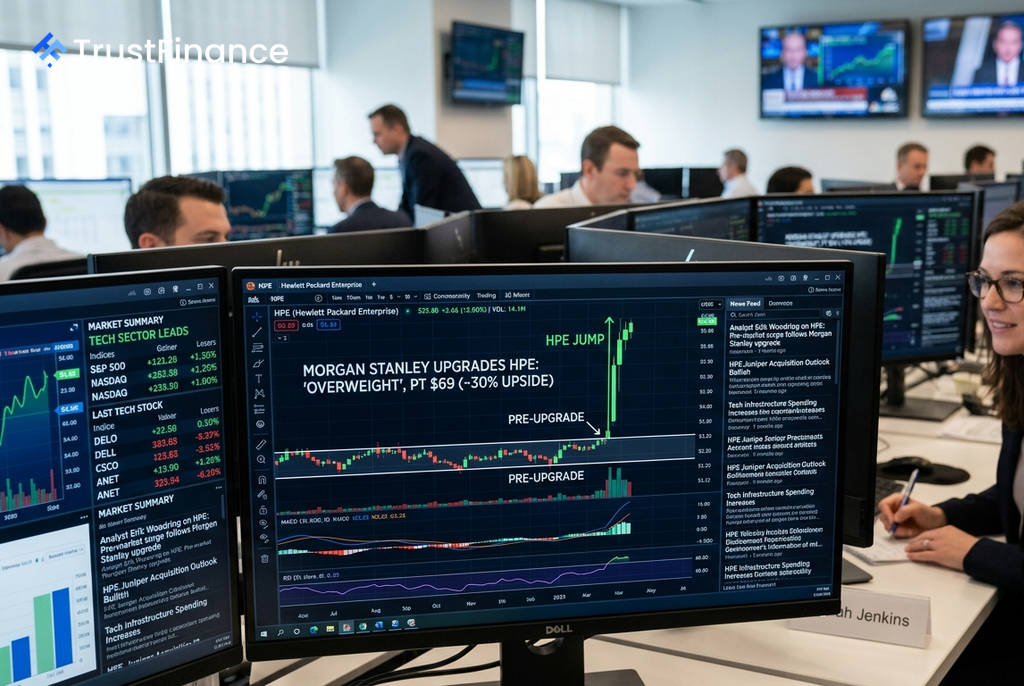
HPE株が5%急騰、モルガン・スタンレーが投資判断を「オーバーウエート」に引き上げ
Text size
Background
ヒューレット・パッカード・エンタープライズ(HPE)の株価は、モルガン・スタンレーが投資判断を「イコールウエート」から「オーバーウエート」に引き上げたことを受け、月曜日の時間外取引で5%急騰した。同行は、エンタープライズ向けインフラ市場における同社の成長性を高く評価している。
目標株価は30%近い上昇余地を示唆
モルガン・スタンレーのアナリスト、エリック・ウッドリング氏は、HPEの新たな目標株価を69ドルに設定した。これは、金曜日の終値である53.22ドルから約30%の上昇余地があることを示唆する水準だ。
ウッドリング氏はレポートの中で、HPEを「エンタープライズ・インフラストラクチャー・サイクルに乗るための推奨OEM」と位置づけ、サーバー、ストレージ、ネットワーキングの各分野で大幅な成長が見込まれると指摘した。
評価引き上げの3つの理由
 Ad
モルガン・スタンレーは、市場がHPEの潜在能力を過小評価しているとし、その理由として以下の3点を挙げている。
- ジュニパー買収効果: ジュニパーネットワークス買収後の統合は順調に進んでおり、ネットワーキング事業が単なる「統合ストーリー」から高成長・高マージンの収益源へと転換しつつある。最近のチャネル調査やCIO(最高情報責任者)への聞き取り調査でも、HPEの競争優位性が拡大していることが示されているという。
- ファンダメンタルズの強さ: 市場は同社の加速するフリーキャッシュフロー、予想を上回るペースでの負債削減(デレバレッジ)、そして株主還元の選択肢拡大といった財務的な勢いを見過ごしていると分析している。
- 魅力的なバリュエーション: 決算発表後の株価上昇が一巡した現在、HPEの株価は魅力的なリスク・リワードを提供していると見ている。現在の株価は、同社の向上した収益力や株価評価倍率(マルチプル)拡大の可能性を十分に織り込んでいないと指摘した。
市場への示唆
ウッドリング氏は、純粋な事業遂行能力が主なリスクであるとしながらも、現在のHPEはエンタープライズ・インフラ分野において「収益の上振れ、バリュエーションの下支え、そして再評価の可能性という点で、最良の組み合わせを提供している」と結論付けている。今回の格上げは、投資家に対し、HPEが市場の予想を上回る成長を遂げる可能性を示唆するものと言えるだろう。