
Story
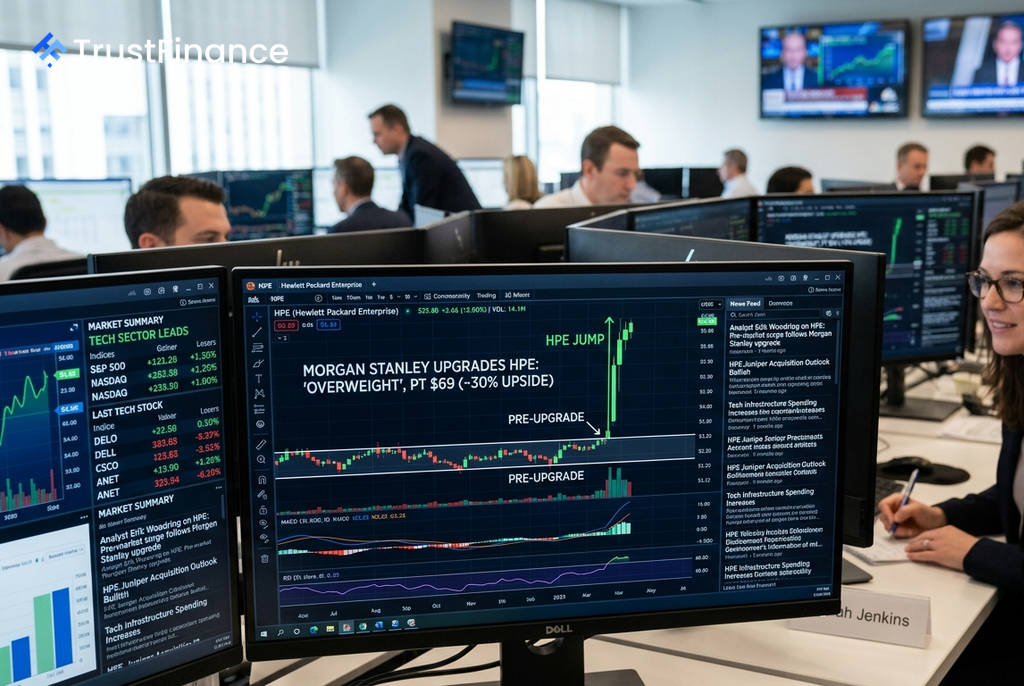
모건스탠리, HPE '비중확대' 상향... 목표가 30% 상승여력 제시
Text size
Background
휴렛팩커드 엔터프라이즈(NYSE: HPE)의 주가가 모건스탠리의 투자의견 상향 조정 소식에 힘입어 월요일 개장 전 거래에서 5% 급등했다. 모건스탠리는 HPE에 대한 투자의견을 기존 '동일비중(Equalweight)'에서 '비중확대(Overweight)'로 상향하고, 목표주가를 69달러로 제시했다.
이는 지난 금요일 종가인 53.22달러 대비 약 30%의 상승 여력이 있음을 시사한다. 모건스탠리의 에릭 우드링 애널리스트는 보고서에서 HPE를 "엔터프라이즈 인프라 사이클에 투자하는 데 가장 선호하는 OEM"으로 평가하며, 매력적인 리스크 대비 보상 구조를 제공한다고 분석했다.
투자의견 상향 조정의 핵심 근거
모건스탠리는 월스트리트가 HPE의 잠재력을 간과하고 있다고 지적하며, 다음과 같은 세 가지 주요 요인을 상향 조정의 근거로 제시했다.
- 주니퍼 인수 시너지: 주니퍼 네트웍스 인수가 마무리 단계에 접어들면서, 네트워킹 사업부가 단순한 '통합 단계'를 넘어 고성장, 고마진 수익원으로 전환되고 있다는 분석이다. 최근 채널 점검 및 최고정보책임자(CIO) 설문조사 결과 HPE의 경쟁 우위가 강화되고 있는 것으로 나타났다.
- 저평가된 펀더멘털: 시장이 HPE의 가속화되는 잉여현금흐름 전환, 예상보다 빠른 부채 감축(디레버리징), 그리고 주주 환원 확대 가능성 등 내재된 재무적 모멘텀을 제대로 반영하지 못하고 있다고 평가했다.
- 매력적인 밸류에이션: 최근 주가가 실적 발표 이후의 상승분을 상당 부분 반납함에 따라, 전형적인 '매력적인 리스크 대비 보상' 구간에 진입했다고 진단했다. 현재 주가 수준이 향상된 수익 창출 능력이나 멀티플 확장 가능성을 충분히 반영하지 못하고 있다는 것이다.
 Ad
시장 전망 및 투자 시사점
우드링 애널리스트는 순수한 운영상의 실행력이 주요 리스크로 남아있다고 언급하면서도, 투자자들에게 보내는 메시지는 분명했다. 그는 현재 HPE가 엔터프라이즈 인프라 분야에서 실적 개선, 밸류에이션 매력, 그리고 주가 재평가 가능성의 최상의 조합을 제공한다고 강조했다.
이번 보고서는 HPE가 서버, 스토리지, 네트워킹 전반에 걸쳐 상당한 성장 잠재력을 보유하고 있음을 시사하며, 향후 주가 흐름에 긍정적인 영향을 미칠 것으로 예상된다.