
Story
Guidewire財報優於預期 然成長前景引發擔憂 股價重挫逾21%
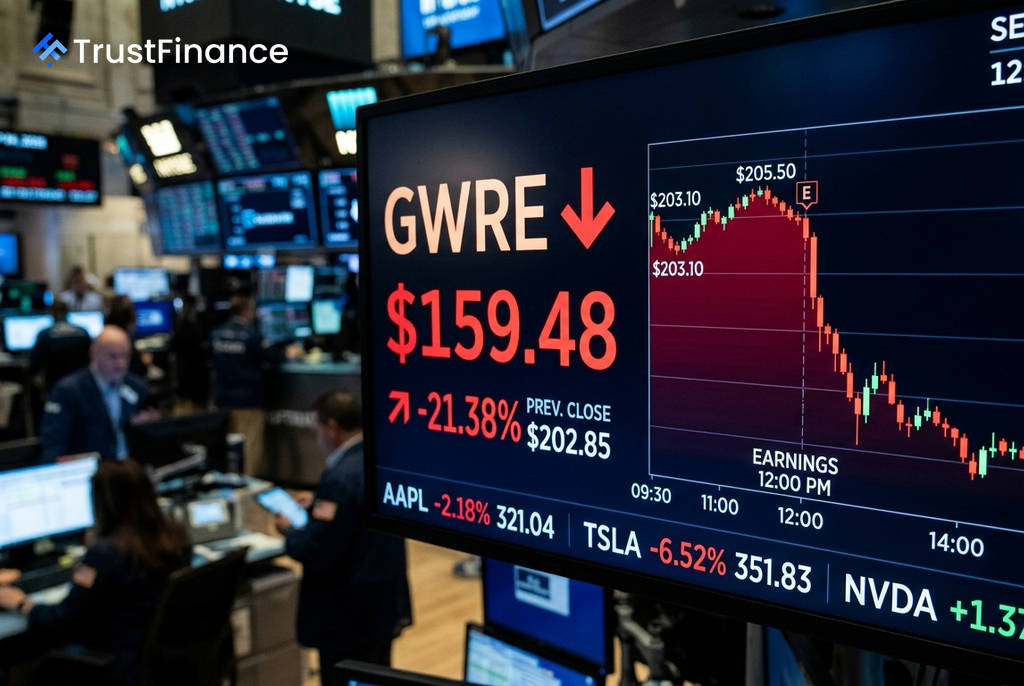
保險業軟體服務商Guidewire (GWRE) 公布了優於市場預期的2026財年第四季財報,然而其股價卻應聲重挫。截至9月4日,股價下跌21.38% 至159.48美元,反映出市場對其未來成長性、高估值以及雲端轉型期間營收組合變化的疑慮,已超越了對當季良好業績的肯定。
財報優異不敵前景疑慮
根據 Guidewire 公布的數據,2026財年第四季表現穩健,多項指標超出分析師預期:
- 每股盈餘 (EPS):0.99美元,高於預期的0.93美元。
- 營收:4.1108億美元,高於預期的4.0273億美元。
- 年度經常性收入 (ARR):2026財年總ARR達到12.42億美元,按固定匯率計算年增19%。
儘管業績亮眼,但股價的劇烈反應顯示,投資人的焦點已轉向公司對2027財年的展望。市場顯然更為關注未來的敘事,而非過去的執行成果。
雲端轉型期的成長陣痛
 Ad
Guidewire 管理層在財報會議上,對市場關切的問題進行了說明。公司對2027財年的ARR指引為14.5億至14.6億美元,意味著按固定匯率計算約18%的增長,略低於前一年的增速。
財測顯示,營收成長放緩的主因來自於業務模式的轉變。隨著客戶從傳統授權模式遷移至雲端,預計訂閱收入將大幅增長約31%,但與此同時,授權收入將減少約4600萬美元。雖然公司強調客戶流失率極低,但這種營收結構的轉變,短期內對整體營收增長構成了壓力。
未來觀察指標與市場多空論戰
展望未來,市場將密切關注幾項關鍵催化劑,包括今年10月的Connections大會上可能發布的新AI功能、新產品 ProNavigator 與 PricingCenter 的客戶採用情況,以及訂閱業務毛利率能否持續擴張。
目前市場對 Guidewire 的看法分歧。多方認為,其高客戶保留率、雲端遷移趨勢及交叉銷售潛力,將打造一個持久的經常性收入引擎。然而,空方則指出,截至7月底其高達121.3倍的本益比,意味著任何執行上的失誤都無法被容忍。在2027財年營收增長預期放緩至中雙位數的情況下,這樣的高估值顯得岌岌可危。核心爭議在於,新產品和雲端業務的利潤增長速度,是否足以支撐其高昂的股價。