
Story
가이드와이어, 4분기 호실적에도 주가 급락…성장 둔화 우려 부각
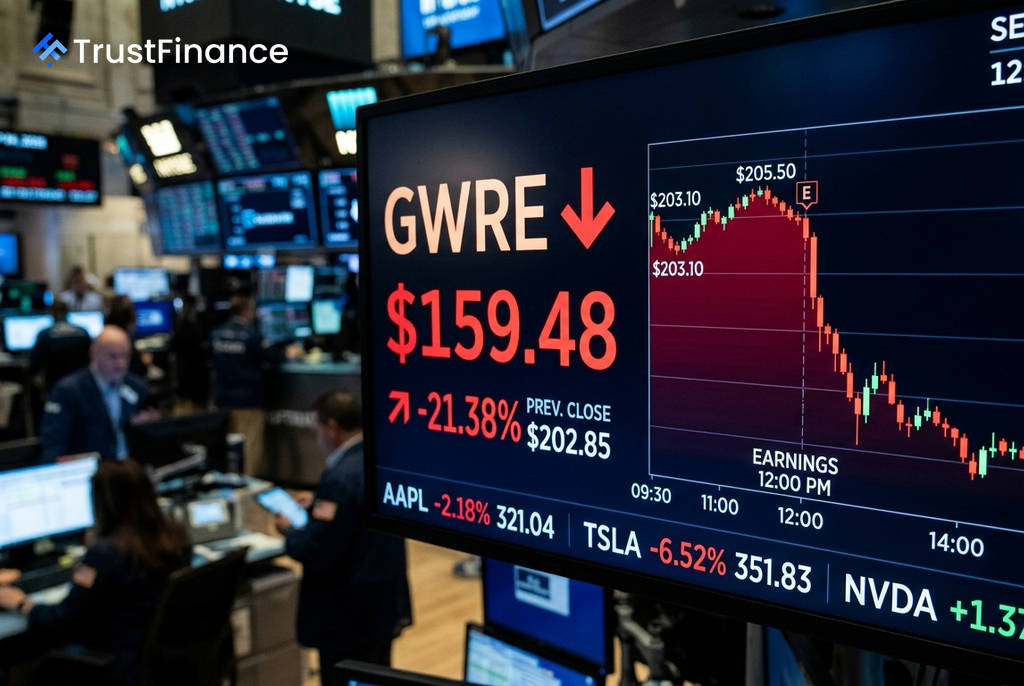
보험 산업용 소프트웨어 제공업체 가이드와이어(GWRE)가 예상을 뛰어넘는 2026 회계연도 4분기 실적을 발표했음에도 불구하고, 향후 성장세에 대한 투자자들의 우려가 커지면서 주가가 급락했습니다. 9월 4일(현지시간) 가이드와이어 주가는 21% 이상 하락하며, 시장이 현재의 성과보다 미래 성장 전망과 높은 밸류에이션을 더 문제 삼고 있음을 보여주었습니다.
예상을 웃돈 4분기 실적
가이드와이어의 2026 회계연도 4분기 실적은 시장 컨센서스를 상회하며 견조한 모습을 보였습니다. 회사는 실적 발표를 통해 클라우드 전환이 순조롭게 진행되고 있음을 강조했습니다.
- 주당순이익(EPS): 0.99달러 (예상치 0.93달러 상회)
- 매출: 4억 1,108만 달러 (예상치 4억 273만 달러 상회)
- 연간반복매출(ARR): 12억 4,200만 달러 (고정 통화 기준 전년 대비 19% 증가)
- 클라우드 ARR 비중: 전체 ARR의 84% 차지
- 고객 이탈률: 핵심 시스템 기준 1% 미만으로 매우 낮은 수준 유지
성장 둔화 우려와 클라우드 전환 과제
긍정적인 실적에도 불구하고 주가가 하락한 주된 이유는 2027 회계연도 가이던스가 시장의 높은 기대치에 미치지 못했기 때문입니다. 회사가 제시한 2027년 ARR 성장률 전망치는 약 18%로, 이전의 성장세보다 다소 둔화될 것을 시사했습니다.
 Ad
또한, 고객들이 클라우드 서비스로 이전함에 따라 구독(Subscription) 매출은 약 31% 증가할 것으로 예상되지만, 기존 라이선스 매출은 약 4,600만 달러 감소할 것으로 전망됩니다. 이러한 수익 구조의 변화가 단기적인 전체 매출 성장률 둔화로 이어질 수 있다는 점이 투자 심리를 위축시킨 것으로 분석됩니다. 7월 31일 기준 주가수익비율(P/E)이 121.3배에 달하는 높은 밸류에이션 또한 주가 하락폭을 키운 요인입니다.
향후 주요 관전 포인트
시장의 신뢰를 회복하기 위해 가이드와이어는 향후 몇 가지 중요한 과제를 앞두고 있습니다. 투자자들은 새로운 제품의 성공적인 시장 안착과 클라우드 사업의 수익성 개선 여부를 주목할 것입니다.
- Connections 컨퍼런스 (2026년 10월): 새로운 인공지능(AI) 관련 제품 발표를 통해 기술 경쟁력을 입증할 기회입니다.
- 1분기 실적 발표 (2026년 12월 3일): ARR 성장률, 구독 매출, 고객 이탈률 등 핵심 지표들이 회사의 가이던스를 충족시키거나 상회하는지가 관건입니다.
- 신제품 성과: ProNavigator, PricingCenter 등 신규 솔루션이 대형 고객사를 추가로 확보하며 성장 동력으로 자리 잡을 수 있을지 주목됩니다.