
Story
Saham Guidewire Jatuh Walaupun Pendapatan S4 Kukuh, Pelabur Bimbang Pertumbuhan Masa Depan
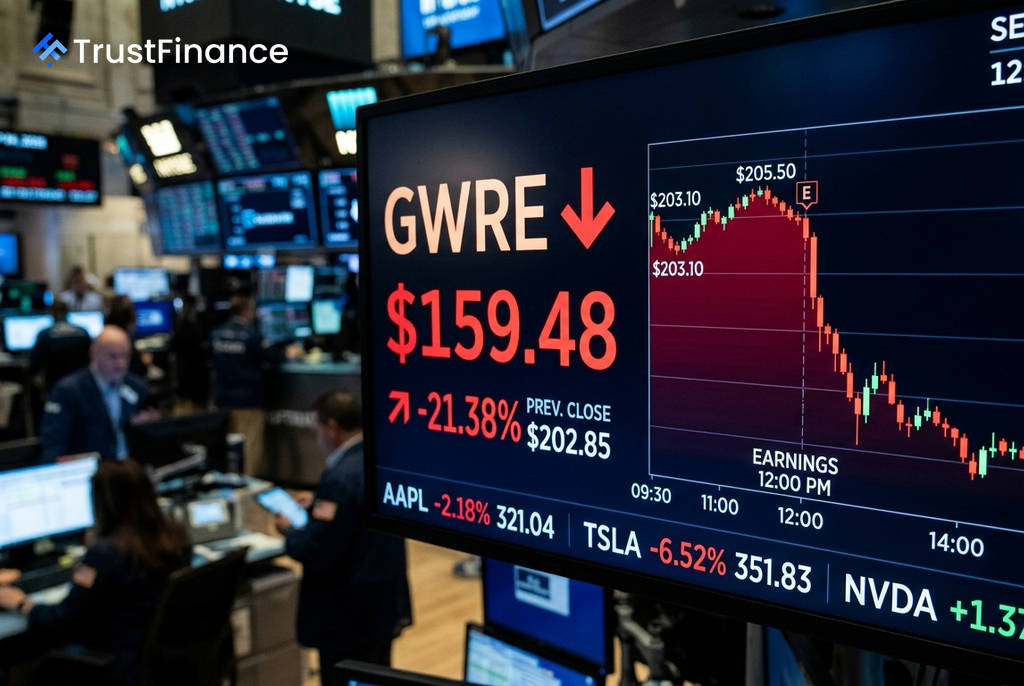
Saham Guidewire Software (GWRE) mengalami penjualan ketara, jatuh lebih 21% pada 4 September 2026, walaupun syarikat melaporkan keputusan suku keempat tahun fiskal 2026 yang mengatasi ramalan penganalisis. Reaksi pasaran ini menunjukkan bahawa pelabur lebih menumpukan pada unjuran pertumbuhan syarikat untuk tahun fiskal 2027 dan kesan peralihan perniagaannya kepada perkhidmatan berasaskan awan.
Prestasi S4 Atasi Jangkaan
Bagi suku keempat yang berakhir pada 31 Julai 2026, Guidewire melaporkan prestasi kewangan yang kukuh, mengatasi jangkaan pasaran dalam metrik utama. Syarikat itu mengumumkan:
- Perolehan Sesaham (EPS): $0.99, berbanding jangkaan $0.93.
- Hasil: $411.08 juta, mengatasi unjuran $402.73 juta.
- Hasil Berulang Tahunan (ARR): Mencapai $1.242 bilion untuk tahun fiskal penuh 2026, naik 19% dalam mata wang malar.
- Kadar Kehilangan Pelanggan (Attrition): Kekal sangat rendah, dengan attrition ARR kasar di bawah 1.5% dan attrition sistem teras di bawah 1%.
Walaupun keputusan ini positif, tindak balas negatif pasaran saham menandakan bahawa naratif masa depan syarikat lebih penting bagi pelabur pada masa ini.
Unjuran Perlahan Timbulkan Kebimbangan
Punca utama kebimbangan pelabur adalah panduan yang dikeluarkan oleh pihak pengurusan untuk tahun fiskal 2027. Guidewire mengunjurkan ARR antara $1.45 bilion hingga $1.46 bilion, yang menandakan pertumbuhan sekitar 18% dalam mata wang malar. Angka ini lebih perlahan berbanding prestasi tahun sebelumnya.
Walaupun hasil langganan dijangka berkembang pesat sekitar 31%, ia diimbangi oleh penurunan hasil lesen sebanyak kira-kira $46 juta apabila lebih ramai pelanggan berpindah ke platform awan syarikat. Dinamik ini menyebabkan pertumbuhan hasil keseluruhan menjadi lebih perlahan, menimbulkan persoalan sama ada penilaian premium saham syarikat masih wajar.
 Ad
Tumpuan Pada Peralihan Awan dan Produk Baharu
Pihak pengurusan cuba meyakinkan pelabur dengan menekankan momentum kukuh dalam perniagaan awan dan kadar pengekalan pelanggan yang tinggi. Produk baharu seperti ProNavigator dan PricingCenter juga menunjukkan daya tarikan awal, dengan masing-masing mencatatkan 28 dan 12 kemenangan pelanggan pada tahun fiskal 2026.
Selain itu, syarikat membincangkan potensi penjanaan pendapatan daripada keupayaan kecerdasan buatan (AI), walaupun garis masa untuk sumbangan hasil yang ketara masih belum jelas. Pelabur akan memantau dengan teliti persidangan 'Connections' syarikat pada Oktober 2026 untuk pengumuman produk AI baharu dan bukti kejayaan pelanggan.
Katalis dan Risiko Utama
Untuk masa hadapan, pasaran akan memberi tumpuan kepada beberapa faktor utama. Ini termasuk laporan pendapatan suku pertama tahun fiskal 2027 pada 3 Disember 2026, yang akan menjadi ujian kritikal untuk ARR, pertumbuhan langganan, dan sama ada panduan syarikat kekal konservatif.
Pertarungan antara sentimen positif dan negatif kini jelas. Senario positif bergantung pada pengekalan pelanggan yang tinggi dan kejayaan penjualan silang produk baharu. Sebaliknya, senario negatif menekankan penilaian saham yang tinggi (nisbah P/E jejak 121.3x pada 31 Julai 2026) yang memerlukan pelaksanaan sempurna dalam persekitaran pertumbuhan hasil keseluruhan yang semakin perlahan.