
Story
Guidewire财报解析:业绩超预期股价反跌,市场聚焦未来增长前景
Text size
Background
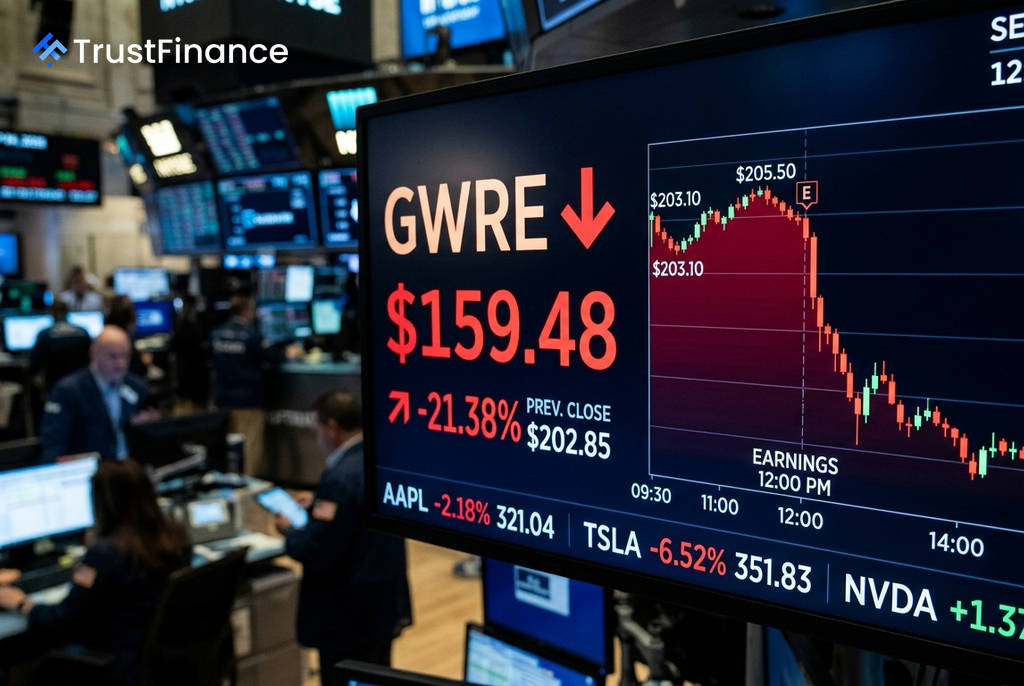
尽管保险核心系统软件供应商Guidewire (NYSE: GWRE) 公布了超预期的2026财年第四季度业绩,但其股价在财报发布后却遭遇大幅抛售,一度下跌超过21%。市场反应表明,投资者目前的关注焦点已从过往的良好执行力转向了对未来增长、高企估值以及云业务转型期间收入组合变化的担忧。
业绩超预期但展望引发担忧
根据财报,Guidewire在2026财年第四季度实现了强劲的业绩表现:
- 每股收益 (EPS):$0.99,高于市场预期的$0.93。
- 营收:4.1108亿美元,高于市场预期的4.0273亿美元。
- 年度经常性收入 (ARR):2026财年全年ARR达到12.42亿美元,按固定汇率计算同比增长19%。
尽管当季业绩稳健,但公司提供的2027财年指引却未能安抚市场。管理层预计,2027财年ARR将在14.5亿至14.6亿美元之间,意味着按固定汇率计算的增长率约为18%,略低于上一财年。这一增长放缓的信号是导致股价承压的主要原因。
云转型对收入结构的短期冲击
财报电话会议揭示了公司增长叙事中的一个关键矛盾:尽管订阅业务势头强劲,但整体营收增长却在放缓。这主要是由于公司正在经历从传统授权模式向云订阅模式的转型。
 Ad
管理层预计,2027财年订阅收入将增长约31%,但与此同时,随着客户迁移至云端,传统的授权收入预计将减少约4600万美元。这种收入结构的“此消彼长”在短期内对总营收增速构成了拖累。不过,公司管理层也强调了积极的一面,例如极低的客户流失率(核心系统流失率低于1%),这为公司的经常性收入模式提供了坚实基础。
未来增长的催化剂与核心看点
投资者正在密切关注几个可能影响公司未来走向的关键因素。管理层在电话会议中确认,新产品如ProNavigator和PricingCenter已显示出良好的市场吸引力,这可能成为扩大现有客户收入的重要途径。此外,人工智能(AI)的商业化虽然备受期待,但其产生实质性收入贡献的时间点仍不明确。
未来的关键催化剂包括:
- Connections用户大会 (2026年10月):预计将发布新的AI功能,或将提供产品验证和新客户签约的证据。
- 2027财年第一季度财报 (2026年12月3日):市场将重点审视ARR、订阅增长和客户流失率等指标,以判断公司的增长指引是否过于保守。
- 新产品普及率:能否赢得更多大型客户将是衡量公司交叉销售能力的重要标志。
对于Guidewire而言,核心挑战在于其新产品和云业务利润率的增长速度,是否足以支撑其高昂的估值,尤其是在整体营收增长放缓的背景下。