
Story
通用汽車 vs. 福特:財報數據揭示兩大車廠基本面差距
Text size
Background
根據 Investing.com 的數據分析,美國兩大汽車巨頭通用汽車 (GM) 與福特汽車 (Ford) 在多項關鍵基本面指標上呈現顯著差異,其中通用汽車在營運效率與財務健康狀況方面明顯佔據上風。
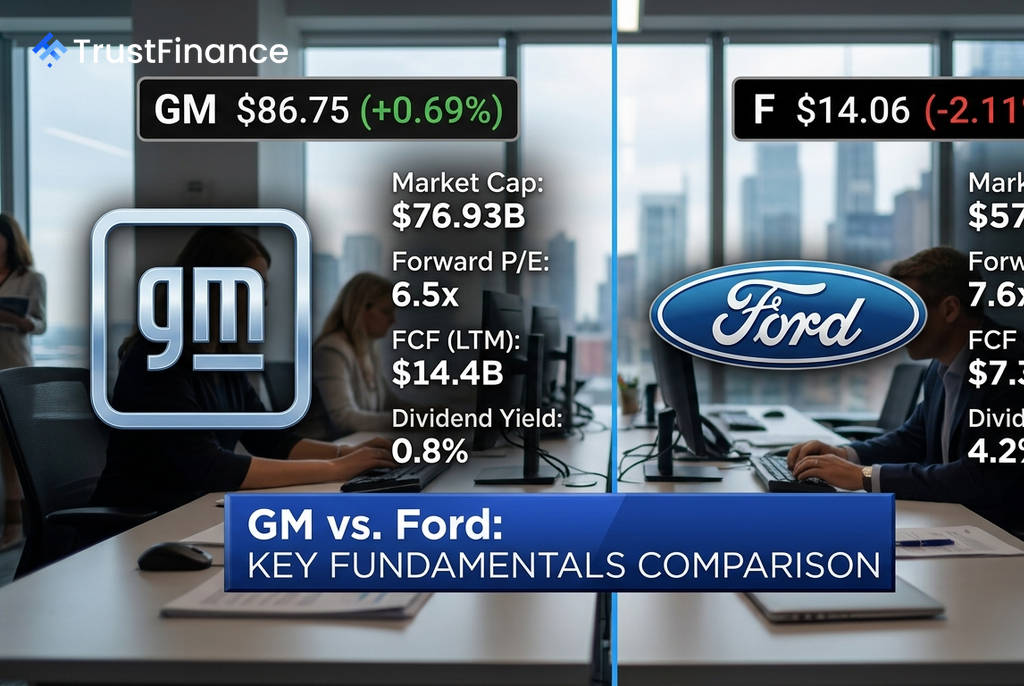
財務數據對比:通用汽車全面領先
從核心財務數據來看,通用汽車的表現更為強勁。這家汽車製造商不僅在獲利能力上超越福特,其資產負債表也相對穩健。
- 自由現金流 (LTM):通用汽車為 144 億美元,遠高於福特的 73 億美元。
- 毛利率:通用汽車為 10.2%,比福特的 7.1% 高出整整三個百分點。
- 預期本益比 (Forward P/E):通用汽車為 6.5 倍,低於福特的 7.6 倍,顯示其估值更具吸引力。
- 負債權益比:通用汽車為 207.7%,而福特則高達 450.6%,意味著後者財務槓桿更高,風險也更大。
此外,通用汽車近期上調了全年財測,預計調整後息稅前利潤 (EBIT) 將達到 140 億至 160 億美元,顯示出強勁的營運勢頭。
福特面臨的挑戰與高股息疑慮
 Ad
相較之下,福特汽車正面臨結構性壓力。該公司在 2025 財年錄得 81.8 億美元 的淨虧損,股東權益報酬率 (ROE) 為 -18.3%,反映出其獲利能力存在嚴重問題。
儘管福特 4.2% 的股息殖利率表面上頗具吸引力,但考慮到公司處於虧損狀態,這種高配息的可持續性備受質疑。同時,其企業價值倍數 (EV/EBITDA) 高達 25.5 倍,是通用汽車的兩倍多,這可能意味著市場對其復甦過於樂觀,或顯著低估了其風險。
估值與市場展望
值得注意的是,根據 InvestingPro 的公允價值模型,兩家公司的股價目前均被高估,顯示約有 23% 的潛在下修空間。這表明在通用汽車股價過去一年大漲 67.7% 後,部分利多消息可能已經反映在股價中。
然而,華爾街分析師的看法則較為樂觀,他們預計通用汽車的目標價仍有 15.2% 的上漲空間,高於福特的 8.6%。總體而言,無論是從營運基本面、成長動能還是短期獲利能見度來看,通用汽車的情況都優於福特。投資者在評估福特的高股息時,應審慎考量其背後的財務虧損風險。