
Story
GM vs Ford: Analisis Asas Menunjukkan General Motors Jauh di Hadapan
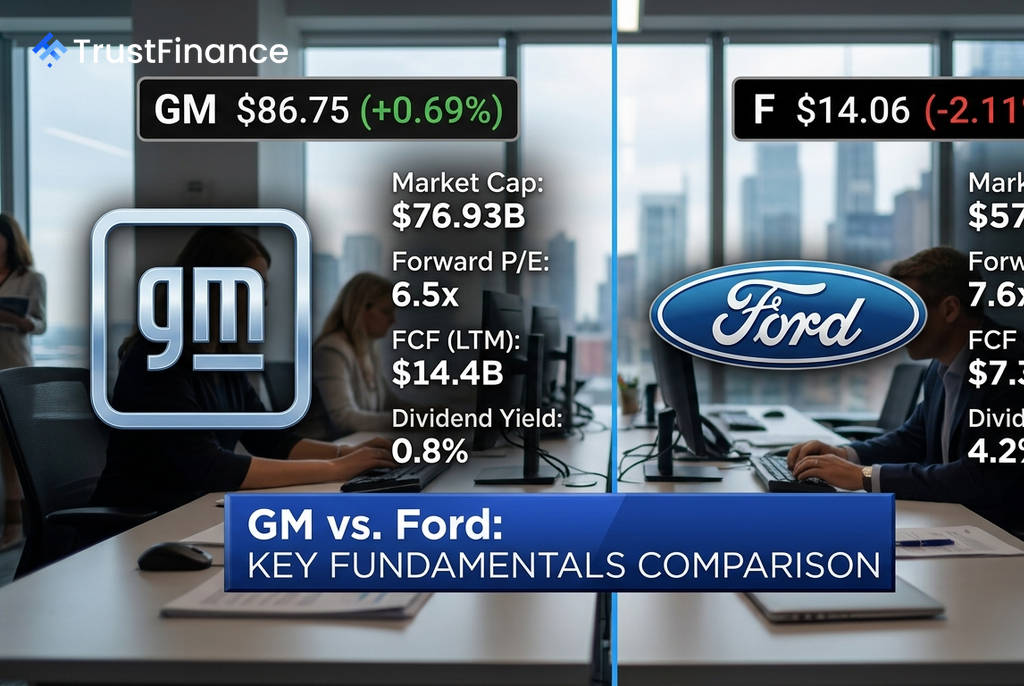
Analisis terperinci terhadap data kewangan asas menunjukkan General Motors (GM) mempunyai kelebihan yang jelas berbanding pesaing utamanya, Ford Motor (F), dalam hampir semua metrik prestasi utama. Walaupun hasil dividen Ford kelihatan menarik, kedudukan kewangan GM yang lebih kukuh memberikan gambaran yang lebih meyakinkan kepada para pelabur.
Perbandingan Metrik Utama
Berdasarkan data daripada Investing.com, GM menunjukkan prestasi yang lebih baik dalam beberapa bidang kritikal. Kelebihan ini menonjolkan perbezaan dalam kecekapan operasi dan kesihatan kewangan antara kedua-dua gergasi automotif ini.
- Aliran Tunai Bebas (LTM): GM menjana $14.4 bilion, hampir dua kali ganda berbanding Ford sebanyak $7.3 bilion.
- Margin Kasar: GM mencatatkan margin kasar sebanyak 10.2%, iaitu 3 mata peratusan lebih tinggi daripada Ford (7.1%).
- Margin Bersih (LTM): GM mencatatkan margin bersih positif pada 1.1%, manakala Ford mengalami kerugian dengan margin negatif -3.9%.
- Penilaian (P/E Hadapan): Saham GM didagangkan pada nisbah P/E hadapan yang lebih rendah iaitu 6.5x, berbanding Ford pada 7.6x.
- Hutang kepada Ekuiti: Ford menanggung beban hutang yang jauh lebih tinggi dengan nisbah 450.6%, berbanding GM pada 207.7%.
Momentum GM dan Prospek yang Dinaikkan
Kekuatan GM disokong lagi oleh prestasi suku tahunan terkininya. Syarikat itu melaporkan perolehan sesaham (EPS) S2 2026 sebanyak $3.57, mengatasi jangkaan penganalisis. Berikutan prestasi ini, GM telah menaikkan unjuran setahun penuhnya untuk kali kedua berturut-turut.
Syarikat itu kini menyasarkan EBIT terlaras antara $14.0 bilion hingga $16.0 bilion dan EPS antara $12.00 hingga $14.00. Aliran tunai bebas automotif terlarasnya juga meningkat lebih dua kali ganda tahun ke tahun kepada $5.0 bilion pada suku kedua sahaja, menandakan momentum operasi yang kukuh.
 Ad
Tanda Amaran bagi Ford
Di sebalik hasil dividennya yang tinggi sebanyak 4.2%, kedudukan kewangan Ford menimbulkan beberapa kebimbangan. Syarikat itu mencatatkan kerugian bersih sebanyak -$8.18 bilion untuk tahun fiskal 2025, yang membawa kepada Pulangan atas Ekuiti (ROE) negatif yang ketara iaitu -18.3%.
Nisbah hutang kepada ekuiti yang tinggi dan penilaian EV/EBITDA pada 25.5x—lebih dua kali ganda berbanding GM—menunjukkan risiko yang lebih besar. Walaupun hasil dividennya menarik, kemampanannya boleh dipersoalkan memandangkan syarikat sedang mengalami kerugian.
Perspektif Penilaian
Walaupun metrik operasinya kukuh, model Nilai Saksama (Fair Value) InvestingPro menunjukkan kedua-dua saham mungkin dinilai berlebihan, dengan potensi penurunan sekitar 23% daripada harga semasa. Walau bagaimanapun, penganalisis pasaran secara amnya lebih optimis terhadap GM, dengan unjuran purata kenaikan harga sebanyak +15.2%, berbanding hanya +8.6% untuk Ford. Ini menunjukkan bahawa walaupun selepas kenaikan harga saham GM sebanyak 67.7% pada tahun lalu, penganalisis masih melihat ruang untuk pertumbuhan.