
Story
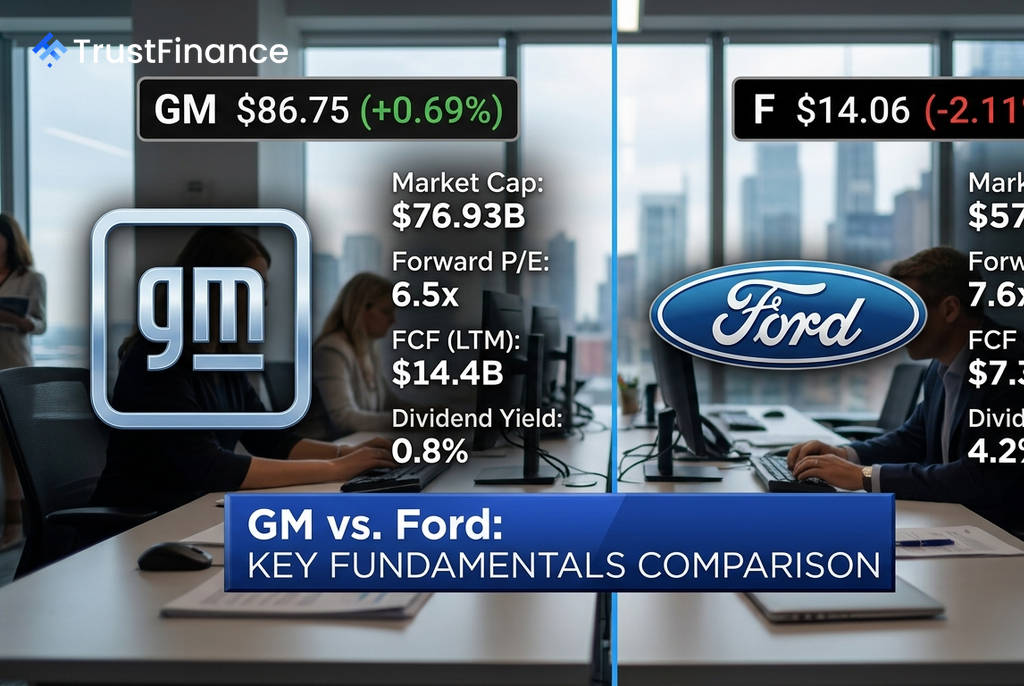
基本面对比:通用汽车在关键财务指标上领先福特
Text size
Background
对美国两大汽车巨头通用汽车 (GM) 与福特汽车 (Ford) 的最新基本面分析显示,通用汽车在盈利能力、现金流和估值等几乎所有关键指标上都处于领先地位。
通用汽车的运营优势
通用汽车展现出强劲的运营势头和财务健康状况。该公司最近公布的2026年第二季度每股收益为 $3.57,超出了 $3.18 的市场普遍预期,并连续第二次上调了全年业绩指引,预计调整后息税前利润 (EBIT) 将达到 140亿至160亿美元。
关键财务数据显示了其领先优势:
- 自由现金流 (LTM):通用汽车为 144亿美元,而福特为73亿美元。
- 利润率:通用汽车的毛利率为 10.2%,比福特的7.1%高出超过3个百分点。
- 估值:通用汽车的远期市盈率为 6.5倍,企业价值/EBITDA倍数为10.8倍,均显著低于福特的7.6倍和25.5倍。
- 股价表现:过去一年,通用汽车股价上涨了 67.7%,远超福特的38.3%。
福特面临的财务压力
 Ad
相比之下,福特的财务报表揭示了其面临的结构性挑战。该公司在2025财年录得 81.8亿美元 的净亏损,导致净资产收益率 (ROE) 降至 -18.3% 的深度负值。
福特的高额债务是另一个风险点,其债务股本比高达 450.6%,是通用汽车207.7%的两倍多,这在关税和成本上升的环境中为其留下的容错空间极小。虽然福特 4.2% 的股息收益率看似诱人,但考虑到公司正处于亏损状态,这一高股息的可持续性值得投资者审慎评估。
估值与市场展望
尽管基本面存在差异,但两家公司的估值都存在警示信号。根据InvestingPro的公允价值模型,通用汽车和福特的股价均有约 23% 的下行空间,表明在近期大幅上涨后,部分利好消息可能已被市场消化。
然而,分析师对通用汽车的未来表现更为乐观,其平均目标价意味着 15.2% 的上涨潜力,而福特仅为 8.6%。总体来看,基于当前的运营效率、盈利能力和增长前景,通用汽车的基本面更为稳固。不过,两家公司的估值水平都提示投资者在入场前应保持谨慎。