
Story
DocuSign 財報超預期並上修財測 IAM 平台能否重燃成長動能成焦點
Text size
Background
電子簽章龍頭 DocuSign (DOCU) 公布最新季度財報,營收與獲利均超越市場預期,並上調全年財測,顯示其轉型策略初見成效。然而,儘管新推出的智慧協議管理 (IAM) 平台採用率加速,但其能否真正帶動公司重返雙位數成長,仍是投資人關注的核心問題。
營運指標超預期,上調全年展望
根據 DocuSign 公布的 2027 財年第二季業績,多項關鍵指標表現強勁,為市場帶來正面訊息。管理層同時將 2027 財年全年營收指引上調至 34.99 億至 35.07 億美元之間。
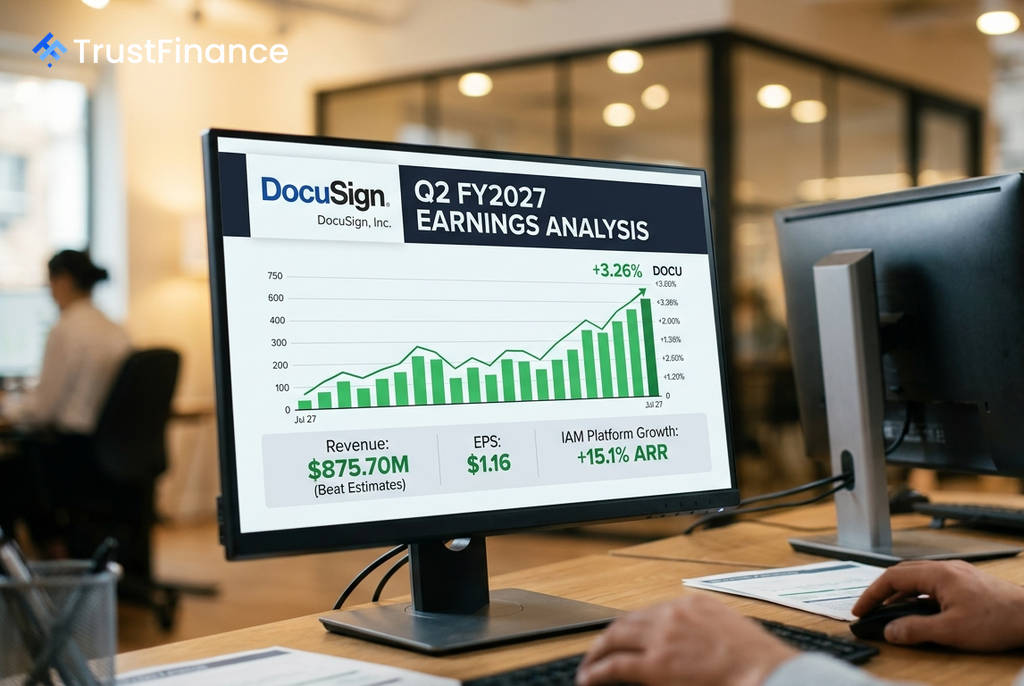
- 營收:達到 8.757 億美元,高於分析師預期的 8.672 億美元。
- 每股盈餘 (EPS):為 1.16 美元,優於預期的 1.08 美元。
- 營收成長:年增率為 9%,呈現溫和加速的趨勢。
- 金額淨留存率 (Dollar Net Retention):從前一季的 102% 上升至 103%,顯示客戶擴展消費的情況有所改善。
- 大型客戶:年度合約價值 (ACV) 超過 30 萬美元的客戶數量年增 14%。
- 自由現金流:達 2.96 億美元,利潤率為 34%,財務狀況穩健。
IAM 平台成效顯現,變現模式仍是問號
本季財報的一大亮點是智慧協議管理 (IAM) 平台的進展。IAM 平台在年度經常性收入 (ARR) 中的佔比已從 12.6% 提升至 15.1%。公司管理層預計,到本財年底,此一比例將進一步達到 18% 至 19%,顯示客戶對新平台的接受度正在提高。
 Ad
IAM 平台的成功與否,被視為 DocuSign 能否擺脫個位數成長的關鍵。然而,市場對其變現能力仍存有疑慮。根據摩根士丹利等分析機構的觀點,管理層尚未明確量化 IAM 平台創造了多少「增量」客戶支出,以及有多少僅是「取代」了既有的電子簽章產品。此一區別至關重要,因為若只是產品組合的轉移,可能無法實質改變公司的整體成長軌跡。
未來觀察重點與市場展望
展望未來,投資人將密切關注幾項關鍵催化劑,以判斷 DocuSign 的成長故事是否具備可持續性。
- IAM 營收佔比:能否順利達成財年底 18%–19% 的目標,將是驗證平台擴展策略的第一步。
- 整體 ARR 加速:市場期待看到公司的年度經常性收入成長率能持續超越目前的高個位數水準。
- 客戶留存率:金額淨留存率若能進一步突破 103%,將證明 IAM 平台正有效推動客戶擴大消費,而非僅是產品遷移。
- 資本回報:公司在第二季回購了 3.07 億美元的股票,未來持續的庫藏股計畫可望在營收成長溫和的時期支撐每股盈餘。
總體而言,多頭論點認為,IAM 平台、企業客戶擴張、客戶留存率與現金流等指標同步改善,前景可期。空頭論點則聚焦於 9% 的成長率仍非雙位數,目前的估值很大程度上取決於尚未完全證實的未來變現能力。預計於 12 月 3 日公布的下一季財報,將是檢驗 IAM 平台能否真正改變公司成長率的關鍵時刻。