
Story
도큐사인, 예상 상회한 2분기 실적 발표… IAM 성장세 주목
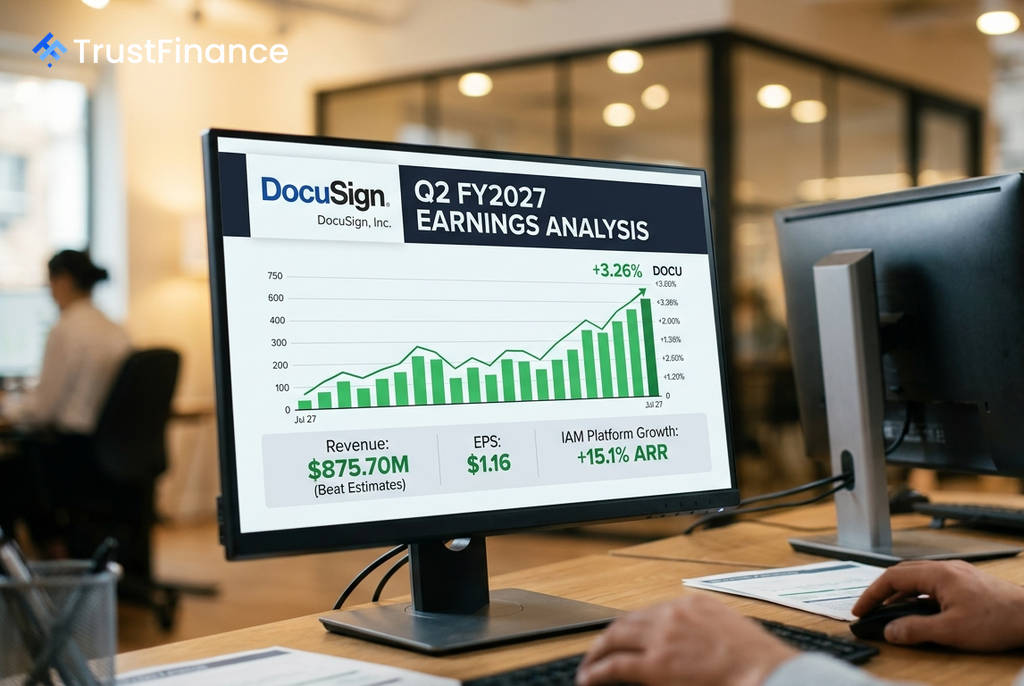
전자서명 및 계약 관리 솔루션 기업 도큐사인(DocuSign, NASDAQ: DOCU)이 시장 전망치를 웃도는 2027 회계연도 2분기 실적을 발표하고 연간 매출 가이던스를 상향 조정했다. 회사의 차세대 주력 상품인 지능형 계약 관리(IAM) 플랫폼의 도입이 가속화되면서 긍정적인 신호를 보였으나, 투자자들은 이것이 실질적인 성장률 재가속으로 이어질지 주목하고 있다.
2분기 실적, 시장 예상 상회
도큐사인이 발표한 2027 회계연도 2분기 실적은 매출과 주당순이익 모두 월가의 컨센서스를 넘어섰다. 이는 견조한 디지털 영업과 고객 확장세에 힘입은 결과다.
- 매출: 8억 7,570만 달러 (예상치: 8억 6,720만 달러)
- 주당순이익(EPS): 1.16달러 (예상치: 1.08달러)
- 매출 성장률: 전년 동기 대비 9%
- 달러 기준 순유지율(Dollar Net Retention): 103% (이전 분기 102%에서 상승)
- 잉여현금흐름: 2억 9,600만 달러 (마진율 34%)
회사는 또한 2027 회계연도 전체 매출 가이던스를 기존 전망치보다 높은 34억 9,900만 달러에서 35억 700만 달러 사이로 상향 조정하며 자신감을 내비쳤다.
IAM 플랫폼의 성장과 남은 과제
 Ad
이번 실적의 핵심은 인공지능(AI) 기반의 지능형 계약 관리(IAM) 플랫폼의 성과였다. IAM이 차지하는 연간 반복 매출(ARR) 비중은 이전 분기 12.6%에서 15.1%로 크게 증가했다. 회사 경영진은 회계연도 말까지 이 비중이 18~19%에 이를 것으로 전망했다.
이러한 IAM의 빠른 채택은 긍정적이지만, 시장에서는 아직 해결되지 않은 질문이 남아있다. 모건 스탠리 등 분석가들은 IAM 도입이 기존 전자서명 제품을 대체하는 수준에 그치는지, 아니면 고객의 총지출을 늘리는 추가적인 수익을 창출하는지를 명확히 구분해야 한다고 지적한다. IAM의 구체적인 가격 정책과 수익 기여도에 대한 데이터가 아직 부족하기 때문이다.
향후 전망 및 주요 촉매제
도큐사인의 투자 논리는 점차 설득력을 얻고 있다. IAM 플랫폼 도입, 연간 계약 금액 30만 달러 이상 대형 고객 14% 증가, 순유지율 개선, 견고한 현금흐름 등 긍정적 지표들이 동시에 개선되고 있기 때문이다. 또한 회사는 2분기에 3억 700만 달러 규모의 자사주를 매입했으며, 21억 달러의 매입 승인액이 남아있어 주주환원 정책도 지속될 전망이다.
하지만 비관론의 핵심은 간단하다. 현재의 9% 성장률은 여전히 한 자릿수에 머물러 있다는 점이다. 향후 시장은 도큐사인의 IAM 플랫폼이 단순히 제품 구성을 바꾸는 것을 넘어, 회사의 전체 성장률을 다시 두 자릿수로 끌어올릴 수 있을지를 증명하는 다음 분기 실적(12월 3일 발표 예정)을 면밀히 주시할 것이다.