
Story
DocuSign báo cáo kết quả kinh doanh vượt dự báo, nâng triển vọng nhờ nền tảng IAM
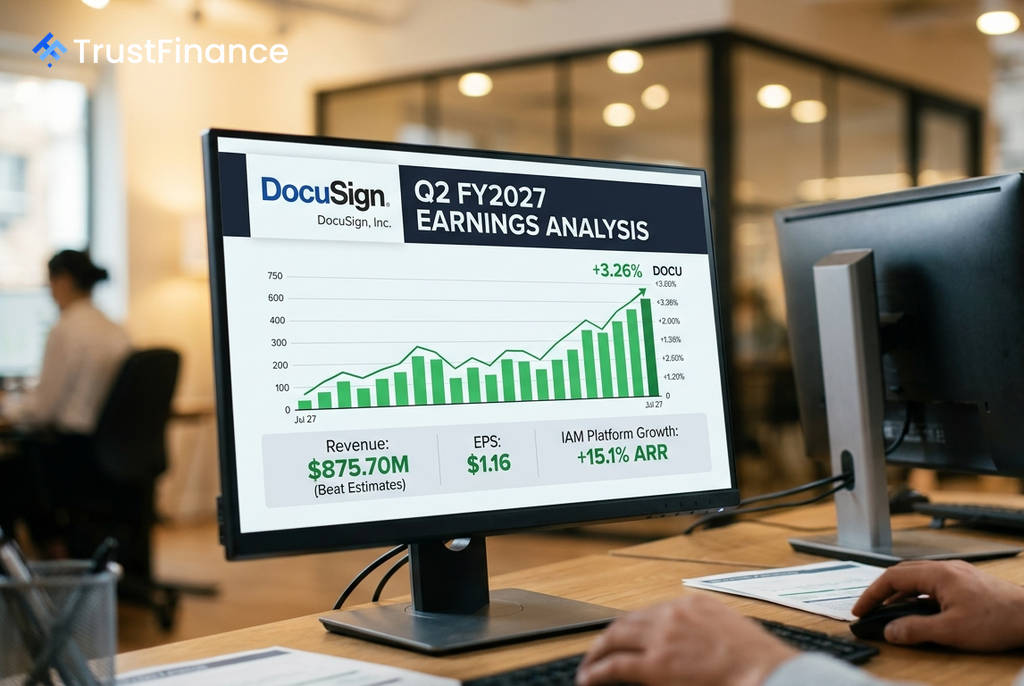
DocuSign (NASDAQ: DOCU) đã công bố kết quả tài chính Quý 2 năm tài chính 2027 vượt qua kỳ vọng của giới phân tích về cả doanh thu và lợi nhuận, đồng thời nâng cao triển vọng cho cả năm. Kết quả tích cực này chủ yếu đến từ sự tăng tốc trong việc áp dụng nền tảng Quản lý Thỏa thuận Thông minh (IAM) mới của công ty.
Kết quả Quý 2 và triển vọng được nâng cao
Trong quý kết thúc, DocuSign đã cho thấy sự tăng trưởng ổn định và khả năng sinh lời mạnh mẽ, giúp củng cố niềm tin của nhà đầu tư vào chiến lược của công ty. Ban lãnh đạo đã nâng dự báo doanh thu cho cả năm tài chính 2027 lên khoảng 3,499 tỷ USD – 3,507 tỷ USD.
Các số liệu chính trong báo cáo Quý 2 bao gồm:
- Doanh thu: 875,7 triệu USD, so với dự báo là 867,2 triệu USD.
- Lợi nhuận trên mỗi cổ phiếu (EPS): 1,16 USD, cao hơn mức kỳ vọng 1,08 USD.
- Tăng trưởng doanh thu: 9% so với cùng kỳ năm trước.
- Tỷ lệ giữ chân khách hàng ròng theo doanh thu: 103%, tăng từ mức 102% của quý trước.
- Dòng tiền tự do: 296 triệu USD, tương ứng biên lợi nhuận 34%.
Nền tảng IAM là tâm điểm chú ý
Nền tảng Quản lý Thỏa thuận Thông minh (IAM) là yếu tố cốt lõi trong câu chuyện tăng trưởng của DocuSign. Theo báo cáo, đóng góp của IAM vào doanh thu định kỳ hàng năm (ARR) đã tăng lên 15,1%, từ mức 12,6% trước đó. Công ty kỳ vọng tỷ lệ này sẽ đạt 18%–19% vào cuối năm tài chính 2027.
 Ad
Sự tăng trưởng này cho thấy các tính năng AI và khả năng quản lý hợp đồng toàn diện của IAM đang thu hút khách hàng. Số lượng khách hàng lớn với hợp đồng trị giá trên 300.000 USD mỗi năm đã tăng 14% so với cùng kỳ. Tuy nhiên, một câu hỏi quan trọng vẫn chưa được giải đáp: liệu IAM đang tạo ra nguồn chi tiêu mới từ khách hàng hay chỉ thay thế các sản phẩm chữ ký điện tử truyền thống. Việc làm rõ vấn đề này sẽ rất quan trọng đối với việc định giá công ty trong tương lai.
Các yếu tố xúc tác tiếp theo
Giới đầu tư sẽ tiếp tục theo dõi chặt chẽ một số chỉ số quan trọng trong các quý tới để đánh giá liệu DocuSign có thể duy trì đà tăng trưởng hay không. Thách thức chính là chứng minh rằng IAM có thể đưa tốc độ tăng trưởng doanh thu từ mức một chữ số cao hiện tại lên mức hai chữ số bền vững.
Các yếu tố cần quan sát bao gồm:
- Tăng tốc tăng trưởng ARR: Nhà đầu tư kỳ vọng tốc độ tăng trưởng sẽ vượt qua mức 9% hiện tại.
- Tỷ trọng ARR từ IAM: Việc đạt được mục tiêu 18%–19% vào cuối năm sẽ xác thực luận điểm về quy mô của nền tảng.
- Tỷ lệ giữ chân khách hàng: Sự cải thiện liên tục trên mức 103% sẽ cho thấy IAM đang thúc đẩy mở rộng chi tiêu của khách hàng hiện tại.
- Mua lại cổ phiếu: Công ty đã mua lại 307 triệu USD cổ phiếu trong Quý 2 và vẫn còn 2,1 tỷ USD trong chương trình ủy quyền, có thể hỗ trợ EPS trong bối cảnh tăng trưởng doanh thu còn khiêm tốn.