
Story
DocuSign财报超预期,但核心平台IAM的增长前景仍是市场焦点
Text size
Background
电子签名巨头DocuSign (NASDAQ: DOCU)公布了超出市场预期的2027财年第二季度财报,并上调了全年营收指引。报告显示,公司在营收增长、客户留存和新平台采用率方面均取得进展,但其估值能否持续提升的关键问题——智能协议管理(IAM)平台的变现能力——仍有待验证。
业绩概览:多项指标超出预期
根据财报数据,DocuSign在第二财季的表现稳健,关键财务指标均超过了分析师的普遍预期。
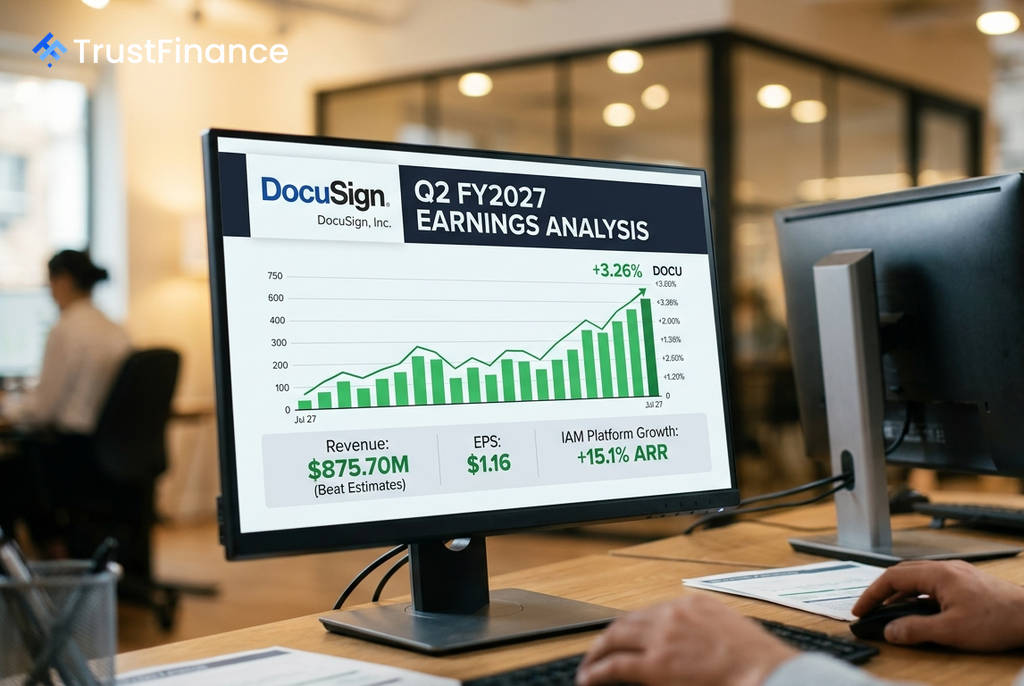
- 营收:实现8.757亿美元,高于预期的8.672亿美元,同比增长9%。
- 每股收益 (EPS):录得1.16美元,高于预期的1.08美元。
- 美元净保留率:从上一季度的102%上升至103%,表明客户扩张速度有所改善。
- 自由现金流:达到2.96亿美元,利润率为34%。
- 大客户增长:年度合同价值(ACV)超过30万美元的客户数量同比增长了14%。
受此业绩提振,公司管理层将2027财年的全年营收指引上调至34.99亿至35.07亿美元之间。
核心进展与未解难题
本季度财报在一定程度上回答了市场对于公司执行力的疑问,尤其是在其核心战略产品——智能协议管理(IAM)平台的推广上。IAM平台在年度经常性收入(ARR)中的占比已从12.6%提升至15.1%,管理层预计到本财年末将达到18%-19%。
 Ad
然而,关键的疑问依然存在。据Investing.com援引摩根士丹利的分析指出,目前尚不清楚IAM平台的增长在多大程度上是创造了增量客户支出,还是仅仅替代了传统的电子签名产品。市场需要更清晰的数据来证明IAM的定价能力和对总营收的实质性贡献。
市场展望与未来催化剂
对于投资者而言,看涨的理由是DocuSign在IAM平台、企业客户扩张、客户留存率和现金流方面均取得了同步改善。而看跌的观点则很简单:9%的营收增速仍未达到市场期待的两位数水平,公司的估值在很大程度上取决于IAM未来尚未被证实的变现能力。
未来,市场将密切关注以下几个关键催化剂:
- IAM的ARR占比:能否顺利达到18%-19%的目标,以验证其平台扩张逻辑。
- ARR增长加速:整体年度经常性收入能否突破当前的高个位数增长区间。
- 净保留率:能否持续攀升至103%以上,证明IAM正在驱动客户扩张而非仅仅是产品迁移。
- 持续的股票回购:公司在第二季度回购了3.07亿美元的股票,未来可能继续利用回购支撑每股收益。